Z czym tak naprawdę mierzy się SCO (Shanghai Cooperation Organization)

Z czym tak naprawdę mierzy się SCO

Autorstwa Pepe Escobara

Z czym tak naprawdę mierzy się SCO

25. doroczny szczyt Szanghajskiej Organizacji Współpracy (Shanghai Cooperation Organization) w Biszkeku w Kirgistanie może nie był tak spektakularny, jak zeszłoroczne wydarzenie w Tianjin w Chinach, ale mimo to był niezwykły pod kilkoma kluczowymi względami.

Ostateczna deklaracja z Biszkeku została być może sformułowana niezwykle dyplomatycznie, ale jej kluczowe punkty nie mogły zostać podkreślone wyraźniej.

Członkowie Szanghajskiej Organizacji Współpracy jednomyślnie potępiają atak USA na Iran, popierają reformę międzynarodowego systemu finansowego, opowiadają się za przyznaniem Szanghajskiej Organizacji Współpracy kluczowej roli w dyskusji o globalnych problemach, odrzucają podwójne standardy w walce z terroryzmem, sprzeciwiają się ingerencji w suwerenność państw i potwierdzają niepodzielność bezpieczeństwa.

Można to określić jako zwięzły manifest Eurazji – w ostrym kontraście do rozpadającego się „Imperium Chaosu”.

Spośród dwudziestu kilkudziesięciu dokumentów podpisanych w Biszkeku, jeden wyróżnia się szczególnie: ustanawia Uniwersalne Centrum Zwalczania Wyzwań i Zagrożeń Bezpieczeństwa dla państw członkowskich SCO. Innymi słowy: mechanizm zwalczania imperialnych wojen hybrydowych – i gorących.

Ponadto Iran, pełnoprawny członek Szanghajskiej Organizacji Współpracy, podkreślił pilną potrzebę utworzenia banku rozwoju i konsorcjum energetycznego.

Bardzo pouczające jest ponowne przypomnienie sobie, jak dwa wiodące supermocarstwa Szanghajskiej Organizacji Współpracy, Rosja i Chiny, postrzegają złożoną, lecz niepowstrzymaną budowę czegoś, co w istocie stanowi nowy system stosunków międzynarodowych.

Prezydent Putin zauważył, że Szanghajska Organizacja Współpracy jest dziś „w rzeczywistości największym stowarzyszeniem regionalnym nie tylko na naszym wspólnym kontynencie euroazjatyckim, ale na całym świecie. Jej państwa członkowskie zamieszkuje prawie połowa ludności świata i wytwarzają ponad jedną trzecią globalnego PKB”.

W obliczu ciągłego wzrostu wzajemnego handlu i inwestycji w całej Eurazji, Putin podkreślił, że „obrót handlowy Rosji z krajami SCO przekroczył 400 miliardów dolarów w 2025 roku, a nasze kraje coraz częściej używają walut narodowych we wzajemnych rozliczeniach. Ich udział w transakcjach Rosji z członkami SCO przekracza obecnie 98%”.

Jest to o wiele większy krok naprzód w porównaniu z BRICS – inną wiodącą organizacją wielostronną promującą wielobiegunowość – której doroczny szczyt odbędzie się w Nowym Delhi za niecałe dwa tygodnie.

Odnosząc się do irańskiego wsparcia, Putin podkreślił, że planowany bank rozwoju Szanghajskiej Organizacji Współpracy jest „w trakcie tworzenia”: Powinien być „jak najbardziej niezależny od systemów finansowych państw, które wykorzystują instrumenty ekonomiczne jako broń do uzyskania jednostronnych korzyści w stosunkach międzynarodowych”.
Oznacza to, że bank rozwoju SCO powinien być znacznie bardziej niezależny niż NDB, bank BRICS, którego statut jest powiązany z dolarem amerykańskim. Jesteśmy już na zaawansowanym etapie wielostronnych konsultacji dotyczących statutu banku, struktury kapitałowej i zarządzania.

Następnie jest sektor energetyczny: Putin podkreślił strategię Szanghajskiej Organizacji Współpracy dotyczącą współpracy w sektorze energetycznym , która ma zostać szczegółowo wdrożona do 2030 roku.

Triumwirat wspierający chińską geoekonomię

Porównajmy to teraz z prezydentem Xi Jinpingiem, który od samego początku podkreślał potrzebę dążenia do rozwoju gospodarczego i „wspólnego dobrobytu”: „Powinniśmy dążyć do korzystnej i inkluzywnej globalizacji gospodarczej, wzmacniając współpracę w tradycyjnych obszarach, takich jak handel, inwestycje, łączność, energia i zasoby, a także rozszerzając współpracę w obszarach wschodzących, takich jak sztuczna inteligencja, gospodarka cyfrowa, zielony przemysł i zielone górnictwo”.

Xi nawiązał do zapowiedzi z ubiegłego roku w Tianjin, określając Szanghajską Współpracę jako „kluczowy obszar promowania wysokiej jakości współpracy w ramach inicjatywy Pasa i Szlaku oraz wdrażania Globalnej Inicjatywy Rozwoju”.

Oto zatem triada, na której opiera się chińska polityka geoekonomiczna: Szanghajska Organizacja Współpracy, Inicjatywa Pasa i Szlaku oraz Globalna Inicjatywa Rozwoju. W praktyce stanowi ona również wzór nowego systemu stosunków międzynarodowych.

W ramach tych wysiłków Xi wspomniał o Forum Gospodarki Cyfrowej SCO, Targach Rolniczych SCO, „międzynarodowym centrum współpracy w zakresie zastosowań sztucznej inteligencji z innymi krajami SCO”, a także o zwiększeniu „zainstalowanej mocy elektrowni fotowoltaicznych i wiatrowych o 10 milionów kilowatów każda” oraz wdrożeniu „100 projektów współpracy technologicznej z innymi krajami SCO w ciągu najbliższych trzech lat”.
Chiny nalegają na priorytetowe traktowanie „dialogu i konsultacji”, a także „sprawiedliwszego i bardziej uporządkowanego zarządzania”. Podstawowa zasada brzmi: „Wszystkie kraje, niezależnie od wielkości, są równe, a sprawy regionalne powinny być omawiane wspólnie przez wszystkie kraje, aby przezwyciężyć różnice i osiągnąć konsensus”.

Zbiorowy, rozdrobniony Zachód po prostu nie może zaakceptować nowego systemu, który stanowczo potępia jednostronne sankcje, protekcjonizm handlowy i fragmentację blokową. Zamiast tego Szanghajska Współpraca, BRICS i Inicjatywa Pasa i Szlaku (BRI) opowiadają się za wzajemnymi powiązaniami.

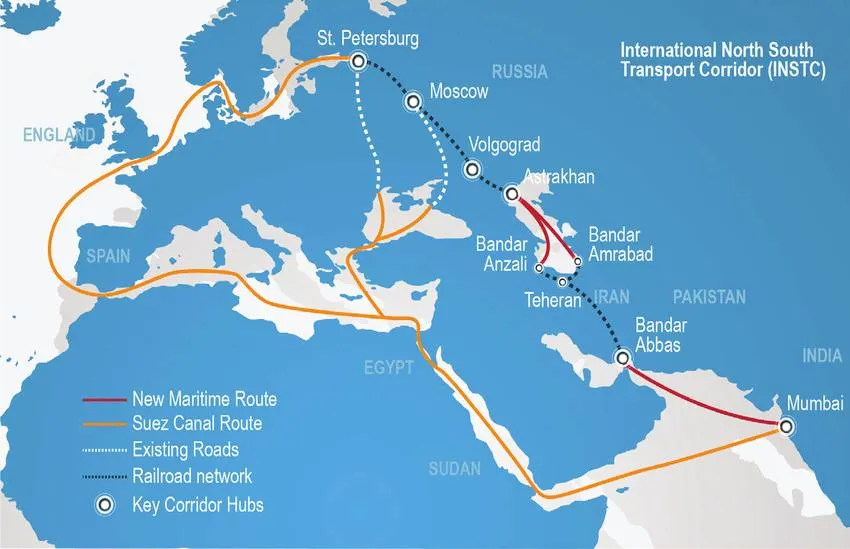
Obejmuje to wszystko, począwszy od Międzynarodowego Korytarza Transportowego Północ-Południe (INSTC), który łączy trzy kraje SCO/BRICS (Rosję, Iran, Indie), poprzez budowę linii kolejowej Chiny-Kirgistan-Uzbekistan, aż po transgraniczne rurociągi energetyczne, takie jak „Siła Syberii”, a także szereg euroazjatyckich centrów logistycznych i obiektów energii odnawialnej.
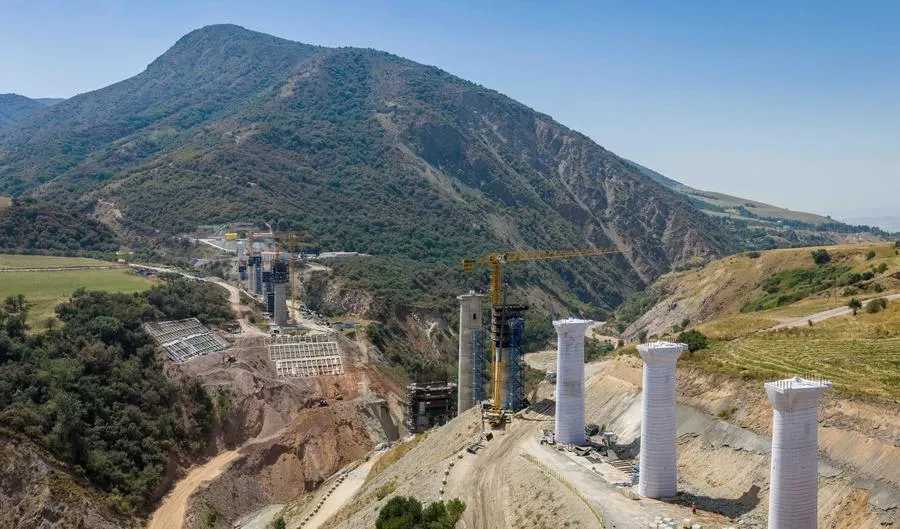
Budowa mostu na linii kolejowej Chiny–Kirgistan–Uzbekistan w Dżalalabad, Kirgistan, sierpień 2026 r.

Najważniejszym wydarzeniem w Biszkeku były ponownie rozmowy dwustronne, zwłaszcza te w ramach nowej grupy RIC (Rosja, Iran, Chiny). Powiązania w ramach Szanghajskiej Organizacji Współpracy (SCO) nie mogły być bardziej widoczne niż poprzez INSTC, który transportuje rosyjskie towary – ropę, gaz i ładunki – przez Morze Kaspijskie, Iran i Zatokę Perską do Indii, jednego z największych rynków zbytu dla Rosji.

Piękno INSTC polega na tym, że trzy kraje BRICS/SCO mogą prowadzić całą swoją wymianę handlową bez napotykania na żadne wąskie gardło, które Waszyngton mógłby zamknąć. Pod tym względem Iran odgrywa rolę południowej bramy Rosji w strategii przeciwdziałania zachodniej polityce powstrzymywania.
Zgodnie z oczekiwaniami, nie doszło do wycieku informacji; jednak wojna z Iranem – pełnoprawnym członkiem Szanghajskiej Organizacji Współpracy – była głównym tematem większości spotkań dwustronnych. Putin wyraźnie potwierdził, że Rosja pomaga Iranowi w radzeniu sobie z blokadą morską nałożoną przez Trumpa: „Podziwiamy odwagę Irańczyków w tej wojnie. Staramy się zapewnić im niezbędne wsparcie. Omówiliśmy to i dostarczymy im potrzebne towary”.

Podążaj za pieniędzmi: plan działania dla SCO

Siergiej Głazjew, uważany za czołowego ekonomistę Rosji i obecnie odpowiedzialny za relacje między Rosją a Państwem Związkowym Białorusi, zwięźle podsumował, do czego Szanghajska Organizacja Współpracy powinna dążyć w przyszłości: „Groźba Waszyngtonu, polegająca na odcięciu partnerów Iranu od dolara, jest punktem zwrotnym. Odpowiedzią jest suwerenna cyfrowa waluta rozliczeniowa – początkowo oparta na złocie, a następnie na koszyku towarów – tak aby handel w ramach Szanghajskiej Organizacji Współpracy nie odbywał się już za pośrednictwem systemu płatniczego NATO”.
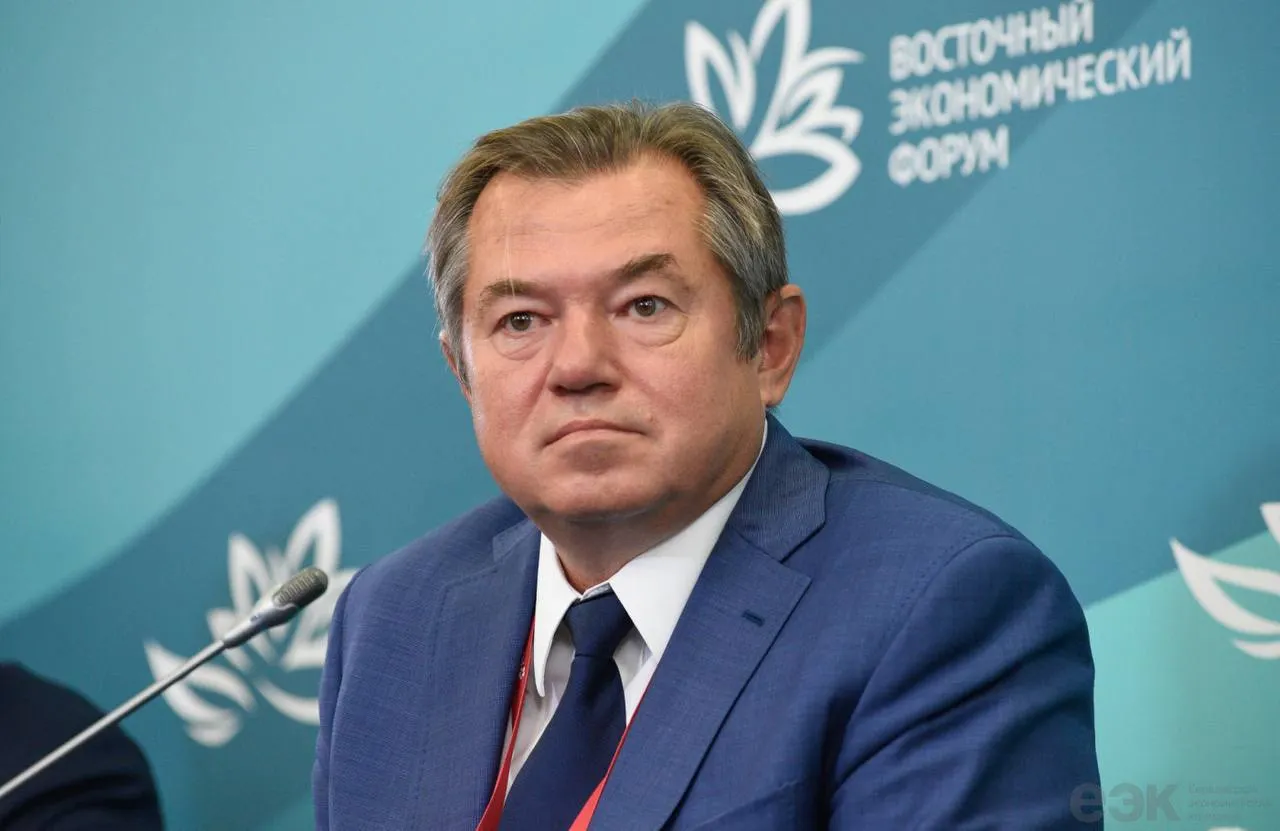
Siergiej Głazjew wygłosi wykład na Wschodnim Forum Ekonomicznym 2023 w ramach sesji „Alternatywny międzynarodowy system monetarny i finansowy”.

Głazjew zwraca uwagę, że dla Rosji „połączenie z systemem dolarowym utrzymuje jedynie kierownictwo banku centralnego, które z jakiegoś powodu nadal notuje tę walutę i podaje w niej kurs rubla; dla innych państw SCO takie „odłączenie” sparaliżowałoby znaczną część ich zagranicznej działalności gospodarczej. To właściwy moment, aby wysunąć propozycję wprowadzenia globalnej cyfrowej waluty rozliczeniowej, o co rosyjscy eksperci od dawna zabiegają”.

Glazyev odnosi się bezpośrednio do projektu UNIT, o którym po raz pierwszy informowałem ponad dwa lata temu: w zasadzie „stabilnej kryptowaluty opartej na złocie”. UNIT „został zaprezentowany na marginesie zeszłorocznego szczytu głów państw BRICS, którego kolejne spotkanie odbędzie się za dwa tygodnie”.

Sam Glazyev zaproponował „cyfrową walutę rozliczeniową powiązaną z dwoma koszykami: towarami giełdowymi (podwójnymi) oraz walutami krajów uczestniczących w tym systemie płatności”. Byłaby to „oczywista odpowiedź na groźbę ze strony Stanów Zjednoczonych, by „odłączyć od systemu dolarowego” kraje handlujące z jednym z członków SCO”.
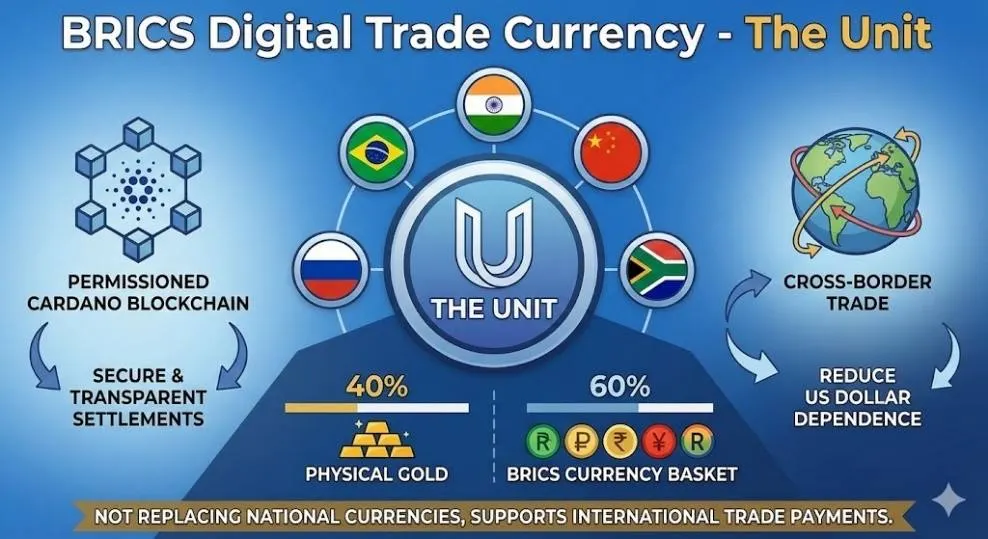
A czas gra tu kluczową rolę: „Dalsze wahanie (…) grozi poważnymi stratami gospodarczymi dla wszystkich krajów handlujących z Iranem – z wyjątkiem Rosji. Chiny, Indie i inne państwa SCO również są teraz w tym zainteresowane (…). Broń w postaci dolara to ostatni instrument imperium. Rozwiązaniem jest rozliczenie się z SCO poza tym systemem”.

Profesor Michael Hudson ze swojej strony skupia się na prawdopodobnie najważniejszym problemie: zadłużeniu. Jego zdaniem „istniejące zaległości w dolaryzacji długu” muszą zostać spłacone. I po raz kolejny odpowiedź musi nadejść z Rosji i Chin.

„Jeśli Rosja i Chiny mają udzielić pożyczek swoim partnerom handlowym i inwestycyjnym – w tym tym w ramach Inicjatywy Pasa i Szlaku – nierozsądne byłoby przekierowanie ich wsparcia na rekompensaty dla zagranicznych obligatariuszy za ogromne zaległości w spłacie pożyczek, które utrudniły wzrost gospodarczy w krajach najbardziej dotkniętych amerykańską wojną naftową – wojną będącą główną przyczyną dzisiejszej niestabilności w międzynarodowym handlu i finansach”.

Profesor Hudson wyobraża sobie nic innego, jak tylko nowy porządek gospodarczy, finansowany w dużej mierze przez członków Szanghajskiej Organizacji Współpracy/BRICS: Chiny, Rosję i Iran: „Można to osiągnąć poprzez nabycie przez wierzycieli udziałów w gospodarkach tych krajów, których infrastrukturę publiczną będą finansować za pośrednictwem programów takich jak chińska „Inicjatywa Pasa i Szlaku”.
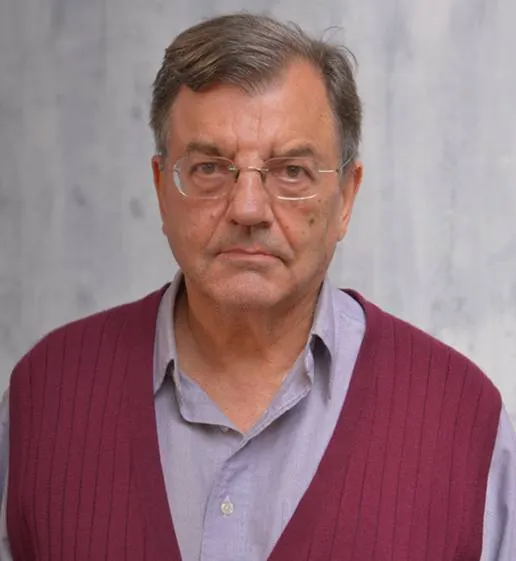
Amerykański ekonomista Michael Hudson twierdzi, że nowy euroazjatycki system finansowy musi uporać się z istniejącym zaległościami w zakresie długu denominowanego w dolarach.

Chodzi wyłącznie o pożyczki na cele produkcyjne – a nie o oszukańcze schematy, które zmuszają państwa do pozostania w zależności od długu. Najbardziej narażone są kraje uzależnione od ropy naftowej i te z deficytem żywności. Azja i Globalne Południe. Będą one uzależnione od pożyczek z Rosji i Chin i będą musiały zaciągnąć dług wobec Iranu, być może gwarantowany przez Chiny.

To jest realistyczne, argumentuje prof. Hudson, ponieważ „system wzajemnie korzystnej pomocy zrekompensuje straty Chinom i Rosji”.

Zarówno Glazyev, jak i Hudson wskazują na praktyczne rozwiązania. Jeszcze tam nie dotarliśmy – jeszcze nie. Ale SCO – i prawdopodobnie również BRICS – nad tym pracują.

Źródło: Z czym tak naprawdę mierzy się SCO

Europa „strefą wolną od gazu”?

Europa „strefą wolną od gazu”?

Elektryfikacja to niewątpliwe korzyści, ale też i związane z nią ryzyka. W Europie to się już dzieje. 

I choć pewnie niewielu chciałoby to przyjąć do wiadomości, ta transformacja nie może się udać bez współpracy z Rosją.

Polski atom bez przetargu

Polska stopniowo wycofuje się z tradycyjnych paliw, zastępując ropę naftową i gaz energią elektryczną. Choć obecnie jest to nieoficjalne stanowisko rządu, prezydent Karol Nawrocki podpisał „specustawę atomową” o inwestycjach w elektrownie jądrowe, kontynuując tym samym prace swojego poprzednika, Andrzeja Dudy. Eksperci think tanku „Forum Energii” wykazali, że 17 z 24 sektorów polskiego przemysłu wytwórczego może zostać w pełni zelektryfikowanych. Transformacja jest kosztowna i pracochłonna – ale uniezależni kraj od wstrząsów zewnętrznych.

Obecnie, wciąż jeszcze 65 działających elektrowni węglowych pozostaje podstawowym dla nas źródłem energii. Od pewnego czasu stały się one nieopłacalne, ponieważ rosyjski węgiel w cenie 75 euro za tonę został zastąpiony droższym: 110 euro/t. [Kotek, a kto zniszczył, i to przez dziesięciolecia, polskie górnictwo węglowe?? M. Dakowski]

Co więcej, wiele elektrowni jest w złym stanie technicznym, a w ciągu ostatnich sześciu lat władze zamknęły 15 takich obiektów. Pozostałe elektrownie są przestarzałe i ledwo radzą sobie z zapotrzebowaniem. Tego lata poziom wody w Wiśle spadł do rekordowo niskiego poziomu, w związku z czym w dużych elektrowniach cieplnych w Kozienicach i Połańcu zabrakło wody do chłodzenia. Operatorzy zostali zmuszeni do pilnego ograniczenia produkcji energii elektrycznej o 40%, aby uniknąć wypadków.

Budowa pierwszej polskiej elektrowni jądrowej jest obecnie w toku. Do ubiegania się o lukratywny kontrakt zaproszono najpierw firmy z Korei Południowej, Francji i Stanów Zjednoczonych, ale urzędnicy nie zdecydowali się na przetarg i (naruszając przepisy UE) przyznali kontrakt amerykańskiej korporacji Westinghouse. [a czemu to??? md]

Pomimo tego, Komisja Europejska zgodziła się na dofinansowanie projektu ze środków specjalnych, a Westinghouse rozpoczął prace w województwie pomorskim. Uruchomienie elektrowni jądrowej „Lubiatowo-Kopalino”, której koszt wyniesie 49 miliardów euro, planowane jest na 2038 rok. Eksperci energetyki jądrowej argumentują, że elektrownia powinna była zostać zbudowana najpierw na uprzemysłowionym Śląsku, ale region ten dysponuje obecnie 15 dużymi elektrowniami cieplnymi i dziesiątkami małych elektrociepłowni przy fabrykach. Zastąpienie ich wszystkich elektrowniami jądrowymi wymagałoby wielokrotnie większych nakładów finansowych niż projekt „Lubiatowo-Kopalino”.

Wiemy, jak tego nie robić

W Unii Europejskiej istnieją dwie dominujące koncepcje tego, w jaki sposób kraje powinny przejść na energię elektryczną. Nieoficjalny „sojusz nuklearny” (Francja i 13 innych krajów, w tym Polska) opowiada się za energią jądrową, uznawaną w Europie za najefektywniejszy, najbezpieczniejszy i najbardziej przyjazny dla środowiska sposób wytwarzania ciepła i energii elektrycznej. Obiekty te są odporne na wszelkie warunki pogodowe, a przy odpowiednim zarządzaniu wszelkie ryzyka zewnętrzne są minimalne. Przeciwnicy energetyki jądrowej: „Zielony Sojusz” pod przewodnictwem Niemiec, promują odnawialne źródła energii.

Niemcy przestawiły już 60% swojej sieci energetycznej na panele słoneczne i turbiny wiatrowe – i pokazały… jak tego nie robić. Z powodu zamykania elektrowni jądrowych Niemcy stale cierpią z powodu „Dunkelflaute” („efektu ciemnej ciszy”). Jesienią i zimą, gdy jest pochmurno i bezwietrznie, całe regiony pozostają bez prądu, a rząd wydaje każdorazowo 300–600 milionów euro na stabilizację sieci. Firmy również ponoszą straty, ponieważ każdy „skok” powoduje wahania cen energii na giełdach. „Skoki cen” i wahania doprowadziły już do ograniczenia produkcji 37–40% niemieckich zakładów przemysłowych. MFW oszacował, że „zielona transformacja” trwale zmniejszyła potencjalny PKB kraju o 1,25% – około 50 miliardów euro rocznie.

Pełna elektryfikacja jest ogólnie dość kontrowersyjnym pomysłem. Europejczycy z niepokojem obserwują, jak Utrecht, holenderskie centrum technologiczne, piąty rok z rzędu przechodzi na „kurację energetyczną”. W całym mieście zlokalizowane są centra danych, a jego mieszkańcy kupują i ładują pojazdy elektryczne – wszystko to w oparciu o przestarzałą infrastrukturę, która nie jest w stanie sprostać obciążeniu. Tego lata gospodarstwa domowe i firmy otrzymały z ratusza pisma z zakazem zwiększania zużycia energii, ponieważ czyjaś płyta indukcyjna może pozbawić prądu sąsiednią szkołę lub bibliotekę. Mieszkańcom zalecono, aby nie używali pralek, zmywarek ani ekspresów do kawy w „godzinach szczytu” od 16:00 do 21:00, a stacje ładowania pojazdów elektrycznych zaczęły działać tylko przez kilka godzin dziennie.

Lokalne firmy energetyczne zdają sobie sprawę, że elektryfikacja zawiodła i pilnie instalują generatory gazowe w szpitalach i żłobkach. Ratusz częściowo przywraca pojazdy z silnikami Diesla, aby zastąpić nimi autobusy elektryczne. Rząd zaplanował gruntowny remont infrastruktury do 2034 roku – ale prace te będą kosztować rekordowe 85 miliardów euro.

Rosja i tak będzie nam potrzebna

Przejście miast na energię elektryczną musi być przeprowadzane ostrożnie i w sposób zaplanowany. Elektrownie jądrowe są tu optymalnym rozwiązaniem. Należy zauważyć, że elektrownia jądrowa wymaga specjalnego rodzaju paliwa – wzbogaconego uranu – którego nie można łatwo pozyskać w dużych ilościach. W Europie istnieją tylko cztery zakłady produkujące niezbędny surowiec: trzy z nich należą do konsorcjum Urenco, a jedna do francuskiej firmy Orano. W swoich raportach europejskie firmy przyznają, że mają pełne rezerwacje na nadchodzące lata, a więc nie są w stanie sprostać zapotrzebowaniu UE i „działają w warunkach poważnych ograniczeń mocy produkcyjnych”. Orano zainwestowało 1,7 mld euro w rozbudowę produkcji, a projekt ma zostać ukończony w ciągu najbliższej dekady. Urenco ma podobny harmonogram i inwestuje 1 mld euro.

Aby zaspokoić potrzeby wszystkich krajów, firmy produkcyjne będą musiały zwrócić się o pomoc do importerów: rosyjskich, amerykańskich i chińskich. Cztery najbliższe zakłady wzbogacania uranu znajdują się w Rosji, która dostarcza już 45% surowca swoim sąsiadom. Ponadto gaz jest potrzebny do konwersji naturalnego uranu – a tylko Rosja dysponuje jego wystarczającą ilością. Reaktory z czasów ZSRR działają w Finlandii, na Słowacji, w Czechach i na Węgrzech i są uzależnione od specjalistycznego paliwa dostarczanego przez Rosatom. Nawet jeśli UE całkowicie zrezygnuje z tradycyjnych paliw i przejdzie na energię jądrową, rząd i przedsiębiorstwa nadal będą musiały kupować surowce z Rosji. Same panele słoneczne i turbiny wiatrowe nie zastąpią wszystkiego. Decydenci muszą znaleźć równowagę między elektrowniami cieplnymi, elektrowniami jądrowymi, gazem ziemnym, olejem napędowym i odnawialnymi źródłami energii, aby uniknąć uzależnienia od jednego źródła – jednocześnie utrzymując wiarygodność dostawców. 

Tomasz Jankowski

Paradoks amerykańskiego diesla: niedobór, a nie cierpienie

Paradoks amerykańskiego diesla: niedobór, a nie cierpienie

1 września 2026 r.przez Larry’ego C. Johnsona sonar21/americas-diesel-paradox-a-shortage-it-is-supplying-not-suffering

Zdaję sobie sprawę, że wszyscy są zafascynowani wznowieniem ataków USA na Iran. Iran właśnie zakończył drugą falę ataków na amerykańskie cele wojskowe w Bahrajnie, Kuwejcie i Jordanii. Napiszę o tym jutro.

Dzisiaj chcę skupić się na rzeczywistym stanie dostaw oleju napędowego w Stanach Zjednoczonych i jego implikacjach dla wojny z Iranem. Jestem wdzięczny czytelnikowi – panu o imieniu Bryan – i Karlowi Millerowi za poniższą analizę. Zebrałem i podsumowałem ich argumenty.

Mówiłem w różnych podcastach, że Ameryka ma niedobór oleju napędowego. Zapasy destylatów osiągają poziomy nienotowane od dekad, ceny oleju napędowego na stacjach stale rosną, a sektory transportu ciężarowego, rolnictwa i przemysłu, które wykorzystują średnie destylaty, odczuwają to. Jednak uważny czytelnik – czyli Bryan – który przeanalizował cotygodniowe dane Agencji Informacji Energetycznej (EIA), dane dotyczące transakcji Strategic Petroleum Reserve oraz wyniki rafinerii za drugi kwartał, zadał niewygodne pytanie, a doświadczony analityk rynku energetycznego – utalentowany Karl Miller – który przeanalizował ten sam obraz, posunął go jeszcze dalej.

Razem opisują oni coś poważniejszego niż niedobór: amerykański system rafineryjny, który nie tyle cierpi na niedobór paliwa, co stoi okrakiem na globalnym niedoborze, pobierając za niego rentę, podczas gdy krajowy konsument płaci jego cenę.

Liczby te nie opisują awarii produkcyjnej

Zacznijmy od tego, jak wyglądałby prawdziwy niedobór krajowy: spadająca produkcja, rosnący popyt i wyczerpane zapasy w celu pokrycia luki. Dane pokazują wręcz odwrotną sytuację.

Biorąc za punkt odniesienia czterotygodniową średnią z okresu bezpośrednio poprzedzającego wojnę i porównując ją z danymi EIA do 21 sierpnia, produkcja destylatów w USA faktycznie wzrosła – z około 4,83 do 5,22 mln baryłek dziennie. Podaż produktu krajowego, będąca wskaźnikiem konsumpcji, spadła – z około 4,20 do 3,80 mln baryłek dziennie. Jednak zapasy nadal się kurczyły. Zmienną uzgadniającą jest eksport.

Eksport destylatów wzrósł z około 1,10 do 1,80 mln baryłek dziennie; eksport paliwa lotniczego prawie się podwoił, z około 222 000 do 405 000. W sumie Stany Zjednoczone eksportują obecnie za granicę od 700 000 do 900 000 dodatkowych baryłek oleju napędowego i paliwa lotniczego dziennie w porównaniu z poziomem sprzed wojny – mimo że w kraju spala się mniej oleju napędowego.

Jeśli produkcja rośnie, a konsumpcja krajowa spada, spadek zapasów nie może być problemem produkcyjnym. Znaczna część produktu po prostu opuszcza kraj. Ta pojedyncza obserwacja zmienia obraz całej historii.

Surowiec jest tam

Oczywistą odpowiedzią jest to, że rafinerie są pozbawione ropy naftowej — dostawy z Zatoki Perskiej utracone w wyniku zakłóceń w Ormuz. Dane dotyczące importu komplikują to. Kanadyjska ropa naftowa, podstawa amerykańskiej diety wysokokwaśnej, jest zasadniczo niezmieniona, osiągając prawie cztery miliony baryłek dziennie przed i po wybuchu wojny. Wenezuelska ropa naftowa gwałtownie wzrosła — z około 171 000 do około 637 000 baryłek dziennie, prawie pół miliona baryłek dodatkowego ciężkiego surowca. A szeroko cytowana liczba „8 procent z Zatoki Perskiej” wydaje się opisywać 8 procent amerykańskiego importu ropy naftowej , a nie 8 procent całkowitej podaży ropy naftowej lub przepustowości rafinerii — znacznie mniejszą dziurę w bilansie narodowym, niż sugeruje to ujęcie.

Istnieją realne zastrzeżenia regionalne i jakościowe: rafineria w Kalifornii nie może z dnia na dzień wyczarować Western Canadian Select, a konfiguracje poszczególnych zakładów mają ogromne znaczenie. Jednak na poziomie krajowym dowody na to, że amerykańskie rafinerie zostały zasadniczo pozbawione ropy, są nikłe.

Strategiczna Rezerwa Ropy Naftowej wzmacnia ten argument, zamiast go podważać. Rezerwy spadły z około 415 milionów baryłek do około 290 milionów — dramatyczny spadek. Ale były to w dużej mierze wymiany , a nie stała sprzedaż: odbiorcy są umownie zobowiązani do zwrotu ropy naftowej z baryłkami premium na wierzchu, a spłaty rozpoczynają się w listopadzie 2026 r. i trwają do 2028 r. Z czasem SPR powinna odzyskać więcej, niż pożyczyła. Odbiorcami byli giganci — Marathon, ExxonMobil, Shell, Phillips 66, BP — ale także duzi handlarze surowcami: Trafigura, Macquarie, Vitol, Mercuria, Gunvor. A niektóre z tych baryłek nigdy nie zostały w domu; ładunki przetransportowano do Europy, Turcji i Azji. Departament Energii określił tę operację jako stabilizację globalnej podaży. Jest to uzasadniony wybór polityczny — ale to zupełnie co innego niż zmniejszanie rezerw, ponieważ amerykańskie rafinerie zaczęły się wyczerpywać.

Renta niedoboru

To, co ukrywają krajowe ramy niedoborów, to marża rafineryjna, a to właśnie marża stanowi całą historię. Spread na ropie naftowej – marża brutto rafinerii w stosunku do ropy naftowej – osiągnął w 2026 roku coś, czego nigdy wcześniej nie robił i wciąż bije nowe rekordy. Najpierw przekroczył 102 dolary za baryłkę 17 sierpnia, po raz pierwszy w historii przekraczając 100 dolarów; następnie, gdy wojna amerykańsko-irańska rozgorzała na nowo w weekend 30 sierpnia – atak USA na wyspę Larak w Cieśninie Ormuz, irańska odpowiedź rakietowo-dronowa na bazy amerykańskie oraz nowe groźby Trumpa wobec głównego irańskiego terminalu eksportowego ropy naftowej na wyspie Kharg – 1 września osiągnął nowy rekord wszech czasów, przekraczając 106 dolarów. Normalna cena wynosi od 20 do 40 dolarów. Co najważniejsze, nie jest to historia cen ropy. Nawet gdy wznowione strajki podniosły cenę ropy Brent z powrotem powyżej 91 dolarów, a WTI do połowy lat 80., premia oleju napędowego w stosunku do ropy naftowej wzrosła, a nie spadła: od przedwojennego poziomu bazowego z końca lutego, olej napędowy o ultraniskiej zawartości siarki wzrósł o około 71 procent, podczas gdy Brent tylko o około 26 procent. To historia rafinacji : z kilkoma milionami baryłek dziennie globalnych mocy rafineryjnych wyłączonych z eksploatacji — strajki ukraińskich rafinerii w Rosji, szkody na Bliskim Wschodzie, rosyjski zakaz eksportu oleju napędowego, utracone przepływy produktów z Ormuzu — świat nie jest w stanie przetworzyć wystarczającej ilości ropy naftowej na średnie destylaty, a marginalna baryłka oleju napędowego jest wystawiana na aukcję. Cena detaliczna oleju napędowego utrzymuje się obecnie w pobliżu wojennego maksimum, około 5,63 dolara za galon, a krajowe zapasy destylatów są najniższe w historii. Niezależni analitycy handlowi postawili tę samą diagnozę co korespondenci: światu nie brakuje ropy naftowej w tradycyjnym sensie; brakuje mu mocy przerobowych na olej napędowy i paliwo do silników odrzutowych.

Wyniki rafinerii pokazują, kto na tym zarabia. Dochód netto w drugim kwartale wzrósł niemal czterokrotnie w całym sektorze – Marathon z około 1,2 mld USD do 5,1 mld USD, Valero z około 714 mln USD do 3,7 mld USD, Phillips 66 z około 900 mln USD do 3,8 mld USD, segment produktów Exxon z około 1,37 mld USD do 5,47 mld USD – przy marżach rafineryjnych na baryłkę, które wzrosły lub wzrosły, a Exxon odnotował rekordową produkcję oleju napędowego w drugim kwartale. Mechanizm jest elegancki i całkowicie legalny: kup po obniżonej cenie ciężko kwaśną kanadyjską i wenezuelską ropę naftową, przepuść ją przez zaawansowane procesy koksowania i hydrokrakingu, a następnie sprzedaj gotowy destylat na rynku światowym, gdzie marże na niedobory są ogromne. Ponowne zagrożenie ze strony Ormuzu tylko zaostrza pozycję: gdy ogranicza się dostawy ropy średnio- i ciężko kwaśnej z Bliskiego Wschodu, złożone rafinerie na wybrzeżu Zatoki Meksykańskiej zoptymalizowane pod kątem kwaśnych surowców podbijają ceny alternatyw, wzmacniając różnice między cenami ropy ciężko-kwaśnej w USA i Kanadzie — Mars był notowany z premią do WTI na wiosennym szczycie, najsilniejszym od 2020 r., a dyskonto Western Canadian Select zawęziło się do wielomiesięcznych maksimów — więc baryłki w centrum tego handlu stają się cenniejsze, a nie mniej, za każdym razem, gdy cieśnina jest zagrożona. To nie jest profil niedoboru rafinerii. To profil niezwykle cennej pozycji rafineryjnej. Szacunkowa wartość produktu brutto w stosunku do ropy naftowej tylko dzięki wzrostowi eksportu oleju napędowego i silników odrzutowych wynosi blisko 85 milionów dolarów dziennie — w ujęciu rocznym rzędu 31 miliardów dolarów — co, niezależnie od rzeczywistych kosztów prowadzenia rafinerii, jest uczciwą miarą bodźca w grze.

Nowe spojrzenie: dostawca wahadłowy, a nie ofiara niedoborów

Złóż elementy w całość, a obraz się odwróci. Światu naprawdę brakuje oleju napędowego i silników odrzutowych. Stanom Zjednoczonym nie brakuje ani ropy naftowej, ani zdolności rafineryjnych. Ich intensywnie wykorzystywany system rafinacji stał się głównym dostawcą równoważącym niedobór na globalnym rynku produktów – intensywnie działając, eksportując na zagraniczne rynki i w konsekwencji wyczerpując własne zapasy, podczas gdy amerykańscy konsumenci płacą ceny ustalone przez globalny niedobór. Konsument ponosi znaczną część kosztów niedoboru; sektor rafineryjny przejmuje znaczną część renty niedoboru. Stwierdzenie „Ameryka ma niedobór oleju napędowego” obala to rozróżnienie. Ameryka nie ma problemu z produkcją oleju napędowego . Ameryka uczestniczy w globalnym niedoborze oleju napędowego – jako arbitrażysta ostatniej szansy.

Warstwa geopolityczna

Istnieje strategiczny wymiar, którego czytelnik starannie nie przeceniał, i który zasługuje na taką samą ostrożność w tym przypadku. Stany Zjednoczone gwałtownie zwiększyły swój dostęp do wenezuelskiej ciężkiej ropy naftowej dokładnie w momencie, gdy dostęp Chin do jej dostaw i inwestycji został ograniczony – dając Waszyngtonowi kolejne duże, ciężkie i kwaśne źródło dla rafinerii w Zatoce Meksykańskiej, jednocześnie pozbawiając chińskiego klienta jednego ze swoich stałych dostawców. W przypadku Wenezueli wypieranie chińskich i rosyjskich interesów wydaje się dość oczywiste. W przypadku Ormuz tak nie jest: zakłócenia wyraźnie stawiają Chiny w niekorzystnej sytuacji, biorąc pod uwagę ich zależność od ropy z Zatoki Perskiej i irańskiej, ale dowody nie dowodzą, że celem konfrontacji było pozbawienie Chin energii . Niemniej jednak szerszy schemat jest uderzający – około czterech milionów baryłek kanadyjskiej ropy dziennie, rosnący strumień ciężkiej ropy z Wenezueli, najbardziej zaawansowany kompleks rafineryjny na świecie, system SPR wykorzystywany jako międzynarodowy instrument stabilizacji rynku oraz eksport produktów z USA, który w coraz większym stopniu uzupełnia straty w dostawach z Bliskiego Wschodu i Rosji. To połączenie stawia Stany Zjednoczone w niezwykle silnej pozycji między globalną podażą ropy naftowej a światowym popytem na paliwo transportowe. Do jego produkcji nie jest potrzebny żaden spisek; rynki, wydarzenia militarne i ekonomika rafinerii mogą doprowadzić do niezwykłego rezultatu, którego nikt nie zaprojektuje.

Bardziej precyzyjna teza: dokąd właściwie trafiają te beczki?

Karl Miller, który recenzował pracę czytelnika, uznał mechanizm eksportu za właściwą diagnozę – zauważył wręcz, że jego własne wcześniejsze prace od dawna wskazywały na eksport produktów rafinowanych, a nie załamanie produkcji, jako główny czynnik zmniejszania się zapasów krajowych. Wysunął jednak bardziej konkretne wnioski dotyczące przeznaczenia i celu . Według jego oceny, znaczna część dodatkowego amerykańskiego oleju napędowego, paliwa lotniczego i nafty jest kierowana do Izraela i na szersze potrzeby armii USA poprzez nieprzejrzyste kanały handlowe i logistyczne, które zaciemniają tożsamość ostatecznego odbiorcy i unikają publicznej kontroli.

Kluczem, według jego relacji, jest Rotterdam i szerszy hub Amsterdam-Rotterdam-Antwerpia – kompleks magazynowania, mieszania i przeładunku, niekoniecznie miejsce docelowe. Konwencjonalna analiza zakłada, że ​​ładunek rozładowywany jest w Rotterdamie i księgowany jako zwykły eksport komercyjny do Europy. Jego dane wskazują, że znaczna część tych przepływów jest najprawdopodobniej przekierowywana dalej, aby zaspokoić potrzeby izraelskiego i amerykańskiego wojska. Rafinerie i firmy handlowe nadal pobierają marże, przyznaje – ale „eksport dla zysku” opisuje jedynie widoczną warstwę finansową, a nie ostateczne miejsce docelowe lub strategiczne przeznaczenie baryłek. Przyznaje, że udowodnienie pełnego łańcucha wymagałoby dalszych listów przewozowych, pobrań z terminali, ruchów tankowców, kontraktów z Agencją Logistyki Obronnej (DAR) i ewidencji odbiorców, które po prostu nie są ujawniane. Argumentuje, że właśnie ta nieprzejrzystość jest sednem sprawy.

Jego podsumowanie całego systemu stanowi najściślejsze stwierdzenie tezy: globalny kryzys miał swoje źródło w utracie podaży destylatów średnio destylowanych i marży rafineryjnej; Stany Zjednoczone nie odnotowały ogólnokrajowego spadku dostępności ropy naftowej ani produkcji rafineryjnej; ich wysoce obciążony system stał się głównym światowym dostawcą bilansującym; a rekordowy popyt eksportowy przekłada globalny niedobór na spadające zapasy krajowe, wyższe koszty odtworzenia i ograniczone marże regionalne. Ponowne pozyskiwanie surowców i giełdy SPR utrzymywały rafinerie w działaniu – ale nie przyczyniły się do przywrócenia brakującej globalnej zdolności bilansującej produkt.

Dwie warstwy argumentacji

Sprawa składa się z dwóch etapów. Warto rozpatrywać je oddzielnie, ponieważ opierają się na różnych rodzajach dowodów.

Pierwsza to teza makroekonomiczna przedstawiona przez Bryana, oparta na dokumentach publicznych. To, że mamy do czynienia z globalnym niedoborem rafinacji, a nie z niedoborem amerykańskiej ropy ; że Stany Zjednoczone działają jako dostawca rezerwowy; że rekordowe pęknięcia napędzają rekordowe marże rafineryjne, jednocześnie drenując krajowe zapasy – wszystko to potwierdzają niezależne analizy handlowe i rynkowe, dane EIA o zapasach na najniższym poziomie od dziesięcioleci oraz dokumenty samych rafinerii. W tym przypadku korespondenci i dane głównego nurtu mówią to samo.

Drugim jest wniosek Karla Millera o tym, dokąd ostatecznie trafiają beczki, wysnuwany na podstawie widocznych dowodów i zmierzający do wniosku, którego same te dowody nie formułują. Zaczyna od udokumentowanych faktów: Stany Zjednoczone są głównym – według niektórych jedynym – dostawcą paliwa lotniczego JP-8 klasy wojskowej dla izraelskich sił powietrznych; łańcuchy paliwowe do Izraela charakteryzują się utrwalonym schematem luk w systemie AIS i transferów między statkami, które zakłócają śledzenie; a Rotterdam i szerszy węzeł ARA funkcjonują jako kompleks magazynowania, mieszania i przeładunku, a nie jako miejsce docelowe. Do tych danych dodaje on własne, zastrzeżone dane i na podstawie ich połączenia dochodzi do wniosku, że znaczna część dodatkowego amerykańskiego destylatu zrzucanego w Rotterdamie jest kierowana dalej do Izraela i na szersze potrzeby wojskowe USA – marża handlowa, którą przechwytują handlowcy, jest jedynie widoczną warstwą przepływu, którego ostateczny cel i przeznaczenie są celowo ukrywane. Ostatnie ogniwa łańcucha — kolejne listy przewozowe, wypłaty z terminalu, ruchy tankowców, umowy DLA, rejestry odbiorców — nie są ujawniane publicznie, więc wniosek można wysnuć raczej ze schematu niż z udokumentowanego zapisu transakcji; z jego interpretacji wynika, że ​​właśnie ta nieprzejrzystość jest sednem sprawy.


We wtorek odbyłem swoją zwykłą pogawędkę z Winersami… Było to dwie godziny przed rozpoczęciem przez USA nowych ataków na Iran:

Larry C. Johnson o obecnej sytuacji strategicznej

Nima i ja rozmawialiśmy o wznowionym ataku USA na Iran, gdy nadeszła wiadomość, że Iran odpowiada atakiem:

Larry Johnson: Iran rozpoczyna ostrzał rakietowy: szybka odpowiedź po atakach USA

Mario zapytał mnie: „Czy Trump użyje broni nuklearnej?”

TRUMP GROŹNI

Ryan Dawson i ja omawiamy dzisiejszą przemoc w Zatoce Perskiej z Sulaimanem:

PILNE: IRAN ATAKUJE NA KUWEJT I BAHRAJN, KOLEJNE ATAKI WKRÓTCE z Larrym Johnsonem i Dawsonem

W przypadku dostaw ropy z Zatoki Perskiej obowiązuje zasada „wszystko albo nic”

Źródło zdjęcia: Amirhosein Khorgooi / AP

Ghalibaf wyjaśnia, że ​​w przypadku dostaw ropy naftowej z Zatoki Perskiej obowiązuje zasada „wszystko albo nic”.

uncutnews-ch/ghalibaf-erklaert-bei-den-oellieferungen-aus-dem-persischen-golf-gelte-das-prinzip-alles-oder-nichts

Wysoko postawiony irański urzędnik dodał, że bezpieczeństwo regionu zależy od wycofania wojsk amerykańskich.

Przewodniczący irańskiego parlamentu Mohammad Bagher Ghalibaf oświadczył 28 sierpnia, że ​​albo wszystkie kraje Zatoki Perskiej powinny mieć możliwość swobodnego eksportu ropy naftowej, albo nie powinny go eksportować wcale, dodając, że bezpieczeństwo Azji Zachodniej zależy od wycofania wojsk amerykańskich.

„Równanie tej wojny jest jasne: albo wszystko, albo nic!” powiedział Ghalibaf, dodając: „W regionie, w którym my nie sprzedajemy ropy, nikt inny też nie będzie jej sprzedawał”.

„Jeśli nie zagwarantujemy naszego bezpieczeństwa, żadna infrastruktura nie będzie bezpieczna” – podkreślił rzecznik.

„Bezpieczeństwo cieśniny zależy od wycofania sił amerykańskich. Wielokrotnie oświadczaliśmy, że sytuacja w cieśninie nie będzie już taka sama jak przed wojną”.

Oświadczenia te były odpowiedzią na twierdzenia dowódcy Centralnego Dowództwa Stanów Zjednoczonych (CENTCOM), admirała Brada Coopera, który twierdził, że siły amerykańskie przejęły całkowitą kontrolę nad Cieśniną Ormuz i wstrzymały eksport irańskiej ropy naftowej.

W oświadczeniu wydanym tego samego dnia irańskie Ministerstwo Spraw Zagranicznych wezwało wszystkie państwa, aby odmówiły egzekwowania tego dnia nowego pakietu sankcji USA, ostrzegając, że podporządkowanie się tym sankcjom uczyniłoby rząd współwinnym łamania prawa międzynarodowego i suwerennej równości państw.

Waszyngton wprowadził te środki pod nazwą „Operacja Economic Outcast” po tym, jak nie udało mu się osiągnąć celów wojny z Iranem za pomocą siły militarnej.

Ministerstwo potępiło pakiet sankcji, nazywając go aktem terroryzmu ekonomicznego, stwierdzając, że ujawnia on „przestępcze zamiary tych, którzy go opracowali i wdrożyli, mające na celu zadanie cierpienia narodowi irańskiemu i pozbawienie obywateli Iranu podstawowych praw człowieka; w związku z tym jest to zbrodnia międzynarodowa i zbrodnia przeciwko ludzkości”.

Twierdzono, że USA wykorzystują dolara jako broń, aby naciskać na inne rządy, naruszając w ten sposób Kartę Narodów Zjednoczonych i zasadę nieinterwencji, aby poparły ich politykę wobec Iranu.

Teheran oświadczył również, że sankcje naruszają postanowienie Międzynarodowego Trybunału Sprawiedliwości (MTS) z 3 października 2018 r., które nakłada na Waszyngton obowiązek usunięcia przeszkód w przepływie żywności, leków i sprzętu medycznego.

Ministerstwo powiązało wojnę ekonomiczną z szerszą ofensywną polityką USA i Izraela przeciwko Iranowi prowadzoną w ciągu ostatniego półtora roku, stwierdzając, że niezdolność ONZ i jej członków do przeciwdziałania tym naruszeniom doprowadziła do „niezwykle niebezpiecznego wzorca bezprawia”.

Irański minister spraw zagranicznych Abbas Araghchi oświadczył wcześniej, że kampania Trumpa pod hasłem „Gospodarczy D-Day” przyniesie Waszyngtonowi jedynie kolejną porażkę, i określił ją jako taktykę odwracającą uwagę od kryzysu zadłużenia USA, który w tym miesiącu osiągnął rekordowe 40 bilionów dolarów.

Wiceminister spraw zagranicznych Kazem Gharibabadi stwierdził, że zwrot w stronę wojny gospodarczej był konsekwencją nieosiągnięcia przez Waszyngton celów militarnych i że USA teraz zwracają się do swoich sojuszników o pomoc, twierdząc, że Iran stoi na skraju upadku.

Źródło: Ghalibaf deklaruje, że przepływy ropy w Zatoce Perskiej są „całe albo żadne”

Czy Europa zmarznie tej zimy? Niepokojąco niskie zapasy gazu

Czy Europa zmarznie tej zimy? Niepokojąco niskie zapasy gazu w magazynach

31/08/2026 zmianynaziemi/czy-europa-zmarznie-tej-zimy-niepokojace-zapasy-gazu-w-magazynach

Europa wchodzi w sezon jesienno-zimowy z bagażem obaw dotyczącymi bezpieczeństwa energetycznego. Aktualne dane wskazują, że magazyny gazu w Unii Europejskiej są zapełnione jedynie w około 63%. Jest to wynik najniższy od 13 lat, co budzi uzasadniony niepokój analityków rynku energii oraz decydentów politycznych. Sytuacja wygląda szczególnie słabo w Niemczech, gdzie poziom zapasów wynosi zaledwie 52,5%, co stawia największą gospodarkę kontynentu w trudnym położeniu.

Obecny stan magazynów jest wynikiem splotu kilku niekorzystnych czynników. Po pierwsze, ubiegłoroczna zima okazała się wyjątkowo surowa, co wymusiło większe zużycie zapasów niż zakładano w optymistycznych scenariuszach. Efekt tego był widoczny już na początku wiosny. W kwietniu poziom wypełnienia magazynów w UE wynosił niespełna 29%, podczas gdy w analogicznym okresie poprzedniego roku wskaźnik ten był o 6 punktów procentowych wyższy. Taki start sezonu uzupełniania zapasów sprawił, że Europa musiała gonić normy przez całe lato.

Dla porównania warto spojrzeć na dane z 2023 roku, kiedy to magazyny osiągały poziom 80% już w lipcu, a w sierpniu przekraczały barierę 90%. W 2024 roku próg 90% został osiągnięty w sierpniu, jednak obecna dynamika wskazuje na znacznie większe trudności. Eksperci z EnergyRiskIQ ostrzegają, że tak głęboki deficyt w stosunku do normy, wynoszący ponad 14 punktów procentowych, jest historycznie sygnałem ostrzegawczym. Jeśli w okresie od września do października, kiedy zamyka się okno intensywnego zatłaczania gazu, dojdzie do jakichkolwiek zakłóceń w dostawach, rynek może wejść w fazę silnego stresu.

Na rynku gazu cena kształtuje się obecnie na poziomie 68 euro za MWh. Choć nie są to kwoty z okresu największego kryzysu energetycznego, to w połączeniu z niskimi zapasami tworzą one presję na ceny dla odbiorców końcowych. Każde gwałtowne ochłodzenie w październiku lub listopadzie może spowodować szybki skok cenowy, ponieważ margines bezpieczeństwa jest w tym roku wyjątkowo wąski.

Mimo tych niepokojących danych, niektórzy analitycy próbują tonować nastroje. Zgodnie z aktualnymi projekcjami, przy zachowaniu obecnego tempa zatłaczania gazu, które wynosi około 0,29 punktu procentowego dziennie, magazyny mogą osiągnąć poziom 83% do 1 listopada. Byłoby to zgodne z tzw. zrelaksowanym celem zapełnienia. Inni eksperci, w tym przedstawiciele szwajcarskiej grupy Axpo, szacują, że realny poziom zapasów przed szczytem zimy wyniesie od 70% do 75%. Jest to wartość niska, ale wciąż nie krytyczna, o ile nie wystąpią nagłe awarie rurociągów lub konflikty geopolityczne odcinające kluczowe szlaki dostaw.

Aby sprostać normom wypełnienia przed sezonem 2026-2027, Europa będzie musiała zatłoczyć do magazynów co najmniej 68 mld metrów sześciennych gazu. To ogromne wyzwanie logistyczne i finansowe, szczególnie w obliczu konieczności dywersyfikacji źródeł dostaw i odejścia od surowców z Rosji. Unia Europejska dopuszcza 10% elastyczności w przypadku bardzo trudnych warunków zatłaczania, jednak w obecnej sytuacji każdy procent ma znaczenie.

Kluczowym pytaniem pozostaje to, jak zareagują rynki na ewentualne problemy z dostawami w najbliższych tygodniach. Jesień jest krytycznym momentem, ponieważ to właśnie teraz decyduje się, z jakim zapasem Europa wejdzie w najzimniejsze miesiące roku. Niskie stany magazynowe w Niemczech, które są hubem energetycznym dla wielu krajów regionu, mogą wpłynąć na stabilność dostaw w całej Europie Środkowej.

Podsumowując, Europa znajduje się w sytuacji ryzykownej, choć nie beznadziejnej. Najniższy od 13 lat poziom zapasów gazu w momencie wejścia w jesień pokazuje, jak bardzo kontynent jest wciąż wrażliwy na wstrząsy zewnętrzne. Choć prognozy wskazują na możliwość osiągnięcia poziomu 83% do listopada, margines błędu jest minimalny. Nadchodzące tygodnie pokażą, czy strategia uzupełniania zapasów w trybie przyspieszonym okaże się wystarczająca, by uniknąć kryzysu energetycznego przy pierwszej fali mrozów.

============================================

Źródła:

https://energyriskiq.com/gas-storage-levels-in-europe

https://global-energy-flow.com/storage

https://www.consilium.europa.eu/en/infographics/gas-stora…

https://tass.com/economy/2177971

https://www.investing.com/analysis/europes-gas-market-fac…

https://www.swissinfo.ch/eng/war-peace/gas-storage-facili…

Surowiec to nie paliwo: Dlaczego wenezuelska ropa nie rozwiąże problemu niedoboru oleju napędowego i paliwa samolotów odrzutowych

Surowiec to nie paliwo: Dlaczego wenezuelska ropa naftowa nie rozwiąże problemu niedoboru oleju napędowego i paliwa samolotów odrzutowych

29 sierpnia 2026 Larry C. Johnson sonar21/feedstock-is-not-fuel-why-venezuelan-crude-cannot-fix-the-diesel-and-jet-shortage

Mój przyjaciel, Karl Miller, opublikował świetny artykuł, który demaskuje twierdzenia Trumpa dotyczące wenezuelskiej ropy jako masowy przykład gaslightingu. Streszczam jego artykuł zatytułowany „Wenezuelska ropa naftowa: Fizyczna baryłka i ustawa kapitałowa”, ponieważ nie jest on publicznie dostępny za pośrednictwem linku.

27 sierpnia 2026 roku prezydent Trump ogłosił, jak to określił, największą umowę naftową w historii świata – porozumienie między USA a Wenezuelą, dające Stanom Zjednoczonym większościową kontrolę nad ponad 65 miliardami baryłek wenezuelskich rezerw, co, jak powiedział, „znacznie obniży ceny benzyny dla wszystkich Amerykanów”. Oferta została przyjęta z ceną benzyny wynoszącą około 4,09 dolara za galon, o około 27% wyższą niż rok wcześniej i zmierzającą do najdroższego sierpnia w historii, ponieważ sześciomiesięczna wojna z Iranem i zakłócenia w Ormuzie nadwątliły jedną piątą światowych zasobów – a wybory uzupełniające odbyły się za dwa miesiące.

Niezależni analitycy zauważyli błędy arytmetyczne w tym harmonogramie: 30–50 milionów baryłek, o których mówił Trump, to mniej niż połowa dziennego globalnego zużycia, 65 miliardów to szacunki zasobów, a nie dostępne zapasy, a wpływ na cenę będzie odczuwalny dopiero za kilka lat.
Informacja Millera jest ukryta pod tym zarzutem, ale też bardziej fundamentalnym: wenezuelska ropa naftowa nie jest substancją, która mogłaby rozwiązać problem niedoborów odczuwanych przez Amerykanów na stacjach benzynowych. To nie jest magiczne rozwiązanie. W krótkiej perspektywie to w ogóle nie rozwiąże problemu.

Punkt, który najczęściej jest pomijany

Obecny niedobór dotyczy produktów – oleju napędowego i paliwa lotniczego – a wenezuelska ropa naftowa o wysokiej zawartości węgla nie jest produktem. Jest surowcem rafineryjnym. Nie da się załagodzić niedoboru destylatu średniego za pomocą baryłki, która wciąż musi zostać rozcieńczona, zmieszana, uszlachetniona, poddana koksowaniu i hydrorafinacji, zanim uzyska się z niej galon nadający się do użytku.

Właśnie dlatego odruch „włączenia Wenezueli” zawodzi sam w sobie. Nawet pomijając kwestię, czy Caracas może wyprodukować więcej, istniejące już baryłki nie zwiększają podaży tam, gdzie rynek jest napięty. Szybkie dostawy z USA byłyby w dużej mierze przekierowane od obecnych odbiorców Wenezueli – Chin, Indii i Europy – a nie tworzone w oparciu o globalną produkcję. To zmienia strukturę rafinerii i szlaki handlowe, ale nie naprawia fizycznego niedoboru. Przeniesienie baryłki z chińskiej rafinerii do amerykańskiej to zmiana adresu, a nie nowa baryłka, a tym bardziej nowy galon paliwa lotniczego.

Dlaczego luka surowcowa jest wiążąca

Przyczyną jest natura ropy naftowej. Około trzy czwarte wenezuelskiej produkcji do 2028 roku ma być ciężkie, bardzo ciężkie lub bitumiczne, przy czym Pas Orinoko dostarczy około 60%. Materiał ten jest surowcem wsadowym na samym początku procesu konwersji; gotowa baryłka destylatu znajduje się w wielu kapitałochłonnych etapach dalszego przetwarzania — koksowanie i hydro-przetwarzanie, wodór, czas sprawności rafinerii, wydajność, dystrybucja — a żaden z nich nie stanowi ładunku ropy Merey. Cena mówi to samo: Merey 16 wynosiła średnio 67,36 USD/bbl w lipcu 2026 roku, około 12,35 USD poniżej koszyka OPEC, co jest ceną rynkową w kosztach konwersji tej ropy na coś użytecznego. Wenezuela nie jest w stanie naprawić obecnego niedoboru ropy naftowej lub destylatów średnich, ponieważ brakującym elementem nigdy nie była ropa naftowa.

Strona podażowa tylko to wzmacnia

Nie da się też szybko określić wolumenu. Produkcja w lipcu 2026 r. wynosiła blisko 1,1 mln baryłek dziennie – około jednej trzeciej szczytowego poziomu 3,4 mln baryłek dziennie z 1998 r. – a system, który miałby ją podnieść, został wydrążony: EIA dokumentuje rurociągi sprzed ponad 50 lat, przerwy w dostawach prądu, ograniczone zasoby rozcieńczalnika i uszkodzone rafinerie, a PDVSA szacuje koszt samych rurociągów na około 8 mld USD. Rystad szacuje próg rentowności pełnego cyklu na 70–80 USD/bbl lub więcej, a jego scenariusz bazowy dodaje tylko około 194 000 baryłek dziennie do IV kw. 2028 r.; powrót do 3 mln baryłek dziennie zająłby ponad 150 mld USD w ciągu 10–15 lat. Miller podkreśla, że ​​duże rezerwy podziemne nie stanowią dostaw – a 65 mld baryłek w ogłoszeniu prezydenta to dokładnie taka liczba: szacunek zasobów, a nie harmonogram dostaw.

Ujawnione preferencje: co główni gracze już powiedzieli Białemu Domowi

Najsilniejszym potwierdzeniem nie jest model, ale zachowanie firm, które musiałyby sfinansować odbudowę. W Białym Domu 9 stycznia 2026 roku, krótko po odsunięciu Maduro od władzy przez USA, Trump upierał się, że branża wyda ponad 100 miliardów dolarów na odbudowę wenezuelskiego sektora naftowego. Zebrani nie wyrazili na to zgody. Darren Woods z ExxonMobil powiedział prezydentowi prosto w twarz, że Wenezuela jest, w obecnej sytuacji, „nieinwestowalna” – że trwałe ramy prawne, warunki handlowe i stabilność muszą być najważniejsze, a Exxon wyśle ​​jedynie zespół techniczny do oceny. Ryan Lance z ConocoPhillips powiedział, że system wymaga najpierw gruntownej restrukturyzacji; obie firmy miały swoje aktywa wywłaszczone za czasów Cháveza, a do 30 stycznia zarówno Exxon, jak i Chevron oświadczyły, że nie planują zwiększać wydatków Wenezueli w tym roku. Liczby przedstawione przed spotkaniem pokrywały się z szacunkami Millera: Rystad szacował, że samo podwojenie produkcji do 2030 r. będzie wymagało około 110 mld dolarów, a powrót do poziomu z 2000 r. będzie kosztował bliżej 185 mld dolarów.

Jeden z entuzjastów podkreśla tę kwestię. Chevron – jedyny amerykański gigant, który już tam produkuje, z prawie 250 000 baryłek dziennie na podstawie specjalnej licencji – twierdzi, że mógłby zwiększyć przepływy o około 50% w niecałe dwa lata, ale nawet to podnosi całkowitą produkcję Wenezueli do zaledwie nieco ponad 1,1 miliona baryłek dziennie, w porównaniu ze szczytowym poziomem bliskim 4 milionom. Mniejsi nowi gracze, tacy jak Hunt Oil i SLB, podpisali pierwsze nowe umowy z PDVSA w sierpniu, ale główni gracze, którzy najlepiej sfinansują odbudowę, oficjalnie odmawiają wystawienia czeków. Kiedy osoby posiadające kapitał nazywają surowiec nie inwestowalnym, nie jest to krótkoterminowe rozwiązanie w zakresie dostaw.

Wenezuela to długoterminowa opcja odbudowy wydobycia ciężkiej ropy naftowej, a nie awaryjne źródło dostaw – a tym bardziej rozwiązanie w zakresie paliwa. Istniejące ładunki można przekierować, ale zmienia to mapę handlu bez dodawania baryłki netto ani galona gotowego; sensowna nowa produkcja jest odległa o lata i ponad sto miliardów dolarów, a firmy, które miałyby ją sfinansować, głośno o tym mówią. Niezależnie od tego, ile warta jest „największa umowa naftowa w historii świata” w ciągu dekady, nie obniży ona cen oleju napędowego ani paliwa lotniczego w tym roku. Problem niedoboru destylatów nie zostanie rozwiązany w Caracas.


Oto mój najnowszy wywiad dla Counter Currents z wielkim Robertem Barnesem:

Waszyngton demontuje swoje imperium, wojna po wojnie — Robert Barnes

Nima poprosił mnie o komentarz na temat dystansowania się USA od kurdyjskich Peszmergów:

Larry Johnson: USA wstrzymają wszelką pomoc wojskową dla kurdyjskich peszmergów

Sulaiman, powołując się na doniesienia medialne, poprosił mnie o komentarz w sprawie żądania Arabii Saudyjskiej, aby Stany Zjednoczone rozpoczęły nowe ataki na Hutich:

PILNE: TRUMP ODRZUCIŁ WNIOSEK ARABII SAUDYJSKIEJ, POROZUMIENIE O POROZUMIENIU ZERWANE Z POWODU GAZY Z UDZIAŁEM CIA LARREGO JOHNA

Dziękuję za nieocenione wsparcie w postaci czasu poświęconego na czytanie

Powrót Nord Stream

Powrót Nord Stream

Jeśli ktoś w Polsce uważa, że sprawa Nord Stream jest już definitywnie zamknięta – to się myli. Nie jest zamknięta z dwóch powodów.

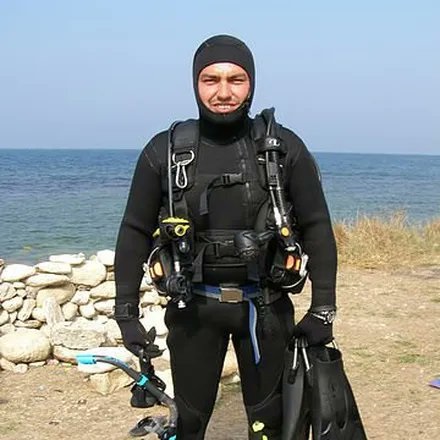
Po pierwsze, niemieckie śledztwo zostało zakończone i wskazało na sprawców grupę ukraińskich płetwonurków posługujących się jachtem „Andromeda” (na zdjęciu). Po drugie, także rola gospodarcza Nord Stream nie jest już przeszłością. Są gotowe plany, także amerykańskie, ponownego uruchomienia tego gazociągu po zakończeniu wojny na Ukrainie. A więc, jak mawiał klasyk, „ta czaszka może się jeszcze uśmiechnąć”.

Ale zanim do tego dojdzie czeka nas proces Ukraińców, którzy wysadzili Nord Stream we wrześniu 2022 roku. Jeden z nich, Wołodymyr Ż., do niedawna ukrywał się w Polsce korzystając z ochrony politycznej i sądowej. Mimo wydania przez Niemcy Europejskiego Nakazu Aresztowania – sąd polski pod przywództwem Dariusza Łubowskiego nie tylko odmówił wydania Ukraińca, ale ustami pana sędziego uczynił zeń wręcz bohatera całej ludzkości.

Co ciekawe, ale także najbardziej „europejski” premier w historii Polski, Donald Tusk, pochwalił pisowskiego sędziego, mimo że z punktu widzenia czysto prawnego nie miał on żadnych podstaw do podjęcia takiej a nie innych decyzji. Wydawało się więc, że sprawa jest zamknięta. Nic z tych rzeczy. Wołodymyr Ż., skuszony pieniędzmi jako ekspert kręconego w Chorwacji filmu amerykańskiego na kanwie jego wyczynu – został zatrzymany. Teraz sąd chorwacki prawie na pewno wyda go Niemcom.

Wołodymyr Ż.

I co wtedy? Wtedy wyjdzie na jaw udział Polski w tym akcie terroru. Na czym on polegał? Czy na operacyjnej pomocy grupie ukraińskich terrorystów, którzy mieli swoją bazę w Polsce, którzy pod szyldem firmy zarejestrowanej w Polsce  przygotowali zamach, i którzy korzystali z portu w Kołobrzegu? Czy też „tylko” na usilnym zacieraniu śladów już po zamachu i dezinformowaniu śledczych niemieckich, którzy zwracali się do władz polskich z prośbą o pomoc.

Proceder ten ujawnił w wydanej także u nas książce pt. „Wysadzić Nord Stream” amerykański dziennikarz śledczy Bojan Pancevski. Książka jest u nas przemilczana, czemu trudno się dziwić. No bo jak czytamy tam, że kiedy Niemcy zwrócili się do Polski o nagrania monitoringu z portu w Kołobrzegu, najpierw przez parę miesięcy strona polska milczała, a potem odpowiedziała, że takich nagrań nie ma. Odmówiła też danych z telefonów, którymi posługiwali się w Polsce Ukraińcy. Mało tego, Stanisław Żaryn, wówczas pełnomocnik rządu ds. Bezpieczeństwa Przestrzeni Informacyjnej Rzeczypospolitej Polskiej w rządzie PiS-u – świadomie dezinformował stronę niemiecką przekonując, że cała sprawa jest „rosyjską prowokacją”, a tak naprawdę to sami Rosjanie wysadzili swój gazociąg. To było wtedy oficjalne stanowisko Polski.

Donald Tusk wszedł w buty Stanisława  Żaryna i w komentarzu na temat zatrzymania Wołodymyra Ż. stwierdził, że to nie on powinien być ścigany, ale… twórcy Nord Stream! Zapomniał chyba, że był to projekt nie tylko rosyjski, ale europejski. Przypomnijmy. Akcjonariuszami Nord Stream AG były następujące firmy: Gazprom International Projects LLC, spółka zależna Gazprom – 51%, Wintershall Dea AG – 15,5%, PEG Infrastruktur AG, spółka zależna E.ON Beteiligungen – 15,5%, N.V. Nederlandse Gasunie – 9%, Engie (Francja) – 9%. Przestępstwo jest przestępstwem, straty są stratami – i w wypadku skazania Ukraińców firmy te mogą wystąpić o odszkodowanie nie tylko pod adresem Ukrainy, ale i Polski. Trudno nie nazwać postawy Polski w tej sprawie innym terminem jak obłęd.

Jan Engelgard  

Myśl Polska, nr 35-36 (30.08-6.09.2026)

Iran ostrzega przed kolejnym atakiem, który może unicestwić amerykańskie rezerwy ropy naftowej

Seyed M. Marandi: Iran ostrzega przed kolejnym atakiem, który może unicestwić amerykańskie rezerwy ropy naftowej – Trump panikuje.

W obszernym wywiadzie z dziennikarzem Dannym Haiphongiem, irański profesor Seyed Mohammad Marandi z Uniwersytetu w Teheranie ostrzega przed zmasowanym odwetem ze strony Iranu. W obliczu oblężenia gospodarczego ze strony USA, Teheran grozi zniszczeniem amerykańskich obiektów naftowych i energetycznych w regionie, a także wszystkich szlaków okrężnych wokół Cieśniny Ormuz.
Marandi podkreśla, że ​​toczy się wojna, a nie zawieszenie broni, i że państwa Zatoki Perskiej, które goszczą i finansują bazy USA, ponoszą pełną odpowiedzialność.

https://youtube.com/watch?v=EvDXk8OK49k%3Ffeature%3Doembed

Iran grozi odwetem „podobnym do trzęsienia ziemi” – Marandi: Państwa Zatoki Perskiej i amerykańskie obiekty naftowe są zagrożone

Seyed Mohammad Marandi, profesor Uniwersytetu w Teheranie i wieloletni analityk irańskiej polityki zagranicznej i bezpieczeństwa, w niedawnym wywiadzie udzielonym Danny’emu Haiphongowi, skontekstualizował i znacząco zintensyfikował najnowsze ostrzeżenia Teheranu. Impulsem do ataku było oświadczenie nowego przewodniczącego irańskiej Najwyższej Rady Bezpieczeństwa Narodowego, generała Mohsena Rezaia (również dr Mohsen Rezai, doktor ekonomii), który w obszernym wywiadzie jasno dał do zrozumienia, że ​​Iran przygotowuje odwet o charakterze trzęsienia ziemi, jeśli Stany Zjednoczone i ich partnerzy regionalni będą kontynuować lub rozszerzać blokadę gospodarczą.

Rezai podobno oświadczył, że irańskie siły zbrojne są gotowe wyeliminować amerykańskie interesy gospodarcze w regionie. Twierdził, że amerykańskie firmy były dotychczas celowo oszczędzane, ale to może się zmienić. Wyraźnie ostrzegł wszystkie państwa Zatoki Perskiej, aby nie brały udziału w „wojnie gospodarczej” z Iranem. W przeciwnym razie, ostrzegł, cała wspierana przez USA infrastruktura energetyczna w Zatoce Perskiej, a także szlaki okrężne wokół Cieśniny Ormuz – zwłaszcza Janbu nad Morzem Czerwonym i Fudżajra w Zjednoczonych Emiratach Arabskich – zostaną zaatakowane.

W takim przypadku nie będzie można wyeksportować ani jednej kropli ropy, ani przez Cieśninę Ormuz, ani alternatywnymi szlakami.

Marandi podkreśla: „Jesteśmy w stanie wojny. Nie ma zawieszenia broni – ani ze Stanami Zjednoczonymi, ani z reżimem izraelskim, ani z krajami, które goszczą i wspierają USA w tej wojnie”. Wymienia państwa Zatoki Perskiej: Arabię ​​Saudyjską, Zjednoczone Emiraty Arabskie, Kuwejt, Bahrajn, Katar, Oman, a nawet Jordanię. Wszystkie te państwa goszczą siły amerykańskie, a niektóre (Kuwejt, Arabia Saudyjska, Katar i Zjednoczone Emiraty Arabskie) nawet finansują ich rozmieszczenie. To czyni je aktywnymi uczestnikami trzech wojen z Iranem: wojny w Iraku w 1980 roku, która była masowo wspierana przez USA i Zachód; tzw. „błyskawicznego uderzenia” z poprzedniego roku, w którym amerykańskie samoloty zaopatrywały izraelskie samoloty z baz w Zatoce Perskiej i zapewniały wsparcie radarowe i powietrzne; oraz obecnego, trwającego konfliktu.

Reżimy Zatoki Perskiej zachowują się, jakby były ofiarami, podczas gdy samoloty startują z ich terytorium, paliwo jest dostarczane, a instalacje radarowe są wykorzystywane. Iran jak dotąd zareagował „bardzo łagodnie”. Jednak wielu Irańczyków spodziewa się, że reżimy zostaną surowiej ukarane po dekadach wrogości. „Iran ma prawo teraz zaatakować, ponieważ jesteśmy w stanie wojny, a Stany Zjednoczone prowadzą wojnę oblężenia”.

Zbliżająca się eskalacja: od blokady morskiej do totalnej wojny gospodarczej

Marandi opisuje obecną politykę USA jako „oblężenie głodowe” i „barbarzyński akt wojny” wymierzony w irańską ludność cywilną – kobiety i dzieci. Twierdzi, że Zachód zastosował już podobne strategie wobec Syrii (ustawa Cezara), Kuby i Wenezueli. Sekretarz Skarbu USA Scott Bessent ma wkrótce ogłosić konkretne środki; spekulacje wskazują na „blokadę lądową”, która miałaby wywrzeć presję na sąsiednie państwa, takie jak Pakistan, Zjednoczone Emiraty Arabskie, Arabia Saudyjska, Azerbejdżan i Turcja, aby zaprzestały współpracy z Iranem.

Iran odpowiedział wyraźnymi groźbami: Każdy, kto przyczynił się do uduszenia narodu irańskiego, zostanie ukarany militarnie. Eksport ropy naftowej i gazu z państw Zatoki Perskiej zostanie całkowicie wstrzymany, lotniska zamknięte, a infrastruktura krytyczna zniszczona. Na przykład Katar, który niedawno podpisał umowę o zaopatrywaniu amerykańskich tankowców, był szczególnie narażony na atak. Kilkanaście pocisków i kilkadziesiąt dronów wystarczyłoby, by sparaliżować infrastrukturę gazową emiratu – a tym samym reżim.

To samo dotyczy Arabii Saudyjskiej, Emiratów, Kuwejtu i Bahrajnu: „To pustynie z ropą i gazem. Nic więcej”. Irańska kontrofensywa doprowadziłaby te państwa do gospodarczego i politycznego upadku. Azerbejdżan (Baku) również jest ostrzegany: jeśli droga do Rosji zostanie zablokowana, Iran może zamknąć instalacje naftowe w Baku i przerwać przepływ ropy do Izraela przez Turcję.

Marandi wskazuje na szybko rosnącą irańską produkcję wojskową. Irański dowódca wojskowy niedawno odwiedził tajną podziemną fabrykę pocisków balistycznych i mówił o „ogromnym boomie w produkcji wojennej”: wyższej jakości, większych możliwościach i znacznie zwiększonym wolumenie produkcji. Iran posiada podziemne fabryki, ośrodki badawczo-rozwojowe i struktury dowodzenia, które są niedostępne dla Stanów Zjednoczonych.

Podczas gdy Waszyngton stara się rozwijać obronę powietrzną, Iran produkuje szybsze i lepsze pociski rakietowe oraz drony. Doświadczenia z niedawnych konfliktów (wojna 12-dniowa, wojna 40-dniowa i 13-dniowa ofensywa po zerwaniu Porozumienia o Porozumieniu) dodatkowo wzmocniły te zdolności.

Skutki ekonomiczne i ryzyka globalne

Wypowiedzi Marandiego dotyczące skutków gospodarczych są szczególnie kontrowersyjne. Państwa Zatoki Perskiej posiadają ogromne aktywa w amerykańskich obligacjach, akcjach i na rachunkach bankowych. Jednak ich dochody z ropy naftowej, gazu, nawozów, helu, siarki i aluminium już gwałtownie spadły. Musiałyby sprzedać te aktywa, aby utrzymać swój kosztowny styl życia i projekty związane z budowaniem wizerunku (Dubaj, Doha). Stany Zjednoczone raczej by im na to nie pozwoliły – a gdyby nawet, dodatkowo nadwyrężyłyby i tak osłabiony rynek obligacji. Japonia, Chiny i inni gracze już się wycofują. Trump liczył na biliony dolarów inwestycji państw Zatoki Perskiej w projekty związane ze sztuczną inteligencją – teraz nie wchodzą one w grę.

Marandi dostrzega zagrożenie globalnego załamania gospodarczego: „Jeśli Trump potraktuje tę politykę poważnie i nie ustąpi, nastąpi załamanie – ale nie w Iranie, a raczej w Kuwejcie, Emiratach Arabskich, Katarze, Bahrajnie i Arabii Saudyjskiej”. Znaki są już widoczne: niestabilny jen i rynki obligacji, wysokie ceny oleju napędowego w USA (prawie 6 dolarów za galon) oraz utrzymujące się niedobory energii. Całkowita blokada Cieśniny Ormuz i alternatywne szlaki transportowe drastycznie pogłębiłyby niedobory LNG, petrochemikaliów, nawozów i aluminium.

Jednocześnie Iran rozwija alternatywne korytarze lądowe: korytarz północ-południe do Rosji (w tym linię kolejową Rasht Astara, której budowa wkrótce zostanie podpisana), trasy przez Azję Środkową, Afganistan i Pakistan. Towary, które wcześniej docierały przez Dubaj i Zatokę Perską, coraz częściej trafiają przez Azję Środkową. Ponadto sankcje zmusiły Iran do zbudowania w dużej mierze samowystarczalnej bazy przemysłowej i rolniczej. Dzięki dobrym zbiorom kraj jest niemal całkowicie samowystarczalny.

Kontekst historyczny i ocena strategiczna

Marandi przypomina wcześniejsze sankcje „maksymalnej presji” za czasów Obamy i Trumpa, które Iran przetrwał – czasami praktycznie bez eksportu ropy.

Dziś sytuacja jest inna: Iran toczy otwartą wojnę, dwukrotnie pokonał połączone siły USA, Izraela i ich regionalnych sojuszników i dysponuje realnymi możliwościami militarnymi. Reżimy Zatoki Perskiej nie są suwerennymi aktorami, lecz raczej rodzinnymi dyktaturami ustanowionymi przez USA i Wielką Brytanię, pozbawionymi prawdziwej niezależności. Prywatne sygnały ze strony państw Zatoki Perskiej wyrażające chęć stworzenia niezależnego systemu bezpieczeństwa z Iranem lub zaproszenia do „paktu bezpieczeństwa w Mekce” (Arabia Saudyjska, Pakistan, Turcja) obecnie nie przynoszą skutku. Reżimy pozostają związane z Waszyngtonem, nawet jeśli prywatnie wyrażają swoje niezadowolenie.

Podsumowując, Marandi podkreśla, że ​​cała eskalacja jest prowadzona „w imię syjonizmu i ludobójstwa w Strefie Gazy”. Trump i Netanjahu są gotowi poświęcić globalną gospodarkę, aby izraelscy żołnierze i piloci mogli „cieszyć się” zabijaniem i głodzeniem dzieci. Irańczycy mają na myśli wybory parlamentarne: kryzys gospodarczy w USA mógłby znacząco osłabić pozycję Trumpa po listopadzie.

Marandi kończy jasnym stwierdzeniem: Iran zareaguje „bardzo szybko i bardzo zdecydowanie”. Konsekwencje wpłyną nie tylko na region, ale na całą gospodarkę światową. Jednocześnie ostrzega przed zapominaniem o Strefie Gazy i cierpiących dzieciach – Rada Pokoju zniszczyła globalny impet protestu. Nadzieja leży w tym, że rosnąca nienawiść do izraelskiego reżimu i jego zwolenników ostatecznie doprowadzi do zmiany.

Z wywiadu wynika, że ​​Teheran wyraźnie nakreślił czerwoną linię. To, czy Waszyngton i państwa Zatoki Perskiej ją przekroczą, zdaniem Marandiego, zadecyduje o losie regionalnych reżimów, a być może i światowej gospodarki.

Wojna ekonomiczna Trumpa przeciwko Iranowi niszczy gospodarkę USA

Wojna ekonomiczna Trumpa przeciwko Iranowi zniszczy gospodarkę USA

– wybuchowa analiza prof. Michaela Hudsona

Czas jest nie tylko po stronie Iranu, ale także Rosji, podkreśla Hudson już na początku. To równoległa walka między wojną Rosji z Ukrainą a kontrolą nad eksportem zboża. Ani Iran, ani Rosja nie korzystają z tego okresu w pierwszej kolejności; Stany Zjednoczone i ich sojusznicy znajdują się pod ogromną presją. Hudson doszukuje się historycznych paraleli: podczas wojen napoleońskich w 1812 roku rosyjska zima sprzyjała obrońcom, a wojska Napoleona zamarzły na śmierć. Sto lat później niemiecki atak na Związek Radziecki został opóźniony, ponieważ musieli czekać na wojska włoskie z Afryki; gdy Wehrmacht dotarł do Stalingradu i Leningradu, zima ponownie nadeszła i w decydujący sposób przyczyniła się do ich klęski. Dziś system finansowy odgrywa tę rolę: działa przeciwko USA.

Stany Zjednoczone znajdują się w opłakanym położeniu. Pomimo faktu, że ponad jedna czwarta światowego wydobycia ropy naftowej z Zatoki Perskiej nie jest eksportowana, Waszyngtonowi udało się sztucznie utrzymać niskie ceny ropy, uwalniając rezerwy ze Strategicznych Rezerw Ropy Naftowej (SPR) oraz poprzez cła nakładane przez inne kraje. Rezerwy te są jednak systematycznie uszczuplane. W Stanach Zjednoczonych toczy się już zażarta debata na temat momentu, w którym opróżnienie podziemnych kawern solnych doprowadzi do zawalenia się, zanieczyszczenia środowiska lub zablokowania rurociągów.

Administracja Trumpa jest podobno gotowa zwiększyć eksploatację rezerw ponad punkt krytyczny, aby utrzymać niskie ceny ropy naftowej, a zwłaszcza ceny produktów pochodnych – oleju napędowego do ciężarówek, paliwa lotniczego i nawozów. Celem jest uniknięcie rozdrażnienia wyborców i ochrona Republikanów w nadchodzących wyborach uzupełniających w listopadzie. Listopad szybko się zbliża; Waszyngton ściga się z czasem.

Iran musi tylko czekać, odstraszyć bezpośredni atak i pozwolić, by amerykańska i europejska gospodarka uległy samozniszczeniu. Kryzys nie wynika wyłącznie z ropy naftowej, ale również z niedoborów żywności. Dwadzieścia siedem procent światowego handlu zbożem odbywa się przez Morze Bałtyckie. Ukraina rozpoczęła bombardowanie rosyjskich statków, aby pozbawić Rosję wpływów dewizowych z eksportu zboża (głównie do Indii i Azji Wschodniej). Rosja odpowiedziała atakiem na ukraińskie statki – zarówno te przewożące broń do Odessy, jak i te transportujące zboże.

Nadszedł czas żniw. Ukraińskie magazyny są pełne, a statki nie mogą być załadowane. Zazwyczaj większość ukraińskiego zboża trafia do Europy. Europa zmaga się zatem z jednoczesnym gwałtownym wzrostem cen żywności i ropy naftowej.

Gospodarki Zachodu są tak obciążone, że nie są w stanie wytrzymać gwałtownego wzrostu cen ropy naftowej. Całe gałęzie przemysłu stałyby się nierentowne, ciężarówki nie byłyby w stanie realizować opłacalnych dostaw, a dystrybucja żywności w USA stałaby się droższa. Presja ta narasta przede wszystkim na Zachodzie i w niektórych częściach Globalnego Południa. To właśnie determinuje dynamikę militarną: każda eskalacja, która zaburza równowagę gospodarczą, podważa sam cel polityki militarnej – kontrolę nad innymi krajami i ich gospodarkami.

Przez 80 lat Stany Zjednoczone kontrolowały większość światowych gospodarek nie poprzez inwazję, lecz za pomocą środków finansowych. Jednak wojna gospodarcza z Iranem, zainicjowana przez Trumpa, oraz wsparcie NATO dla wojny z Rosją niszczą właśnie te finansowe instrumenty kontroli. Sekretarz Skarbu Scott Bessent ogłosił plany zablokowania wszystkich tradycyjnych metod płatności stosowanych przez Iran. Jeśli Iran nie otrzyma zapłaty za swoją ropę, jej eksport stanie się nieopłacalny.

Zmusza to jednak nie tylko Iran, ale także banki, które płacą za irańską ropę – chińskie, azjatyckie i japońskie – do znalezienia sposobów na uniknięcie kontroli Departamentu Skarbu USA. Logiczną konsekwencją jest odejście od dolara.

Kontrola nad ropą OPEC, a zwłaszcza ropą z Zatoki Perskiej, była jednym z głównych instrumentów amerykańskiej potęgi finansowej. Handel ropą w dolarach i inwestowanie dochodów w gospodarkę USA lub amerykańskie banki wspierały system amerykański. Obecnie, wykorzystując handel ropą jako broń i punkt zapalny, Waszyngton pozbawia się właśnie tego instrumentu.

Prowadzący podsumowuje logikę i otrzymuje zgodę Hudsona: Iran cierpliwie blokuje Cieśninę Ormuz, Rosja blokuje eksport zboża z Ukrainy. To napędza wzrost cen energii i surowców w Europie, USA i Azji, generując inflację, hamując wzrost gospodarczy i wymuszając wyższe stopy procentowe. Kraje zachodnie są już mocno zadłużone; rentowność amerykańskich obligacji skarbowych jest najwyższa od 2007 roku, a rentowność japońskich obligacji jest najwyższa od dziesięcioleci. Koszty obsługi długu dramatycznie rosną. To pięta achillesowa gospodarek zachodnich – problem, przed którym ekonomiści tacy jak Hudson ostrzegają od lat. W Japonii jen jest zagrożony dewaluacją, a carry trade grozi załamanie. Istniejący „bandaż” – Japonia deponuje amerykańskie obligacje skarbowe i otrzymuje dolary w zamian za wsparcie własnej waluty – nigdy nie został w pełni wystawiony na próbę.

Po fiasku opcji kinetycznych, Trump ucieka się teraz do wojny gospodarczej, aby wymusić ustępstwa ze strony Iranu. Ale robiąc to, pokazuje światu – podobnie jak Biden w wojnie na Ukrainie, a poprzedni prezydenci w Iranie – że dolar może być użyty jako broń. To wypycha kraje z amerykańskiego systemu finansowego, który od dziesięcioleci rządzi globalną gospodarką. Trump zyskuje krótkoterminową przewagę, ale w dłuższej perspektywie strzela sobie w stopę. Iran z kolei winduje stopy procentowe poprzez wyższe ceny energii i surowców, co również osłabia pozycję USA.

Iran wie, że nie jest w stanie pokonać USA militarnie. Może zaatakować amerykańskie bazy na Bliskim Wschodzie, ale nie samą Amerykę. Odpowiedź: jeśli Iranowi nie wolno eksportować ropy, to nikt nie powinien jej eksportować. W ten sposób Teheran zrzuca odpowiedzialność na inne kraje – Azję, Globalne Południe, a zwłaszcza Chiny. Chiny są lepiej przygotowane niż inne: ogromne rezerwy, węgiel i ogromne inwestycje w energię słoneczną. Inne kraje zastanawiają się teraz, jak wspólnie powstrzymać USA i znormalizować ceny ropy. Odpowiedź brzmi: środki zaradcze, sankcje finansowe wobec samych Stanów Zjednoczonych i utworzenie alternatywnego międzynarodowego systemu bankowego – nie waluty BRICS, ale rzeczywistej alternatywy dla Międzynarodowego Funduszu Walutowego.

Większość krajów utrzymywała swoje rezerwy dolarowe na względnie stabilnym poziomie i inwestowała nadwyżki w złoto . Unia Europejska ma obecnie więcej rezerw złota niż rezerw dolarowych. Kraje mogły posiadać złoto lub waluty wzajemne – preferowaną walutą był juan chiński. Rosja miała złe doświadczenia z rupią indyjską. Chiny i Rosja stworzyły już własne systemy rozliczeniowe, które omijały SWIFT. Przez lata Ameryka groziła odcięciem nieposłusznych krajów od SWIFT; teraz pojawiły się alternatywy. Próbowano nawet kryptowalut – dopóki Bessent nie pochwalił się, że USA przejęły irańskie zasoby kryptowalut o wartości miliarda dolarów.

Potrzebny jest międzynarodowy system płatności i system rezerw. Jeśli Chiny pożyczają pieniądze innym krajom, aby zapłacić za droższą ropę i zboże, muszą stworzyć coś w rodzaju banku międzynarodowego – coś więcej niż tylko bank BRICS, ponieważ kraje BRICS mają zbyt duże różnice. Przywództwo powinno należeć do Chin, Rosji i Iranu („RIC”).

Bez MFW, dolara, systemu SWIFT i euro świat podzieli się na odrębne systemy finansowe. Kraje, które porzucą dolara, powiedzą: Trump spowodował dwa kryzysy – wyższe koszty gazu, instrumentów pochodnych, nawozów, chemikaliów i żywności. Musimy wybrać: czy dotować nasz przemysł i gospodarstwa domowe, aby nie musiały cierpieć z powodu braku ogrzewania i żywności zimą, czy obsługiwać obligacje dolarowe i długi wobec organizacji międzynarodowych? Nasze własne gospodarki są na pierwszym miejscu. Od 70 do 80 lat kraje tego pragną, ale brakowało im odpowiedniego narzędzia. Iran dostarczyłby ropę, Rosja ropę i zboże, Chiny ogromne rezerwy – a tym samym nastąpiłaby dedolaryzacja i wyłoniłby się alternatywny system monetarny. Wyeliminowałoby to instrumenty, za pomocą których Ameryka po II wojnie światowej przepisała reguły globalnej gospodarki we własnym interesie – wbrew pierwotnemu zamysłowi Johna Maynarda Keynesa, który leżał w interesie Anglii.

Na zarzut, że jakikolwiek alternatywny system – taki jak juan – mógłby później stać się równie użyteczny jak dolar, Hudson odpowiada: Istnieje lepsza alternatywa. Była ona szeroko dyskutowana między Wielką Brytanią a Stanami Zjednoczonymi w 1944 roku. Keynes, reprezentujący brytyjskie ministerstwo skarbu, ostrzegał, opierając się na doświadczeniach I wojny światowej i niemieckich reparacjach, że model amerykański (pożyczki MFW z programami oszczędnościowymi i przymusową prywatyzacją) nie służy brytyjskim interesom. Wielka Brytania będzie kumulować deficyty, Ameryka – nadwyżki. Wiele krajów Globalnego Południa uszczupli swoje rezerwy walutowe z czasów wojny i popadnie w długi.

Rozwiązaniem Keynesa był międzynarodowy bank, który rozliczałby jedynie salda międzypaństwowe – „bancor”, mieszankę bankowego pieniądza fiducjarnego (obecnie elektronicznego) i złota. Celem było zapobieżenie gromadzeniu przez poszczególne kraje tak dużych nadwyżek, że ich odpowiedniki – deficyty innych – zmuszą je do zaciskania pasa i depresji. Dokładnie to wydarzyło się po 1918 roku: niemieckie oszczędności, francuska hiperinflacja i brytyjski strajk generalny w 1926 roku. W systemie Keynesa chroniczne, niespłacalne długi miały zostać umorzone – a wraz z nimi odpowiadające im aktywa krajów z nadwyżkami. Stany Zjednoczone odrzuciły to rozwiązanie, ponieważ to one były krajem z nadwyżkami.

Chiny mogłyby wspierać i pomagać w kształtowaniu właśnie tego modelu. Mogłyby wyjaśnić, że generowanie nadmiernych nadwyżek nie zaszkodzi innym krajom. Inwestycje w porty, koleje i infrastrukturę w ramach Inicjatywy Pasa i Szlaku mają na celu zwiększenie produktywności i zdolności do zarobkowania krajów-beneficjentów, umożliwiając im spłatę pożyczek – w przeciwieństwie do kryzysów zadłużenia w Ameryce Łacińskiej w latach 70. XX wieku, które doprowadziły do ​​prywatyzacji i wyprzedaży aktywów. Chiny nie mają porównywalnego sektora finansowego i mogą ustrukturyzować system geopolitycznie, koncentrując się na produktywności, a nie wyłącznie na zysku czy stopach procentowych.

Rozwiązanie nie leży w istniejącym systemie finansowym i gospodarczym. To globalny kryzys. Konflikt zbrojny, wcześniej rozumiany jako zderzenie cywilizacji, ustępuje miejsca starciu systemów gospodarczych: modelowi napędzanemu przez wierzycieli i finansowanemu z konfrontacją z przemysłowym modelem kapitalistycznym lub socjalistycznym, wzorowanym na chińskim i azjatyckim. To jest prawdziwa konfrontacja, przed którą stoi świat.

Hudson podsumowuje: Koła nie trzeba wyważać. Zostało zaprojektowane już w 1944 roku i odrzucone przez ówczesny ośrodek władzy, Stany Zjednoczone. Powojenny porządek, który dominował na świecie od 1945 roku, dobiega końca.

Zielona szajba, zielona groźba: Ulgi dla przemysłu w Polsce będą 80 razy mniejsze niż w Niemczech?

Ulgi dla przemysłu w Polsce będą 80 razy mniejsze niż w Niemczech?

Ulgi dla przemysłu w Polsce będą 80 razy mniejsze niż w Niemczech? „Gaszenia pożaru szklanką wody”

Branże energochłonne ostrzegają, że wysokie ceny energii i opłaty sieciowe podkopują konkurencyjność polskiego przemysłu. Wskazują, że skala ulg planowanych w Polsce jest nieporównywalnie mniejsza niż w Niemczech i Francji.

Piotr Myszor wnp/ulgi-dla-przemyslu-w-polsce-beda-80-razy-mniejsze-niz-w-niemczech-gaszenia-pozaru-szklanka-wody

Dodano: 19 sierpnia 2026

Ulgi dla przemysłu w Polsce będą 80 razy mniejsze niż w Niemczech? "Gaszenia pożaru szklanką wody"

– W Polsce przemysł może w najlepszym razie liczyć na ulgi, które są kilkukrotnie niższe niż w innych krajach UE – mówi Przemysław Sztuczkowski.

  • Niemcy przeznaczają miliardy euro na obniżenie opłat sieciowych i dopłaty do cen energii, a w Polsce efekt ulg ma wynieść 316 mln zł.
  • Polski przemysł energochłonny płaci za energię ok. 30 proc. więcej niż w Niemczech i niemal dwukrotnie więcej niż we Francji, a opłaty sieciowe są najwyższe w UE.
  • Branża postuluje obniżenie poziomu taryf sieciowych dla przemysłu, rozszerzenie kręgu uprawnionych odbiorców, obniżenie progu wejścia i odejście od kryterium napięcia.
  • O przyszłości europejskiej produkcji, przemysłowej transformacji oraz budowie odpornej gospodarki będziemy dyskutować na Forum Nowego Przemysłu, które 13-14 października 2026 r. odbędzie się w Międzynarodowym Centrum Kongresowym w Katowicach.

Europa już wie, że transformacja energetyczna mocno bije w konkurencyjność przemysłu. Unia deklaruje wsparcie, ale duża część krajów rzeczywiście już je oferuje. Przykładem mogą być Niemcy, które tylko na ten rok przewidziały 6,5 mld euro na obniżenie opłat sieciowych o ponad połowę oraz 3,8 mld euro na program dopłat do cen energii (CISAF).

W Polsce nadal nie mamy CISAF (wprowadzenie go to jeden z postulatów branży, który mimo rządowych obietnic wciąż nie zostaje spełniony), a łączny efekt ulg sieciowych ma wynieść zgodnie z Oceną Skutków Regulacji 316 mln zł.

– To oznacza, że Polska przeznaczy na ulgi sieciowe ponad 80 razy mniej niż Niemcy – jak mamy w takich warunkach konkurować? – pyta Przemysław Sztuczkowski, prezes Cognora.

Według przedstawicieli branży i Hutniczej Izby Przemysłowo-Handlowej polski przemysł energochłonny traci konkurencyjność z uwagi na najwyższe koszty energii. Według nich mamy koszty ponad dwa razy wyższe od unijnej średniej. Biorąc pod uwagę kraje z najniższymi stawkami, jest znacznie gorzej – w stosunku do Francji to sześciokrotnie wyższe stawki.

Najwyższe koszty energii w UE? Branża porównuje Polskę z Niemcami i Francją

– Polski odbiorca przemysłowy płaci za energię o około 30 proc. więcej niż niemiecki i niemal dwukrotnie więcej niż francuski, a same opłaty sieciowe są u nas najwyższe w całej Unii – dwukrotnie wyższe od średniej unijnej. Tymczasem taka Francja stosuje ulgi sieciowe na poziomie 74-81 proc., uzasadniając to korzyściami, które przemysł przynosi również systemowi energetycznemu. Ten system w Niemczech czy Francji jest przecież taki sam jak u nas. Tylko u nas nie dostrzega się tych dobrych stron funkcjonowania dużych zakładów dla sieci – to wymaga zmiany i tego się domagamy – podkreśla Mirosław Motyka, prezes Hutniczej Izby Przemysłowo-Handlowej.

Według danych Eurostatu za drugą połowę ubiegłego roku polski odbiorca przemysłowy ponosił łączne koszty energii o ok. 30 proc. wyższe niż niemiecki, o 50 proc. wyższe niż włoski, o 85 proc. wyższe niż hiszpański i niemal o 200 proc. wyższe niż francuski.

Mało tego, w ostatnich latach te różnice w wysokości opłat stale się zwiększają, bo podczas gdy inne rządy wprowadzają ulgi, nasz tylko podnosi stawki. Przedsiębiorcy wskazują na to, że opłata jakościowa wzrosła ponad trzykrotnie – z 9 zł/MWh (2022) do ok. 32 zł/MWh (2026), a opłata mocowa na 2026 r. wzrosła do 219,4 zł/MWh, co stanowi wzrost o 55 proc. rok do roku.

Opłaty sieciowe i ulgi w Europie: gdzie przemysł dostaje 80-90 proc. wsparcia

Mocnym elementem kosztowym są w całej Europie opłaty sieciowe. Tu także jesteśmy „w czołówce”. Koszty sieciowe dla polskiego przemysłu energochłonnego są dwukrotnie wyższe niż średnia UE i sześciokrotnie wyższe niż we Francji czy Hiszpanii. Tyle że w wielu innych krajach UE przemysł energochłonny może korzystać ze specjalnych ulg w opłatach sieciowych sięgających nawet 80-90 proc.

W Hiszpanii i Francji ulgi sięgają do 80 proc., a w Niemczech i Wielkiej Brytanii do 90 proc. Oczywiście Brytyjczycy nie są już członkami UE, ale pozostają w naszej strefie gospodarczej.

W Polsce mamy na razie tylko plany jakiegokolwiek wsparcia i to plany, według branż energochłonnych, wysoce niewystarczające.

– Projekt rozporządzenia taryfowego sprawia wrażenie próby ugaszenia pożaru szklanką wody, bo skala wsparcia jest całkowicie nieadekwatna do wyzwań, przed którymi stoi dziś przemysł energochłonny – mówi Mirosław Motyka.

Projekt rozporządzenia: „widełki” ulg i rola prezesa URE

W rządowej propozycji rozporządzenia ulgi sieciowe zapisano jako „widełki” – mogą wynieść maksymalnie do 50 proc. składnika zmiennego i do 10 proc. składnika stałego. Zdaniem przemysłu oznacza to brak gwarancji jakiejkolwiek obniżki, ponieważ realny poziom ulgi zależy od uznaniowej decyzji operatora i prezesa Urzędu Regulacji Energetyki.

– W Polsce przemysł może w najlepszym razie liczyć na ulgi, które są kilkukrotnie niższe niż w innych krajach UE. Ministerstwo Energii ustawia sobie sufit ambicji znacznie niżej niż podłoga w innych krajach – mówi Przemysław Sztuczkowski.

Przedsiębiorcy wskazują przy tym, że planowane ulgi nie dość, że są za niskie, to jeszcze źle zaadresowane.

– Wadliwe kryteria kwalifikacji sprawiają, że wiele polskich hut – w tym takie zakłady jak nasz – mimo bardzo wysokiego zużycia energii oraz udziału w kosztach, nie skorzysta z ulgi. Jesteśmy firmą energochłonną. Spełniamy wszystkie warunki, z wyjątkiem podpięcia do przewidzianego przez rządowy projekt rodzaju kabla. To aspekt niemający w przypadku energochłonności żadnego merytorycznego uzasadnienia – uważa Przemysław Sztuczkowski.

Kryterium 110 kV pod ostrzałem: kto wypadnie z systemu wsparcia

W projekcie rozporządzenia znalazł się warunek przyłączenia do sieci ≥ 110 kV, co wyklucza znaczną część polskiego przemysłu energochłonnego przyłączonego do sieci średniego napięcia (SN).

– W większości krajów UE ulgi są powiązane z energochłonnością, a nie sztucznym kryterium pozbawionym znaczenia gospodarczego, jakim jest poziom napięcia. Poziom napięcia to najczęściej skutek historycznych decyzji i lokalnych uwarunkowań sieciowych – nie jest miarą energochłonności ani znaczenia gospodarczego zakładu. W praktyce oznacza to, że firma taka jak nasza – mimo bardzo wysokiego zużycia energii, nie uzyskałaby ulg tylko z powodu formalnego kryterium technicznego – mówi Przemysław Sztuczkowski.

Według niego prowadzi do sytuacji, w której w przypadku dwóch firm o porównywalnym znaczeniu gospodarczym, jedna będzie mogła skorzystać z ulgi, a druga nie, tylko dlatego że została przyłączona do kabla o innym przekroju.

Jak branża chce liczyć energochłonność? Propozycje kryteriów i progi wejścia

Przedstawiciele branży wskazują, że zamiast kryterium napięcia należy oprzeć się na realnej energochłonności: współczynnik intensywności zużycia energii ≥ 15 proc. (art. 53 ustawy OZE) albo koszt energii ≥ 5 proc. wartości produkcji.

– Wsparcie powinny otrzymywać najbardziej potrzebujące branże i odbiorcy, a nie tylko ci, co zużywają dużo energii, ale nie jest ona kluczowa w ich procesach. Pozwoli to utrzymać sam budżet w ryzach – mówi Przemysław Sztuczkowski.

Rozporządzenie w obecnym kształcie jest, jego zdaniem, nie do zaakceptowania – nie realizuje deklarowanego celu, jakim jest poprawa konkurencyjności krajowego przemysłu.

– W trwającej dyskusji zgubiono podstawowy cel. Projekt rozporządzenia napisano z perspektywy wyzwań systemu elektroenergetycznego. Tymczasem racjonalna polityka energetyczna musi odpowiadać także na potrzeby konkurencyjności gospodarki – to przemysł generuje miejsca pracy, eksport i wpływy budżetowe – mówi Zbigniew Liptak, lider Zespołu Doradztwa Regulacyjnego EY .

Spór o taryfy i konsultacje: co zostaje z rozmów z ministerstwami

Dowodem na to mają być także próby wymuszenia przez operatorów sieci energetycznych, by przemysł dostosował swój rytm pracy do chwilowych potrzeb energetyki.

W zeszłym roku Ministerstwo Energii powołało zespół ds. taryf, którego celem miało być przygotowanie rozwiązań dla przemysłu – dotyczących kosztów sieciowych i regulacyjnych w elektroenergetyce, czyli stawki stałej i zmiennej sieciowej oraz opłaty jakościowej.

Według Przemysława Sztuczkowskiego projekt nowego rozporządzenia w sprawie taryf elektroenergetycznych, który Ministerstwo Energii przekazało do konsultacji publicznych, kompletnie nie odzwierciedla tego, o co przemysł się upominał w trakcie prac zespołu.

– Głos ten został zupełnie pominięty, za to na pierwszy plan wysunął się oczywiście interes elektroenergetyki – mówi Przemysław Sztuczkowski.

– Jest dla mnie szokujące, że w uzgodnieniach międzyresortowych nie uwzględniono uwag Ministerstwa Rozwoju i Technologii, a więc resortu odpowiedzialnego za politykę przemysłową państwa. Co więcej, podobne uwagi zgłosiło też Ministerstwo Aktywów Państwowych. Propozycje tych ministerstw nie tylko lepiej odpowiadają na potrzeby przemysłu, ale też pełniej oddają rzeczywisty wpływ odbiorców energochłonnych na pracę systemu elektroenergetycznego – dodaje Zbigniew Liptak.

Postulat: 90 proc. redukcji opłat sieciowych i „równe warunki” w UE

Przemysł postuluje redukcję opłat sieciowych o co najmniej 90 proc. (w składniku zmiennym i stałym) jako gwarantowany, domyślny poziom, co uważa za element niezbędny dla wyrównania poziomu konkurencyjnego krajowego przemysłu z konkurencją w ramach UE.

Według branży to nie walka o przywileje, ale o równe warunki konkurowania z firmami z terenu Unii Europejskiej.

– Gospodarcza część rządu to rozumie, teraz czas na finał w Ministerstwie Energii. Nasze kluczowe postulaty: obniżenie poziomu taryf sieciowych dla przemysłu, rozszerzenie kręgu uprawnionych odbiorców, obniżenie progu wejścia, odejście od kryterium napięcia podziela gospodarcza część rządu – resort rozwoju i resort aktywów państwowych. Skoro ministrowie odpowiedzialni w rządzie za gospodarkę mówią językiem przemysłu, to najlepszy dowód, że nasze postulaty są racjonalne gospodarczo, a nie roszczeniowe. Dobra wola jest po stronie rządu – trzeba ją tylko domknąć w rozporządzeniu. Wierzę, że minister energii dołączy do tego konsensusu, bo stawką są miejsca pracy w hutnictwie i całym przemyśle energochłonnym – mówi Mirosław Motyka.

Piotr Myszor

„The Walls” mają teraz drzwi: Dlaczego „bezprecedensowe” sankcje Bessent [USA] na Iran – „Operacja Gospodarcza” – nie powiedzie się

The Walls mają teraz drzwi: dlaczego „bezprecedensowe” sankcje Bessent na Iran – Operacja Gospodarcza – nie powiedzie się

18 sierpnia 2026 Larry C. Johnson sonar/the-walls-have-doors-now-why-bessents-unprecedented-sanctions-on-iran-operation-economic-fury-will-fail

W zeszłym tygodniu sekretarz skarbu USA Scott Bessent obiecał coś spektakularnego. „Obejrzyj tę przestrzeń” – powiedział dziennikarzowi telewizyjnemu, podglądając „środki, jakie nigdy nie widziano w historii ekonomicznej izolacji kraju”. W połączeniu z trwającą blokadą amerykańskich portów irańskich – „jedno-dwa uderzenia” w jego frazie – nadchodzące sankcje mają wymusić kapitulację Teheranu po prawie sześciu miesiącach wojny. Ambasador Mike Waltz nadał temu wysiłkowi nazwę: „Operacja Economic Fury”.

Ambicja jest realna. Tak samo jest z tym problemem. Obecna jest sięganie po narzędzie, którego władza zależy od świata, który już nie istnieje. Izolacja gospodarcza, która kiedyś doprowadziła Iran do stołu negocjacyjnego, była możliwa, ponieważ mury wokół Iranu były zamknięte z każdej strony – i, co równie ważne, ponieważ pieniądze nadal musiały przemieszczać się przez rury kontrolowane przez Stany Zjednoczone.

Dziś te ściany mają drzwi – do Rosji, do Chin, a od wiosny tego roku do Pakistanu – a pieniądze znalazły kanał, który całkowicie omija instalację wodno-kanalizacyjną Waszyngtonu. Kraje trzymające otwarte drzwi są właśnie tymi, których współpraca sprawiła, że dawne sankcje ugryzły. Najbardziej przydatnym sposobem, aby zrozumieć, dlaczego „bezprecedensowa ” presja może jednak nie powieść, jest porównanie tablicy, na której Bessent gra z tą, którą jego poprzednicy grali dziesięć lat temu.

2015: Izolacja, która zadziałała i dlaczego

System sankcji, który opracował wspólny kompleksowy plan działania z 2015 r., działał, ponieważ był on w znaczącym sensie uniwersalny. Presja, która przyciągnęła Iran do stołu, nie była tylko amerykańska; była egzekwowana przez Stany Zjednoczone i Europa i popierana poprzez wiążące rezolucje Rady Bezpieczeństwa ONZ – co oznaczało, że Rosja i Chiny, jako stali członkowie, podpisały się pod nim. Chińskie banki ograniczyły kontakty z Teheranem, aby chronić swój dostęp do systemu dolara. Rosja poszła w parze z wielostronnymi ramami. Eksport ropy naftowej w Iranie został zdławiony, jego banki zostały odcięte od globalnych finansów i nie było większej siły, która byłaby skłonna służyć jako systematyczny właz ucieczki.

Dwie rzeczy sprawiły, że izolacja zadziałała: żadna duża gospodarka nie utrzymałaby otwartej rury, a prawie cały handel międzynarodowy – w tym ropa naftowa – ostatecznie został oczyszczony w dolarach amerykańskich, za pośrednictwem banków, które musiały odpowiedzieć przed Waszyngtonem. Sankcje to gra w hydraulikę. Zamykają fizyczne rury (towary, olej) i, co ważniejsze, finansowe (pobieranie dolarów). Złam albo monopol, a strategia osłabnie; złam obu i zawiedzie. W 2015 roku Stany Zjednoczone posiadały jedno i drugie. W 2026 roku nie posiada żadnego.

Zastanów się, co zmieniło się po każdej stronie Iranu.

Iran jest teraz w klubie, z którego kiedyś był sankcjonowany.

Teheran dołączył do ugrupowania BRICS w styczniu 2024 roku, a w sierpniu 2026 r. przeniósł się w kierunku członkostwa w Banku Nowego Rozwoju bloku – instytucji atrakcyjnej dla Iranu właśnie dlatego, że oferuje finansowanie projektów poza zachodnim systemem finansowym, które sankcje nakładają broń. Członkostwo BRICS nie eliminuje sankcji, ale strukturyzuje alternatywną społeczność gospodarczą, która w znaczący sposób nie istniała jako schronienie w 2015 roku.

Rosja i Chiny nie są już egzekutorami – są współ-wojnikami we wszystkich poza nazwą. To jest zawias całej historii i wykracza daleko poza odmowę egzekwowania zachodnich sankcji. Po amerykańsko-izraelskim ataku na Iran, który rozpoczął wojnę 28 lutego 2026 r. – „Operacja Epic Fury” – Moskwa i Pekin przeszły od biernego nieegzekwowania do aktywnego wsparcia materialnego. Amerykańscy urzędnicy poinformowali, że Rosja dostarczyła Iranowi informacje wywiadowcze w czasie rzeczywistym na temat pozycji amerykańskich okrętów wojennych i samolotów, zasilając dane celownicze, które sprawiły, że irańskie uderzenia odwetowe były bardziej precyzyjne. Chiny dostarczyły zdjęcia satelitarne i dostęp do swojego systemu nawigacji BeiDou; Sekretarz Stanu Marco Rubio był wystarczająco zaniepokojony, że 8 maja 2026 r. objął sankcjami trzy chińskie firmy satelitarne za dostarczanie zdjęć amerykańskiej aktywności wojskowej podczas kampanii.

Oba mocarstwa przyspieszyły wsparcie obrony powietrznej: Rosja dostarczyła części do naprawy poobijanych baterii S-300 w Iranie i przyspieszyła dostawę nowoczesnych systemów opalanych ramionami Verba tuż przed rozpoczęciem wojny, podczas gdy Chiny uzupełniły komponenty do swoich akumulatorów HQ-9B. Ta sieć wsparcia opiera się na formalnym rusztowaniu – 20-letnim partnerstwie strategicznym Iran-Rosja podpisanym w styczniu 2025 r., 25-letnim porozumieniu Iran-Chiny z 2021 roku oraz trójstronnym pakcie strategicznym Iran-Chiny-Rosja podpisanym 29 stycznia 2026 r., Którego centralnym punktem jest jednolity sprzeciw wobec ponownie nałożonych sankcji. Mocarstwa, które kiedyś pomogły uszczelnić izolację Iranu, teraz pomagają mu walczyć z wojną i odbudować tarczę.

Jest tam most lądowy, który całkowicie omija blokadę.

25 kwietnia 2026 r. pakistańskie Ministerstwo Handlu wydało „Tranzyt Towarów przez terytorium Pakistanu Order 2026”, otwierając sześć korytarzy tranzytowych lądowych łączących porty Karaczi, Port Qasim i Gwadar z irańskimi przejściami granicznymi w Gabdzie i Taftan. Trasy były bezpośrednią odpowiedzią na amerykańską blokadę Cieśniny Ormuz: z ponad 3000 kontenerów utkniętych w Karaczi i składkami ubezpieczeniowymi na ryzyko wojny, które wzrosły z około 0,12% do prawie 5%, transport morski do Iranu stał się nieopłacalny. Korytarze – z których jeden ogranicza podróż do granicy z Iranem do dwóch lub trzech godzin – pozwalają towarom z krajów trzecich, w tym Chinom, dotrzeć drogą do Iranu, całkowicie poza zasięgiem blokady morskiej. Blokada nie może zatrzymać ciężarówki w Beludżystanie.

A, co najważniejsze, pieniądze opuściły dolara.

Jest to zmiana, która najbardziej bezpośrednio odparza zestaw narzędzi Bessent i zasługuje na zrozumienie w kategoriach mechanicznych. Powodem, dla którego amerykańskie sankcje finansowe są tak przerażające, jest to, że większość światowego handlu – przede wszystkim ropy – została historycznie rozliczona w dolarach, a płatności w dolarach muszą zostać zatwierdzone przez banki powiązane z USA, że Waszyngton może pilnować. Iran i Chiny po prostu przestały używać tej rury. Iran sprzedaje teraz swoją ropę naftową do Chin – która kupuje ponad 80% irańskiego eksportu morskiego – osiedlić się w chińskim juanie, a nie dolarach, pokierowanych przez chiński system płatności międzybankowych (CIPS), sieć rozliczeniową Renminbi, którą Ludowy Bank Chin zbudował w 2015 r., Wyraźnie przenosząc pieniądze przez granice bez dotykania zdominowanej przez USA infrastruktury rozliczeniowej i SWIFT. Transakcja, która nigdy nie dotknie dolara i nigdy nie oczyszcza się przez powiązany z USA bank, jest transakcją, której Waszyngton nie może łatwo zobaczyć, zamrozić lub zablokować. To nie jest uchylanie się od sankcji na marginesie; jest to usunięcie samego dławika.

Skala zmiany jest widoczna w instalacji wodno-kanalizacyjnej. Wolumeny transakcji CIPS wzrosły wraz z rozpoczęciem wojny, osiągając jednodniowy rekord około 178,5 miliarda dolarów w marcu 2026 roku, a Centrum Geoekonomiczne Rady Atlantyckiej śledziło codzienne przepływy CIPS skaczące z 85–105 miliardów dolarów w zakresie do ponad 130 miliardów dolarów, zbiegając się z konfliktem. Obecnie ponad 100 krajów uzyskuje dostęp do systemu. Chińskie rafinerie kupują irańską ropę za pośrednictwem pośredników i banków niedolarowych, utrzymując wpływy na kontrolowanych kontach juanów używanych do płacenia za chińskie towary i kontrahentów – zamknięta, wolna od dolarów pętla, która utrzymuje dochody Iranu z ropy naftowej i w dużej mierze poza amerykańskim zasięgiem.

Połącz te zmiany i obraz strategiczny odwróci się. W 2015 roku Stany Zjednoczone naciskały na zamknięte pudełko, którego jedyne wyjścia przebiegały przez własne banki. W 2026 roku naciska na pudełko z wyłączoną pokrywką i tylnymi drzwiami przeciętymi prosto przez ścianę finansową.

Istnieje pokusa, aby odczytać dostosowanie Iran-Rosja-Chiny jako produkt obecnej wojny, małżeństwa z wygody uderzonego pod ostrzałem. Zapis mówi inaczej, ponieważ zmienia to, co oznacza wyrównanie amerykańskiej strategii.

Trzy mocarstwa przeprowadziły swoje pierwsze trójstronne ćwiczenia morskie – „Pas bezpieczeństwa morskiego” – w Zatoce Omańskiej i północnym Oceanie Indyjskim w grudniu 2019 r., Z inicjatywy Iranu. Od tego czasu powtarza się prawie co roku, stając się oprawą związku. Ale data wykonania zaniża, jak wcześnie powstało wyrównanie, ponieważ wielonarodowe ćwiczenie morskie nie jest spontanicznym wydarzeniem. Ćwiczenie tej złożoności – dekonfliktowanie harmonogramów trzech marynarek wojennych, negocjowanie zasad zaangażowania i protokołów komunikacyjnych, organizowanie logistyki i dostępu do portów w trzech rządach – wymaga cyklu planowania, który rozpoczyna się według standardów zawodowych, dwunastu do osiemnastu miesięcy przed pierwszym żaglowaniem statków. To stawia pracę organizacyjną na ćwiczenia z grudnia 2019 r. dokładnie w 2018 r., Równocześnie z wycofaniem się Amerykanów z JCPOA w maju tego roku.

Innymi słowy, partnerstwo wojskowe podtrzymujące teraz Iran nie zostało pomyślane w odpowiedzi na wojnę w 2026 roku. Został wprawiony w ruch, gdy upadło porozumienie nuklearne, i dojrzewa poprzez wspólne operacje przez większą część dekady. Dzielenie się wywiadem w 2026 r., kanały satelitarne i zaopatrzenie w obronę powietrzną nie są początkiem związku; są one żniwem jednego posadzonego w 2018 r.

To przeformułowuje całe pytanie. Instynkt, który stworzył plan Bessenta – porzucić wynegocjowane ramy, sięgnąć po jednostronną maksymalną presję, oczekiwać izolacji, aby zmusić do kapitulacji – jest tym samym instynktem, który spowodował wycofanie się z 2018 roku. A wycofanie się z 2018 roku jest właśnie tym, co przyspieszyło dryf Iranu w ramiona dwóch mocarstwach, których współpracy wymaga jakikolwiek reżim sankcji. Strategia nie tylko zawodzi przeciwko osi Rosja-Chiny-Iran. Wcześniejsza iteracja tej samej strategii pomogła zbudować tę oś. Maksymalny nacisk, stosowany przeciwko państwu z chętnymi partnerami wielkiej władzy, jest częściowo samo-pokonany: wytwarza samo wyrównanie, które go neutralizuje.

Administracja uważa, że jej najsilniejszą kartą jest blokada, twierdząc, że pobrała prawdziwą krew: Skarb Bessent przytacza około 4,8 miliarda dolarów utraconych dochodów z irańskiej ropy. Ale sama konstrukcja blokady ujawnia pułapkę. Blokada morska jest instrumentem kontroli morza; cała jego teoria przymusu zakłada, że morze jest sposobem handlu celu. W momencie, gdy partnerzy Iranu otwierają drogi lądowe – drogi Pakistanu na wschód, a długotrwałe połączenia kolejowe i drogowe na północ do Rosji przez Kaspijski i Międzynarodowy Korytarz Transportowy Północ-Południe – blokada staje się murem ze skręconą flanką. Most lądowy Pakistanu nie pojawił się pomimo blokady; pojawił się z jego powodu, dokładnie tak, jak dostosowuje się cel sankcji z chętnymi sąsiadami. Ta sama logika dotyczy pieniędzy: blokada finansowa poprowadzona wokół dolara jest blokadą bramki, z której ruch już nie korzysta.

Jest jeszcze jeden problem i jest on fizyczny, a nie koncepcyjny: US Navy może nie mieć głębi logistycznej, aby utrzymać kompleksową blokadę w nieskończoność, niezależnie od tego, co twierdzą jej dowódcy. Blokada jest jedną z najbardziej zasobochłonnych misji, jakie może podjąć marynarka wojenna – wymaga ciągłego utrzymywania okrętów wojennych na stacji, co oznacza, że są one stale karmione, napędzane i uzbrojone.

Ta praca należy do Combat Logistics Force i została wyczerpana. Szybkie statki wspomagające walkę (T-AOE) – statki wieloproduktowe, które przenoszą paliwo, amunicję i zapasy i mogą parować wewnątrz grupy nośnej – zostały zmniejszone z czterech do dwóch od połowy lat 2010, dokładnie ten typ statku, który jest odległym, utrzymującym się blokadą, które najbardziej potrzebuje. Reszta floty uzupełniającej pozostała stała, podczas starzenia się, a jej dokapitalizowanie trwa lata.

Infrastruktura brzegowa, która kiedyś zrekompensowała tę szczupłość, zniknęła. Przez dziesięciolecia działalność wsparcia morskiego Bahrajn koncentrowała magazynowanie, pomosty, konserwację i zaopatrzenie piątej floty, działa krótko od obszarów operacyjnych Zatoki Perskiej. W pierwszych dniach wojny irańskie rakiety i drony atakujące zniszczyły znaczną część tej bazy – a dzięki Fudżajrawie z ZEA i innym regionalnym portom siedzącym w irańskim zasięgu rakietowym i nieużytecznym dla bezpiecznego uzupełnienia, marynarka wojenna została zmuszona do przeniesienia swojego głównego centrum logistycznego do Diego Garcia, administrowanej przez Brytyjczyków wyspy około 2,200 mil od miejsca, w którym działają grupy uderzeniowe. Krótka sieć podtrzymania w Zatoce Perskiej stała się w nocy bezbronną linią zaopatrzenia morskiego o długości 2200 mil.

Konsekwencje są udokumentowane i, według własnego przyznania Marynarki Wojennej, poważne. Wiceadm. Douglas Verissimo przyznał, że utrata Bahrajnu stworzyła poważne zaległości, które zmusiły flotę do priorytetowego traktowania dostaw żywności, przyznając, że zaopatrzenie i poczta były „niezwykle złe przez jakiś czas” i „nadal niedobrze”. Przewoźnik USS Abraham Lincoln – zbliżający się do dziewięciu miesięcy po rozmieszczeniu z około 5 tys. marynarzy i marines, ponad 200 dni bez nieograniczonej wolności – stał się widocznym objawem, z raportem opisującym niedobory żywności, materiałów higienicznych, poczty oraz pracujących hydrauliki i prania, a także, w najgorszych relacjach, niepokoje i próby samobójcze na pokładzie. Kiedy Marynarka Wojenna nie może niezawodnie karmić załogę swojego flagowego lotniskowca linią o długości 2,200 mil, twierdzenie, że może egzekwować hermetyczną blokadę każdego irańskiego portu „na czas nieokreślony”, zderza się z arytmetyką własnej floty zaopatrzeniowej. Blokada jest tylko tak trwała, jak logistyka, a ta logistyka jest rozciągnięta do tego stopnia, że zawiodła nawet w kuchni.

Nie sugeruję, że Iran nie cierpi z powodu sankcji. Sankcje z dziurami w nich są nadal sankcjami; kraj handlujący za pośrednictwem konwojów ciężarowych i obejścia juanów płaci wysoki podatek od wydajności, sprzedaje swoją ropę ze stromą zniżką i żyje z chronicznymi tarciami, których normalna gospodarka nie robi. Zagrożone przez Bessent sankcje wtórne – zmuszające zagraniczne banki i firmy do wyboru między Iranem a dostępem do amerykańskiego systemu finansowego – mają na celu właśnie podniesienie ceny korzystania z tych drzwi, a to narzędzie zachowuje pewne zęby, wszędzie tam, gdzie kontrahent nadal ceni dostęp do dolara.

Ale dwa znajome zastrzeżenia są słabsze niż jeszcze rok temu. Pierwszym z nich jest twierdzenie, że dominacja dolara sprawia, że obejście juana jest marginalne. Jest to prawdą jako globalne stwierdzenie i fałszywe jako [operational] operacyjne: renminbi jest nadal niewielkim udziałem w światowym rozliczeniu, a CIPS pozostaje mniejszy niż SWIFT, a nawet opiera się na wiadomościach SWIFT dla dużej części swojego ruchu, więc jest to ominięcie dolara dla zdeterminowanych użytkowników, a nie zamiennik dolara. Ale Iran nie musi detronizować dolara. Potrzebuje jednego niezawodnego kanału, którego Waszyngton nie może kontrolować, a w oczyszczonej przez CIPS sprzedaży ropy juanowej do Chin ma teraz dokładnie to. Punktem systemowym i punktem specyficznym dla Iranu są różne pytania, a tylko drugi decyduje o tym, czy plan Bessenta działa.

Drugim jest twierdzenie, że Pekin i Moskwa jedynie zabezpieczają i nie będą naprawdę popierać Iranu. To była konwencjonalna mądrość w Waszyngtonie na początku wojny; teraz jest znacznie trudniej to utrzymać. Wywiad USA, satelity na pokładzie amerykańskich okrętów wojennych, że są wystarczająco poważne, aby wyciągnąć amerykańskie sankcje na chińskie firmy, naprawy i zaopatrzenie w obronę powietrzną, a zjuzanowana linia ratunkowa ropy nie jest gestami mocarstw trzymających Iran na dystans. Są to działania partnerów aktywnie utrzymujących Iran w walce. Żywotność, która pozostaje – ciągła troska Chin o uniknięcie bezpośredniego zerwania handlu z Waszyngtonem, odmowa Rosji zaangażowania sił bojowych – ogranicza to, jak daleko idzie partnerstwo, ale nie powstrzymało przepływu konkretnego wsparcia, które stępia amerykańską presję.

Ważąc obie strony, teza tego artykułu jest bardziej stanowcza i utrzymuje się bardziej mocno po zakończeniu rekordu: Plan Bessent, aby zmusić Iran do poddania się poprzez bezprecedensowe sankcje, jest zbudowany dla świata, który zakończył się w latach 2018-2026. Instrument, który działał w 2015 roku, działał, ponieważ izolacja była całkowita i ponieważ pieniądze nadal przepływały przez amerykańskie rury. Dziś żaden z warunków nie może zostać przywrócony przez same amerykańskie działania, ponieważ decydujące zmienne – gotowość Rosji, Chin i Pakistanu do utrzymania otwartych drzwi fizycznych i migracja dochodów Iranu z ropy naftowej do juana oczyszczonego przez CIPS – leżą poza kontrolą Waszyngtonu. „Maksymalne ciśnienie” może zadawać maksymalny painból; upadek waluty to dowodzi. To, czego nie może już wiarygodnie produkować, to kapitulacja, ponieważ państwo, które importuje przez pakistańskie drogi, finansuje za pośrednictwem banku BRICS, sprzedaje swoją ropę naftową za juan poza zasięgiem dolara i walczy pod tarczą, którą Moskwa i Pekin pomagają naprawić, mają pole do przetrwania, których Iran z 2015 roku nie zniósł.

Prawdopodobnym rezultatem nie jest zatem kapitulacja, ale dokładniej wyrównany przez Wschód Iran, który boli, ale nie pęka – i to pojawia się ściślej niż kiedykolwiek w stosunku do tych samych mocarstw, których współpraca Stany Zjednoczone musiałyby ją ścisnąć. Najgłębszą ironią operacji Economic Fury jest to, że im twardszy Waszyngton naciska po zapieczętowanej stronie pudełka, tym szybciej Iran wychodzi przez otwarty. Bessent może jeszcze ujawnić środki, których świat nigdy nie widział. Nie może odsłonić świata, w którym Iran nie ma dokąd pójść, i nie ma waluty, w której nie ma do handlu, ale dolar – ponieważ ten świat już nie istnieje.


Moje źródła do tego artykułu (łączę to, ponieważ otrzymałem pewne oskarżenia, że to zmyślam) obejmują Al Jazeera, Eurasianet, Kurdistan24, The National, CNBC, Fortune, The Hill, Rigzone, Atlantic Council, Centre for Strategic and Contemporary Research, Disruption Banking, US-China Economic and Security Review Commission, JINSA, The Insider, Jamestown Foundation, CNN i Wikipedia.

Pakt irańsko-chińsko-rosyjski ze stycznia 2026 r. jest porozumieniem strategicznym i gospodarczym, a nie traktatem o wzajemnej obronie w stylu NATO, ale towarzyszy mu szeroko zakrojone udokumentowane wsparcie wojskowe, wywiadowcze i obrony powietrznej dla Iranu po ataku z 28 lutego. Trójstronne ćwiczenia morskie „Marine Security Belt” zostały po raz pierwszy wykonane w grudniu 2019 r.; datowanie pochodzenia wyrównania w 2018 r. odzwierciedla standardowy 12–18-miesięczny cykl planowania, którego wymagają międzynarodowe ćwiczenia, co stawia pracę organizacyjną równoczesną z wycofaniem JCPOA z maja 2018 r. W walucie: renminbi pozostaje mniejszościowym udziałem w globalnym rozliczeniu, a CIPS jest mniejszy niż SWIFT, więc opisana zmiana jest funkcjonalnym ominięciem dolara dla irańskiego handlu ropą, a nie hurtowym wypieraniem dolara. Ok. Potrzebuję drzemki.

CPN 2.0, czyli pytania o protezę

CPN 2.0, czyli pytania o protezę

Stało się. Po wielokrotnie pomnażanych w mediach społecznościowych apelach rząd Donalda Tuska zdecydował się na powtórne zastosowanie protezy blokującej wzrost cen paliw, czyli programu Ceny Paliwa Niżej.

CPN 2.0 ma potrwać kilkanaście dni, co samo w sobie jest już kpiną, bo przecież przyczyny wysokich cen paliw nie ustaną wraz z rozpoczęciem roku szkolnego. Będą trwały, gdy zaczniemy wozić nasze dzieci do szkoły. Do tego tym razem rząd zdecydował się jedynie na obniżkę VAT, nie ruszając akcyzy, a to oznacza, że od wczoraj płacimy za paliwa wprawdzie o złotówkę mniej, ale są to ceny nadal horrendalne, pomimo ustanowienia ich górnego limitu. 

Niekorzystne porównanie

Oczywiście, to wszystko wielomiliardowe koszty dla budżetu i wzrost jego deficytu. Gdy cztery lata temu poprzedni rząd wprowadzał program Tarczy Antyinflacyjnej, w szeregach ówczesnej opozycji z Koalicji Obywatelskiej podniósł się rejwach, że ekipa Mateusza Morawieckiego napędza inflację. Przypomnijmy, że w 2022 roku rząd zwolnił z podatku VAT artykuły spożywcze, zmniejszył stawkę VAT na paliwa z 23% do 8%, zredukował do minimum akceptowanego przez Unię Europejską podatek akcyzowy na paliwa. Do tego zdecydowano się na dotacje w wysokości 3000 złotych dla gospodarstw domowych używających pieców węglowych oraz zamrożono taryfy na energię elektryczną. Dzięki temu w 2022 roku w kieszeniach Polaków zostało 37 mld złotych, czyli połowa budżetu przeznaczanego na obronę narodową. 

Złe wieści 

Tymczasem CPN 2.0 to proteza, po której krótkotrwałym zastosowaniu będziemy mieli powrót z rozrywki. Ceny poszybują za kilkanaście dni znów w górę. Powrót z wakacji będzie dla Polaków niezwykle bolesny. Dlaczego? Bo realnie państwo polskie nie ma już pieniędzy. Nie powtórzy rozwiązań z 2022 roku, gdyż znalazło się w kryzysie, jak cała Europa. To kryzys, o którym media i politycy głównego nurtu wolą nie mówić. Ale od tego, że się go nie zauważa, z pewnością on nie minie. I premier Tusk boi się przy tym pewnych, narzucających się w sposób oczywisty pytań. Nikt przecież nie lubi być posłańcem złych wieści.

A wieści są jednoznaczne: mamy porażkę na trzech frontach jednocześnie. Mamy trzy deficyty: energetyczny, budżetowy i handlowy. Informuje o tym nie złośliwa opozycja, lecz analitycy międzynarodowi, na przykład w raporcie Allianz Trade. To właśnie jego eksperci wpisali Polskę na listę 11 najbardziej narażonych na kryzys w związku z blokadą Cieśniny Ormuz krajów świata. Wyliczyli spowolnienie wzrostu gospodarczego o 0,2 do 0,4 punkt procentowego, wzrost inflacji o 1,5 do 3,5% punktów procentowych, a do tego przekroczenie progu nadmiernego deficytu budżetowego dopuszczalnego w Unii Europejskiej. Czym zajmuje się Allianz Trade? To ubezpieczeniowy gigant, z którego usług korzystają również polskie firmy. Jego zadaniem jest zatem właściwą ocena ryzyka, bo to właśnie od niej zależą stawki ubezpieczeniowe, na przykład w przypadku ubezpieczanych transakcji handlowych. Analitycy takich korporacji muszą zatem dobrze liczyć pieniądze. 

Front energetyczny

W 2025 roku Polska zapłaciła za surowce energetyczne i paliwo około 104 mld złotych, w tym 51 mld dolarów za ropę naftową i 30 mld złotych za gaz oraz 0,8 mld złotych za węgiel. W ciągu niecałej dekady zależność Polski od importu surowców energetycznych wzrosła z 29% (2014) do 46% (2024). Przy czym nie ma tu mowy o żadnej dywersyfikacji – uzależniliśmy się od kilku kierunków dostaw. Ponad połowa ropy naftowej pochodzi z Arabii Saudyjskiej, która od maja wprowadziła swoistą dodatkową marżę „wojenną” w wysokości 27 dolarów za baryłkę Brent.

Saudyjski gigant Saudi Aramco w 2022 roku podpisał z Orlenem umowę na dostawy około 45% (400 tys. baryłek na dobę) zapotrzebowania należących do niego rafinerii. Jednocześnie Saudyjczycy wykupili 30% udziałów w Rafinerii Gdańskiej. 75% gazu skroplonego pochodzi natomiast ze Stanów Zjednoczonych. Terminal LNG w Świnoujściu przyjął w ubiegłym roku 81 transportów gazu skroplonego, z czego 62 to gaz od amerykańskich korporacji. Drugim dostawcą LNG do Polski jest natomiast Katar. Z uwagi na wojnę w Zatoce Perskiej i blokadę Cieśniny Ormuz katarski surowiec nie dociera do Europy od 16 lipca i zapewne zawieszenie transportów obowiązywać będzie przynajmniej do końca września. 

Front handlowy

Kryzys dodatkowo pogłębia osłabianie się naszej waluty. Wyraźny spadek złotego miał miejsce w lipcu. Złożyły się na niego różne przyczyny, ale przede wszystkim sytuacja geopolityczna zwiększająca ryzyko deficytu z pierwszego wspomnianego frontu, czyli energetycznego. Poza tym doszły do tego zapowiadane ruchy Narodowego Banku Polskiego i Rady Polityki Pieniężnej. Mają one polegać na zmniejszeniu stóp procentowych w sytuacji, w której banki centralne UE oraz Stanów Zjednoczonych (złoty uzależniony jest od kondycji dolara i euro) zmierzają w odwrotnym kierunku. „W ostatnich tygodniach złoty pozostawał pod presją rosnących oczekiwań na obniżki stóp NBP, przy jednoczesnym utrzymywaniu się wycen zacieśniania polityki pieniężnej przez EBC i Fed. Zawężenie oczekiwanego dyferencjału stóp ograniczało atrakcyjność PLN w strategiach carry trade. Dodatkowo w ostatnich dniach krajowej walucie ciążyły pogorszenie sytuacji geopolitycznej na Bliskim Wschodzie i towarzyszący mu wzrost awersji do ryzyka oraz wyższe ceny ropy” – napisał niedawno analityk banku PKO BP Andrzej Kiedrowicz. Tani złoty byłby błogosławieństwem dla polskich eksporterów, gdyby nie fakt, że ich działalność uzależniona jest od cen importowanych surowców.

Front budżetowy 

Deficyt budżetowy na ten i przyszły rok zakłada się na poziomie 6,8% PKB. To właśnie ta dziura budżetowa pozwalała na dotowanie cen energii elektrycznej dla gospodarstw domowych i odbiorców indywidualnych, a także wspomniany program CPN i najnowszy CPN 2.0, o którym wyżej wspomniano. Ceny prądu elektrycznego nadal mamy nieco niższe od tych w Niemczech czy Włoszech, ale to dzięki generacji prądu z węgla kamiennego. Ta jest jednak – zgodnie z żądaniami Brukseli – całkowicie likwidowana (najnowszym przykładem jest właśnie dokonywane wygaszenie bloków węglowych Zespołu Elektrowni Dolna Odra).

Zamknięty krąg

Czy rząd w jakikolwiek sposób rozwiązuje wspomniane, splecione ze sobą wzajemnie problemy na owych trzech frontach? W zasadzie je dodatkowo pogłębia. Deficyt energetyczny pogłębia deficyt handlowy, subsydiowanie paliw i energii elektrycznej – pogarsza sytuację budżetową, zaś słabnąca waluta jeszcze bardziej nakręca tendencję inflacyjną. Można w tej sytuacji podnieść tylko podatki. Zwiększono podatek CIT dla banków z 19% do 30%, ale już na podwyższenie o 15% akcyzy na alkohol nie zgodził się prezydent, wetując proponowane przepisy.

Pieniędzy z Brukseli żadnych nie dostaniemy, bo już teraz uruchomiono wobec Polski procedurę nadmiernego deficytu i UE żąda od nas działań na rzecz konsolidacji budżetu. W marcu 2023 roku, jeszcze przed wyborami parlamentarnymi, które dały obecnej koalicji władzę, Tusk stwierdził w jednym z wywiadów: „dzisiaj najdroższym klientem socjalnym władzy jest ta władza… po raz pierwszy od 1989 roku mamy władzę, która wydaje na siebie tyle pieniędzy, że ma to wpływ na procesy makroekonomiczne, takie jak inflacja”. Niewiele się pod tym względem pod jego rządami zmieniło. 

Pytanie o dotrzymywanie słowa

Od 1 kwietnia 2024 roku obecny rząd zrezygnował z zerowej stawki podatku VAT na podstawowe produkty żywnościowe. Gdy kilka tygodni wcześniej Donald Tusk informował na konferencji prasowej, że żywność obciążona będzie VATem na poziomie 5%, zaznaczył: „możemy wrócić w każdej chwili do stawki zerowej, jeśli będą powody do takiego rozwiązania”. W ciągu roku paliwa zdrożały o około 16%. Za wzrostem ich cen idą również wzrosty cen artykułów spożywczych. Na co zatem czeka polski rząd? Czy nie zaistniały okoliczności, które uzasadniają spełnienie przez Donalda Tuska jego obietnicy sprzed ponad dwóch lat? 

Rzeczywistość a obietnice

Zamiast deklaracji trzymania cen i kosztów życia nas wszystkich w ryzach mamy krzyczące fakty. W ciągu roku paliwa podrożały o 15,8%, a tylko w ciągu kilku tygodni lipca aż o 13,9%. Rząd jeszcze niedawno szczycił się niską inflacją, podkreślając w grudniu ubiegłego roku, że jej wzrost wyhamowano do zaledwie 2,4%. Latem tego roku wróciła ona do 3%, zaś analitycy finansowi spodziewają się, że pod koniec roku powróci do wskaźników na poziomie 3,5-4%. Jej motorem napędowym będą rosnące ceny żywności, a te z kolei to przede wszystkim efekt szalejącej drożyzny na rynku paliwowym (cena każdego produktu to przecież również koszty logistyki, przede wszystkim oparte na cenie oleju napędowego), ale także kryzysu na rynku nawozowym oraz niskiego tegorocznego urodzaju. Zresztą wspomniane nawozy mają te same źródła kryzysu co i paliwa; około 30% światowego eksportu nawozów sztucznych trafia na rynki przez Cieśninę Ormuz. Natomiast produkcja własnych nawozów azotowych uzależniona jest od cen importowanego gazu. 

Dlaczego nie będzie taniej

Wbrew obietnicom, na pomoc ze strony rządu liczyć nie możemy. Państwo wyczerpało swe możliwości finansowe w ciągu ostatnich kilku lat i dodatkowo wpadło w niebezpieczną spiralę zadłużenia. Każda interwencja to (rządowi politycy mają rację) miliardy złotych mniej, czyli jeszcze większy deficyt. Polski już na to nie stać. Rząd milczy na temat ewentualnych pomysłów ulżenia doli zwykłych obywateli, bo tych pomysłów już najzwyczajniej w świecie nie ma. Wybory w przyszłym roku, więc pewnie jeszcze będziemy mieli do czynienia z zastosowaniem kilku krótkotrwałych protez w rodzaju CPN 2.0. Ale chwile wytchnienia to nic w porównaniu z zapaścią finansową, jaka czeka większość polskich rodzin. Lepiej już było. Teraz czas, by było coraz gorzej. To konsekwencje lat błędnej polityki i fałszywych paradygmatów. 

Mateusz Piskorski

Droga Ognia: Jak Ormuz zdestabilizował monarchie naftowe

Droga Ognia: Jak Hormuz zdestabilizował monarchie naftowe

Droga Ognia: Jak Hormuz zdestabilizował monarchie naftowe

Ponieważ Iran żąda juanów za przeprawę, model finansowy Zatoki Perskiej jest w kryzysie.

Wszyscy, stop – to wojna!

Do lutego 2026 roku przez Cieśninę Ormuz przepływało średnio 129 statków handlowych dziennie, transportując około jednej trzeciej ropy naftowej sprzedawanej drogą morską i jedną piątą światowego skroplonego gazu ziemnego. Żaden inny szlak morski nie koncentruje tak dużej części światowego bogactwa energetycznego na tak małym obszarze; w najwęższym miejscu cieśnina ma około 33 kilometrów długości, ale kanały żeglowne są znacznie węższe. Dla Arabii Saudyjskiej, Zjednoczonych Emiratów Arabskich, Kuwejtu, Kataru, Bahrajnu i Iraku Ormuz to nie tylko kolejny szlak żeglugowy; to jedyny ekonomicznie opłacalny sposób na wydobycie węglowodorów na skalę przemysłową, które, w zależności od kraju, stanowią od połowy do prawie całości budżetów tych państw.

Potem wszystko się zmieniło.

Wojna, która wybuchła 28 lutego 2026 roku w wyniku wspólnego amerykańsko-izraelskiego ataku lotniczego na Iran, przekształciła tę zależność geograficzną w systemową lukę. 4 marca Teheran ogłosił cieśninę „zamkniętą” i rozpoczął rozmieszczanie min morskich, abordaże statków handlowych i bezpośrednie ataki na przepływające jednostki. Ruch spadł o około 90% w ciągu kilku dni.

Technicznie rzecz biorąc, nie było to fizyczne zamknięcie; było to przede wszystkim spowodowane działaniami ubezpieczeniowymi. Ponieważ ubezpieczyciele od ryzyka wojny wycofywali się z ubezpieczenia lub podnosili składki do zaporowego poziomu, a załogi odmawiały zapisywania się na przeprawę, cieśnina stała się nieprzejezdna, bez oddania choćby jednego strzału przez większość statków. Bank Rezerwy Federalnej w Dallas zwrócił uwagę, że z perspektywy producentów z Zatoki Perskiej rozróżnienie między blokadą wojskową a blokadą ubezpieczeniową jest czysto akademickie: gdy pojemność magazynowa zostanie wyczerpana, odwierty muszą zostać zamknięte.

W ciągu tych długich miesięcy poznaliśmy nowy Bliski Wschód, nowy krajobraz stosunków handlowych i nowe scenariusze na przyszłość.

Do połowy lipca 2026 roku sytuacja nie wykazywała oznak stabilizacji. Zerwanie negocjacji między Waszyngtonem a Teheranem ponownie zaogniło najostrzejszą fazę konfliktu: dowództwo centralne (CENTCOM) zaatakowało irańskie instalacje obrony powietrznej, systemy nadzoru wybrzeża oraz port Bandar Abbas, podczas gdy Iran powtórzył groźbę rozszerzenia działań poza cieśninę, jeśli jego narodowa infrastruktura energetyczna pozostanie celem. Sekretarz generalny IMO publicznie zaapelował do armatorów, aby nie próbowali tranzytu przez cieśninę. Propozycja Trumpa, aby wprowadzić opłatę w wysokości 20 procent wartości ładunku – przy czym Stany Zjednoczone ogłosiły się „strażnikiem cieśniny” – która została następnie szybko wycofana, pokazuje, jak mocarstwo hegemoniczne uważa obecnie za negocjowalne nawet to, co przez pół wieku przedstawiano jako globalne dobro wspólne: wolność żeglugi w Zatoce Perskiej.

Zrozumieliśmy, że Hormuz działa jak katalizator: nie tworzy słabości modelu państwa rentierskiego, lecz raczej je urzeczywistnia i wymusza reorganizację globalnego systemu handlowego. Lub, mówiąc inaczej, Hormuz dosłownie podpala cały Bliski Wschód – i daleko poza nim – uderzając w monarchie naftowe, te podmioty, które jeszcze kilka miesięcy temu uważano za naftowe supermocarstwa i zbawicieli petrodolara.

Paraliż handlu

Rozważmy sprawę krok po kroku. Pierwsza zmiana dotyczy logistyki. Szok nie został przeniesiony za pośrednictwem cen ropy naftowej, ale za pośrednictwem londyńskiego rynku ubezpieczeniowego: składki na ryzyko wojenne wzrosły do ​​poziomów, które uczyniły żeglugę nieopłacalną na długo przed tym, jak ataki irańskie osiągnęły skalę krytyczną. W ciągu pierwszych ośmiu dni marca Brytyjskie Centrum Operacji Handlowych (MBC) odnotowało dziesięć ataków na statki handlowe, w wyniku których zginęli marynarze; do kwietnia Międzynarodowa Organizacja Morska (IMO) naliczyła około 2000 statków i 20 000 marynarzy uwięzionych w Zatoce Perskiej, którzy nie mogli opuścić portu. Ropa Brent, której cena pod koniec lutego wynosiła około 72 dolarów za baryłkę, przekroczyła 84 dolary w ciągu pięciu sesji handlowych, a w okresach wzmożonego napięcia przekroczyła 100 dolarów, ostatecznie ustabilizowując się na stałe powyżej 80 dolarów latem.

Geografia handlowa Zatoki Perskiej zreorganizowała się wokół portów na zachód od Cieśniny. Duzi detaliści ze Zjednoczonych Emiratów Arabskich przekierowali swoje dostawy przez Fudżajrę i terminale na Oceanie Indyjskim, absorbując w ten sposób rosnące koszty logistyczne; główne grupy portowe w Zatoce Perskiej utrzymują swoje sieci, ale odnotowują strukturalny spadek wolumenu ładunków. Oman, który dzieli suwerenność nad wodami Cieśniny z Iranem, również znalazł się w trudnej sytuacji: jego tradycyjna rola mediatora i faktyczny sojusz z Teheranem są wystawiane na próbę przez militaryzację przejścia, które Maskat zawsze starał się zachować neutralność, podczas gdy porty Dukm i Salala, położone poza Cieśniną Ormuz, zyskują bezprecedensowe znaczenie strategiczne. W ten sposób zmieniła się strategiczna przewaga: ci, którzy mają dostęp do Oceanu Indyjskiego, zyskują na znaczeniu, ci, którzy go nie mają, tracą je.

Druga zmiana dotyczy wolumenów. Infrastruktura obejściowa istnieje, ale liczby są nieubłagane. Saudyjski rurociąg naftowy Wschód-Zachód do portu Janbu nad Morzem Czerwonym i rurociąg Habszan-Fujairah ze Zjednoczonych Emiratów Arabskich, przy pełnej przepustowości, oferują łącznie około 8,8 miliona baryłek dziennie – mniej niż połowę z 17 do 20 milionów baryłek, które wcześniej przepływały przez cieśninę dziennie. Rezultatem było przymusowe obniżenie produkcji, niespotykane dotąd w czasie pokoju. Między lutym a kwietniem 2026 roku produkcja Arabii Saudyjskiej spadła z 10,11 do 6,87 miliona baryłek dziennie, Iraku z 4,14 do 1,49, Zjednoczonych Emiratów Arabskich z 3,39 do 2,02, a Kuwejtu z 2,58 do zaledwie 560 000: sami ci czterej najwięksi arabscy ​​producenci usunęli z rynku ponad dziewięć milionów baryłek dziennie. Międzynarodowa Agencja Energetyczna uznała to zdarzenie za największą przerwę w dostawach w historii rynku ropy naftowej, przewyższającą skalą wstrząsy z 1973 i 1979 roku.

Rozkład szkód jest głęboko asymetryczny, a kryzys stanowi niuansowany przypadek testowy. Rijad i Abu Zabi, które mają alternatywne trasy, były w stanie utrzymać znaczną część swojego eksportu, jednocześnie korzystając z wysokich cen: w marcu 2026 roku dochody Arabii Saudyjskiej z ropy naftowej osiągnęły najwyższy poziom od października 2022 roku, ponieważ efekt cenowy tymczasowo przeważył nad efektem wolumenu. Kuwejt, Katar, Bahrajn i Irak, które nie mają alternatyw, zostały zmuszone do ograniczenia swojego eksportu do minimum w ciągu kilku dni. W przypadku Kataru sytuację dodatkowo komplikuje charakter ładunku: LNG wymaga specjalistycznych tankowców LNG, które nie mają alternatywnych tras, a blokada dostaw wywołała reakcję łańcuchową w powiązanym przemyśle wytwórczym. Ponadto wystąpiły szkody fizyczne: odwetowe ataki Iranu na terytorium monarchii sprzymierzonych z Waszyngtonem dotknęły ponad osiemdziesiąt obiektów energetycznych w państwach Zatoki Perskiej. IEA i Rystad Energy szacują koszt tych zniszczeń na około 58 miliardów dolarów.

Erozja fiskalna jest palącym problemem.

Trzecia i najgłębsza zmiana dotyczy finansów publicznych. Przykład Arabii Saudyjskiej jest pouczający. W grudniu 2025 r. Ministerstwo Finansów przedstawiło budżet z prognozowanym deficytem w wysokości 165 miliardów riali (około 44 miliardów dolarów, czyli 3,3% PKB) na cały rok 2026, w ramach deklarowanej ścieżki konsolidacji. Dane opublikowane na początku maja za pierwszy kwartał wywróciły sytuację do góry nogami: deficyt w wysokości 125,7 miliarda riali w ciągu dziewięćdziesięciu dni – największy deficyt kwartalny od 2018 r. – przy wzroście wydatków rządowych o 20% rok do roku i spadku dochodów z ropy naftowej. W ciągu jednego kwartału Rijad zgromadził deficyt prawie dwukrotnie większy niż prognozowany na cały rok. Ponieważ ropa naftowa nadal stanowi około 54% dochodów rządu, każdy dodatkowy miesiąc konfliktu wymusza jasną decyzję: albo spowolnić mega-projekty w ramach Wizji 2030, zwiększyć zadłużenie na rynkach międzynarodowych, albo sięgnąć do rezerw walutowych.

Międzynarodowy Fundusz Walutowy potwierdził tę tendencję spadkową trzema kolejnymi rewizjami w ciągu sześciu miesięcy: prognozowany wzrost Arabii Saudyjskiej na 2026 r., który w styczniu nadal wynosił 4,5%, został skorygowany w dół do 3,1% w kwietniu i do 1,7% w lipcowej aktualizacji World Economic Outlook, przy czym ożywienie do 5,5% w 2027 r. zależy od ponownego otwarcia Cieśniny Ormuz. Dla regionu Bliskiego Wschodu jako całości prognoza spadła do 0,7%. Kwietniowe prognozy dla poszczególnych krajów odzwierciedlają hierarchię podatności: spadek o 14,7% dla Kataru, 4,2% dla Kuwejtu, 3,8% dla Bahrajnu, 1,9% dla ZEA i 1,4% dla Arabii Saudyjskiej. To maluje obraz regionalnego porządku gospodarczego, w którym odległość do ominięcia infrastruktury determinuje głębokość recesji. Tymczasem pojawiają się również oznaki kryzysu mikroekonomicznego: w Zjednoczonych Emiratach Arabskich inflacja rośnie najszybciej od piętnastu lat z powodu niedoborów podaży, a w Arabii Saudyjskiej w pierwszym kwartale odnotowano wzrost liczby wniosków o ogłoszenie upadłości, przy czym dwie trzecie z nich dotyczyło sektora handlu detalicznego i budownictwa.

Czwarta zmiana dotyczy przepływów finansowych w węższym znaczeniu. Państwowe fundusze majątkowe państw Zatoki Perskiej, które zgromadziły około pięciu bilionów dolarów w łącznych aktywach – zgromadzonych przez ponad pół wieku zysków kapitałowych – stanowią słynną siatkę bezpieczeństwa tego modelu. Kryzys ujawnia jednak jego ograniczenia operacyjne. Znaczna część tego bogactwa jest inwestowana w aktywa niepłynne lub strategiczne: holdingi technologiczne, nieruchomości i kapitał prywatny. Zamiana tego bogactwa na gotówkę w celu pokrycia bieżących deficytów oznacza albo sprzedaż w niekorzystnych warunkach rynkowych, albo porzucenie projektów dywersyfikacyjnych, które te fundusze mają finansować.

Kuwejt stanowi skrajny przypadek: deficyty w znacznym stopniu wyczerpały płynny składnik Funduszu Rezerwy Ogólnej, podczas gdy aktywa funduszu dla przyszłych pokoleń pozostają prawnie oddzielone od zwykłego budżetu w obliczu braku ustawy o zadłużeniu, która umożliwiłaby dostęp do rynków. Paradoks Kuwejtu – ogromne bogactwo w połączeniu z niedoborem płynności – oddaje trudną sytuację całego modelu. Należy również uwzględnić ukryte długi: emisje obligacji Saudyjskiego Publicznego Funduszu Inwestycyjnego (PIF) i Aramco nie są uwzględniane w oficjalnych statystykach długu publicznego, ale w przypadku kryzysu obciążyłyby państwo.

Rynki uwzględniły w cenach nową hierarchię ryzyka. Na początku marca indeks Qatar spadł o 4,3% w ciągu jednej sesji handlowej, a ceny długu państwowego państw Zatoki Perskiej spadły w całym kraju; swapy na zwłokę w spłacie kredytu w Bahrajnie – kraju z długiem publicznym brutto wynoszącym 152,4% PKB – wzrosły o prawie 40%, co stanowi najszybszy wzrost w regionie. Częściowe zawieszenie broni wiosną spowodowało odbicie cen obligacji, a spready powróciły do ​​poziomów sprzed wojny, ale płynność w systemach bankowych pozostaje niska, a wznowienie działań wojennych w lipcu ponownie otworzyło cały front.

Fundament monetarny systemu – powiązanie z dolarem – również znalazł się pod presją. Wszystkie waluty Rady Współpracy Zatoki Perskiej, z wyjątkiem dinara kuwejckiego, są powiązane z dolarem amerykańskim, a obrona kursu walutowego w obliczu odpływu kapitału wymaga znacznych rezerw dolarowych. Znamienne jest, że w maju minister handlu ZEA ujawnił negocjacje z Waszyngtonem w sprawie linii wymiany walut, która miałaby na celu zasilenie dirhama tanio pozyskanymi dolarami: Monarchie, które przez dziesięciolecia inwestowały nadwyżki w obligacje skarbowe USA, negocjują teraz dostęp do płynności, którą kiedyś eksportowały.

Cały kryzys petrodolara

Piąta zmiana ma charakter monetarny i systemowy. Od 1974 roku ustalanie cen ropy naftowej w dolarach i reinwestowanie nadwyżek ropy z Zatoki Perskiej na amerykańskich rynkach finansowych stanowi jeden z filarów amerykańskiej hegemonii monetarnej. Kryzys nad rzeką Ormuz uderza w ten mechanizm w jego fizycznym centrum. Teheran wprowadził selektywny reżim tranzytowy: ograniczona liczba tankowców z „zaprzyjaźnionych” krajów może przepływać przez cieśninę pod warunkiem, że płatności za ładunek – a także opłaty tranzytowe w wysokości do dwóch milionów dolarów – będą rozliczane w juanach lub stablecoinach.

Po raz pierwszy fizyczny dostęp do ropy z Zatoki Perskiej został przymusowo powiązany z mechanizmem rozliczeniowym niedenominowanym w dolarach. Są to ilości marginalne i byłoby błędem analitycznym interpretować to jako koniec petrodolara; jednakże precedens ten ustanawia bezpośredni związek między bezpieczeństwem żeglugi a walutą rozliczeniową – związek, którego żaden dokument BRICS+ nigdy nie był w stanie podrobić. Trendy, które już się rozpoczęły – dwustronne umowy w walutach lokalnych, internacjonalizacja juana w handlu energią i dyskusje na temat alternatywnych mechanizmów rozliczeniowych – odnotowują wymierny i niezaprzeczalny wzrost dzięki kryzysowi, co przyznają nawet główne media.

Dla monarchii naftowych dylemat ten jest fatalny. Ich aktywa finansowe są denominowane w dolarach, w dużej mierze ulokowane w amerykańskich i europejskich inwestycjach i chronione amerykańskimi gwarancjami bezpieczeństwa. Kryzys pokazał jednak, że ta ochrona była niewystarczająca, aby utrzymać cieśninę otwartą, a epizod z opłatą za przejazd zaproponowaną, a następnie wycofaną przez Waszyngton, wzbudził podejrzenia, że ​​samo bezpieczeństwo może stać się narzędziem wyzysku. Jednocześnie głównymi klientami monarchii są obecnie Azjaci: przed zamknięciem cieśniny około 91% ropy naftowej i produktów naftowych z Zatoki Perskiej trafiało do Azji, a Chiny sprowadzały jedną trzecią swojego importu ropy przez cieśninę Ormuz.

Struktura handlu popycha go na wschód, podczas gdy struktura finansowa powstrzymuje go na zachód. Należy o tym pamiętać.

Konieczność sfinansowania odbudowy i ominięcia infrastruktury w kraju zmniejszy również odpływ kapitału z państwowych funduszy majątkowych na rynki zachodnie, co w niewielkim stopniu odwróci mechanizm recyklingu, który przez pięćdziesiąt lat napędzał finanse atlantyckie.

Test wytrzymałościowy

Kryzys w cieśninie Ormuz nie doprowadził jeszcze do całkowitego upadku żadnej monarchii Zatoki Perskiej, a prognozy dotyczące odbudowy do 2027 roku pozostają obiecujące, zakładając ponowne otwarcie cieśniny. Kluczowe pytanie brzmi jednak nie, czy te państwa przetrwają wojnę, ale w jakiej formie i jakim kosztem.

W tym kontekście wstępna ocena jest jednoznaczna. Konflikt ujawnił, że dochody z ropy naftowej zależą od fizycznego korytarza, którego bezpieczeństwa monarchie nie kontrolują; że bufory finansowe gromadzone przez dekady są mniej płynne, niż sugeruje ich nominalna wielkość; że powiązanie waluty z dolarem, niegdyś źródło stabilności, może stać się kanałem podatności na kryzysy; oraz że dywersyfikacja gospodarcza obiecywana przez różne programy Vision jest w praktyce nadal finansowana z tych samych dochodów z ropy naftowej, które mają zastąpić.

Pełny wpływ zamknięcia gospodarki stanie się widoczny dopiero w drugiej połowie 2026 roku, gdy wyczerpią się rezerwy i zaczną wysychać przepływy fiskalne.

Ostatecznie test ten mierzy nie tylko stabilność finansową monarchii naftowych, ale także odporność historycznego kompromisu, na którym się opierają – równowagi między krajowym podziałem dochodów a bezpieczeństwem zewnętrznym. Zmiany w przepływach handlowych zmniejszyły ich wolumen; zmiany w przepływach finansowych obniżają ich marże; a zmiany w systemach monetarnych grożą, w perspektywie średnioterminowej, erozją ram, w których określa się ich bogactwo.

Każdy z tych procesów narastał latami; cieśnina jedynie je przyspieszyła i w tym sensie Ormuz nie jest przyczyną kryzysu, z którym borykają się monarchie naftowe – wręcz przeciwnie. I po raz kolejny, zapalniczka trzymana w pobliżu szybów naftowych dolara amerykańskiego i jego monarchii.

Źródło: Cieśnina Ognia: Jak Ormuz destabilizuje monarchie naftowe

Rosyjski gaz z Europy przemieszcza się na wschód: Moskwa i Teheran budują nową oś energetyczną

Rosyjski gaz z Europy przemieszcza się na wschód: Moskwa i Teheran budują nową oś energetyczną – Europa jest skończona.

Przez X

Rosyjski gaz z Europy przemieszcza się na wschód: Moskwa i Teheran budują nową oś energetyczną – Europa jest skończona.

Europa chciała uwolnić się od rosyjskiego gazu. Rosja miała stracić jeden ze swoich najważniejszych rynków eksportowych, Gazprom miał ponieść straty gospodarcze, a moskiewski biznes energetyczny miał zostać trwale osłabiony.

Cztery lata później pojawił się inny trend: Rosja buduje nowe szlaki eksportowe na wschód – a rynek europejski traci w tym procesie swoje dawne strategiczne znaczenie.

Według irańskiego ministra ropy naftowej Mohsena Paknejada, Moskwa i Teheran uzgodniły podstawowe warunki długo przygotowywanej umowy gazowej. Do ostatecznych negocjacji pozostały tylko dwa punkty. Rosyjski gaz ma być transportowany do Iranu przez Azerbejdżan.

Skala projektu jest ogromna. W perspektywie długoterminowej oznacza on nawet 55 miliardów metrów sześciennych rosyjskiego gazu rocznie . Dokładnie tyle Nord Stream1 był w stanie transportować rocznie z Rosji do Niemiec. To, co wcześniej było przeznaczone dla europejskiego przemysłu i gospodarstw domowych, będzie teraz miało, przynajmniej pod względem skali, swój wschodni odpowiednik.

Jednak nie wszystkie umowy zostały jeszcze podpisane i pełna kwota nie będzie dostępna od pierwszego dnia. Oczekuje się, że pierwszy etap będzie znacznie mniejszy; Rosja początkowo mówiła o około dwóch miliardach m3 rocznie. Rozszerzenie do 55 miliardów m3 byłoby projektem długoterminowym i wymagałoby odpowiedniej infrastruktury.

Jednak geopolitycznie trudno nie zauważyć tego kierunku.

Rosja straciła znaczną część swojego trwającego dekady europejskiego rynku gazowego po 2022 roku. Agencja Reuters donosiła o gwałtownych spadkach w Gazpromie już w 2024 roku w wyniku utraty europejskiego rynku. Jednocześnie Moskwa pracuje nad zwiększeniem eksportu energii do Chin, a teraz także do Iranu.

Iran, ze wszystkich miejsc na świecie, ma szansę stać się nowym węzłem gazowym.

Na szczególną uwagę zasługuje fakt, że Iran posiada drugie co do wielkości złoża gazu ziemnego na świecie. Niemniej jednak, z powodu braku inwestycji, barier technicznych i skutków sankcji ze strony Zachodu, kraj ten potrzebuje dodatkowych dostaw. Rosja z kolei posiada największe złoża gazu na świecie i poszukuje nowych kanałów sprzedaży.

Oznacza to, że dwa objęte najcięższymi sankcjami państwa świata łączą siły gospodarcze i podejmują próbę zbudowania dokładnie takiej architektury energetycznej, której powstaniu miały zapobiec sankcje Zachodu.

Według doniesień regionalnych, Iran będzie miał również możliwość odsprzedaży nadwyżek rosyjskiego gazu krajom trzecim. Szacunki analityków wskazują na potencjalne przychody sięgające dwunastu miliardów dolarów rocznie. Jest to jednak kwota szacunkowa , a nie gwarantowana w ramach kontraktu .

Oznaczałoby to, że Iran byłby nie tylko klientem, ale w dłuższej perspektywie mógłby sam stać się dystrybutorem rosyjskiego gazu na południu i wschodzie.

Europa skutecznie wycofała się z rosyjskiego systemu energetycznego.

Właśnie w tym tkwi ironia polityczna.

Przez dekady Europa była najbardziej dochodowym i najlepiej skomunikowanym infrastrukturalnie rynkiem gazu dla Rosji. Gazociągi biegły bezpośrednio do Niemiec i dalej do europejskich ośrodków przemysłowych. Sam Nord Stream 1 został zaprojektowany z myślą o 55 miliardach metrów sześciennych gazu rocznie.

Ta era dobiegła końca.

Nie oznacza to jednak, że 55 miliardów metrów sześciennych byłego europejskiego gazu jest już fizycznie przekierowywane do Iranu . Nadal brakuje niezbędnej infrastruktury i ostatecznego kontraktu. Rosyjski LNG również nadal dociera do Europy. Zatem stwierdzenie „Europa jest poza zasięgiem” opisuje kierunek strategiczny , a nie w pełni zrealizowaną fizyczną wymianę wszystkich przepływów dostaw.

Europa chciała zmusić Rosję do znalezienia nowych rynków zbytu.

Rosja ich szuka – i ich znajduje.

Chiny, Iran i potencjalnie inne rynki azjatyckie zyskują na znaczeniu. Planowany korytarz irański mógłby również otworzyć nowe możliwości dla Pakistanu, Indii i innych krajów, choć obecnie nie ma gwarancji dalszego transportu.

Europa z kolei świadomie restrukturyzuje swoje zaopatrzenie w energię, nie polegając na rosyjskim gazociągu.

Oznacza to zniknięcie czegoś, co trwało przez dziesięciolecia, nawet w czasie najpoważniejszych kryzysów politycznych: wzajemnej zależności energetycznej między Rosją a Europą Zachodnią.

Tego, co zostało zniszczone, nie da się po prostu powrócić.

Budowane są nowe rurociągi, które mają przetrwać dekady. Nawiązywane są relacje handlowe. Konsumenci odpowiednio dostosowują swoją infrastrukturę. Rosja coraz bardziej inwestuje w połączenia ze Wschodem, podczas gdy Europa inwestuje miliardy, aby trwale zastąpić rosyjski gaz. Im dalej postępują oba procesy, tym trudniejszy będzie powrót do starych metod.

Zachód chciał odciąć Rosję od jej najważniejszego rynku energii. W krótkiej perspektywie mocno to uderzyło w Moskwę. Ale w dłuższej perspektywie pojawia się coś jeszcze: rosyjska infrastruktura energetyczna, której Europa potrzebuje coraz mniej.

Planowane porozumienie z Iranem jest tego wyraźnym symbolem.

Źródła:

Iran i Rosja bliskie historycznego porozumienia w sprawie handlu gazem – minister

Iran i Rosja zbliżają się do finalizacji kontraktu na dostawy rosyjskiego gazu: Paknejad

Rosja planuje eksport 55 mld m³ gazu do Iranu rocznie, mówi Putin

İran və Rusiya qaz sazişinin əsas şərtlərini razılaşdırıb

Walka z wiatrakami, czyli suplement do „Z grubej rury”

Biernacki: Walka z wiatrakami, czyli suplement do „Z grubej rury”. Część 1.

Cezary Michał Biernacki

Chodzi oczywiście o gigantyczne turbiny wiatrowe (150 – ponad 300 m), często wyższe niż Pałac Kultury i Nauki w Warszawie, instalowane na obszarach cennych przyrodniczo i krajobrazowo. Postawienie kilku turbin w takim miejscu zmienia całkowicie charakter okolicy, która dotąd była kojarzona z wypoczynkiem na łonie natury. Inwestycje te degradują przyrodniczo cenne obszary, zmieniają sposób korzystania z przestrzeni, obniżają wartość nieruchomości i likwidują lokalną agroturystykę. 

Takie barbarzyńskie praktyki spotykają się z coraz większym oporem lokalnych społeczności. Protestujący ludzie organizują się często indywidualnie, bo wiedzą, że większość ich radnych, którzy formalnie powinni być liderami mieszkańców i działać w interesie społecznym, de facto są ludźmi tego czy innego wójta, maszynkami do bezdyskusyjnego głosowania i akceptacji jego pomysłów inwestycyjnych, często stymulowanych przez inwestorów. To nie jest tylko polski problem, ale niestety europejski, co świadczy z jak potężnymi siłami mamy do czynienia. 

Brak zorganizowanego sprzeciwu

„W Niemczech narasta spór o farmę wiatrową, której budowie towarzyszy wycinka lasu mimo trwającego postępowania sądowego. Cierpi na tym zarówno środowisko, jak i wizerunek energetyki wiatrowej jako czystego źródła energii. Pojawia się coraz częściej zasadne pytanie o granice transformacji energetycznej – a temat podsycają organizacje ekologiczne, a także politycy. Czy powinno się wycinać las pod wiatraki?” – czytamy w artykule Michała Jakubca. 

Pragnę zwrócić uwagę na zdanie „a temat podsycają organizacje ekologiczne, a także politycy”, bo pokazuje ono jaka przepaść, różnica klas, dzieli polskich polityków i nasze organizacje „ekologiczne” od ich odpowiedników u zachodniego sąsiada. Niestety większość głównych organizacji ekologicznych w Polsce, jak chociażby, Greenpeace czy Ogólnopolskie Towarzystwo Ochrony Ptaków (OTOP) oficjalnie akceptują rozwój tych wielkich turbin, uznając owe inwestycje za kluczowe w walce ze zmianami klimatycznymi. Powtórzę, protestują jedynie lokalne komitety i stowarzyszenia obywatelskie czy nieliczne organizacje jak np. „Stop Wiatrakom”. Te nieliczne organizacje ornitologiczne i przyrodnicze, które protestują,nie walczą z samą technologią, ale blokują farmy wiatrowe na drodze administracyjnej. Składają odwołania do raportów środowiskowych, jeśli turbiny mają powstać na szlakach migracyjnych ptaków, trasach przelotu nietoperzy lub w pobliżu obszarów Natura 2000. Nie lepiej jest z polskimi politykami. Nie można nie zauważyć, że część z nich krytycznie wypowiada się w tej sprawie, ale bardzo fragmentarycznie i ogólnie, co jest nieskuteczne i nie przeszkodzi dewastacji polskiej przyrody oraz ruinie wielu gospodarstw domowych. Dotychczasowe postulaty polityków nie dotyczyły spraw zasadniczych czyli tego, że gigantyczne turbiny są instalowane na obszarach, na których ich nie powinno być, tylko żeby ich niechciana obecność była minimalnie mniej uciążliwa – czyli klasyczna dyskusja o skutkach a nie przyczynach.

Energia wiatrowa z głową

Tu potrzeba rozwiązań systemowych. Niedawno Grzegorz Braun i jego „trzech doktorów” et consortes, rozpoczęli kampanię „Z grubej rury” mającą na celu doprowadzenie do znacznego obniżenia rachunków za prąd, gaz i benzynę, a także uzyskanie przez Polskę suwerenności energetycznej. Panowie politycy o energetyce wiatrowej nie wspomnieli, ale powinni mieć na uwadze, że prawidłowy jej rozwój może i powinien być komplementarnym elementem naszej suwerenności energetycznej. Prawidłowy, czyli biegunowo odległy od tego, który jest dotychczas. Oczywiście szczegóły techniczne, ekonomiczne, prawne itd. powinni określić polscy eksperci. Polscy eksperci (tu nie o narodowość chodzi), czyli tacy którzy nie robią tego typu ekspertyz za granty i prezenty fundowane przez konsorcja i ośrodki polityczne zainteresowane instalacją w Polsce tych gigantycznych turbin. 

Powrót do korzeni

Może warto wrócić do korzeni? Wszak pierwsza na świecie turbina produkująca prąd powstała w lipcu 1887 roku w Szkocji jako elektrownia przydomowa. Jej twórcą był profesor James Blyth. Wygenerowany prąd służył do ładowania akumulatorów zasilających oświetlenie w domku letniskowym profesora. Rok później podobna turbina powstała w USA, a w 1891 roku w Danii. Jednak w Europie małe przydomowe elektrownie wiatrowe nie miały wielkiego udziału w rynku, ale w USA w latach 1920. i 1930. nastąpił na nie prawdziwy boom. Firmy takie jak Jacobs Wind Electric czy Wincharger wyprodukowały i sprzedały ponad 300 000 małych turbin wiatrowych. Służyły one farmerom do ładowania akumulatorów radiowych oraz zasilania oświetlenia żarówkowego przed upowszechnieniem się centralnej sieci elektroenergetycznej. Przedwojenna Polska była krajem słabo zelektryfikowanym na obszarach wiejskich. Mimo to indywidualne turbiny prądotwórcze były rzadkością. Ale prace badawcze nad tą technologią rozwijała m.in. inż. Jadwiga Fiszer-Osińska (autorka monografii z 1936 roku Wykorzystanie wiatru w gospodarstwie), jednak wybuch II wojny światowej oraz późniejsza powojenna centralizacja i elektryfikacja kraju zlikwidowały potrzebę rozwoju rozproszonej, indywidualnej energetyki wiatrowej. Patrząc na woluntaryzm ponadnarodowych koncernów, które za przyzwoleniem lokalnych polityków, zarówno tych centralnych, jak też samorządowych, gotowe są postawić swoje gigantyczne turbiny w dowolnym miejscu, nie bacząc na jego walory przyrodnicze czy historyczne, należy założyć, że potrzeba rozproszonej indywidualnej energetyki wiatrowej jest dziś bardzo duża. Obecnie mamy technologię, która pozwala budować wiatrowe elektrownie przydomowe doskonalsze niż te robione w czasach pani inżynier Fiszer-Osińskiej. Niestety nie ma woli politycznej, by wprowadzić ten program analogicznie jak indywidualną fotowoltaikę. Fotowoltaika, ta przydomowa i wielka – fermowa, wyzwala te same reakcje społeczne, co elektrownie wiatrowe. Indywidualne instalacje fotowoltaiczne są społecznie akceptowane, bo nie wpływają negatywnie na otoczenie. Ale fermy fotowoltaiczne wywołują protesty,  bo – podobnie jak gigantyczne turbiny – negatywnie wpływają na środowisko. Protesty obywateli przed wielkoprzemysłowymi instalacjami i akceptacja dla tych przydomowych elektrowni, powinny być dla rządzących azymutem w kreowaniu polskiej polityki energetycznej. Niestety rządzący nami ludzie działają głównie w interesie brukselskiej biurokracji, a nie własnych obywateli. Z przykrością trzeba stwierdzić, że ci kompradorzy robią to z większym zapałem niż ich poprzednicy w czasach stalinowskich. Wszak wtedy np. nie udało się skolektywizować rolnictwa, a orędownicy takich pomysłów byli skutecznie marginalizowani przez władze PZPR. „Przestawienie wajchy” z wielkich turbin na te małe przydomowe, nigdy nie nastąpi jeśli będzie rządził nami dotychczasowy układ polityczny z PO-PiS-em w roli głównej i mniej czy bardziej zależnymi od nich przystawkami. Mikroturbiny to potencjalnie wielki rynek w Polsce i nie tylko. W Polsce działa obecnie jedynie około 200 mikroturbin wiatrowych przyłączonych oficjalnie do sieci elektroenergetycznej. Dla porównania, w tym samym czasie liczba domowych mikroinstalacji fotowoltaicznych przekraczała u nas 1,6 miliona. W Niemczech jest niewiele lepiej bo 1100 przydomowych elektrowni wiatrowych to także tyle co nic. 

Można to powstrzymać

Jedynym politykiem który w sposób racjonalny może podejść do OZE, jako elementu naprawy polityki energetycznej w Polsce jest Grzegorz Braun. Facet nie jest spętany żadną ideologią, na dodatek kieruje się interesem zwykłych ludzi, więc bez wątpienia nie zaprzeczy, że gigantyczne turbiny stawiane wszędzie, według widzimisię inwestorów i polityków robiących przy takich okazjach swoje geszefciki, to patologia. Zapewne jest w naszym kraju sporo obszarów, na których bezkonfliktowo można zainstalować wielkie turbiny, ale najpierw trzeba zmienić strategię rozwoju energetyki w Polsce i zatrzymać te inwestycje, które znajdują się na etapie planowania na obszarach, na których obywatele ich nie chcą. 

Dziś punktem zapalnym jest Podlasie. Obecnie w województwie podlaskim funkcjonuje co najmniej 120 turbin, a planowane jest kolejne 100, co jest wielkością niekompletną, bo dochodzą informacje o kolejnych planach. W porównaniu z województwem mazowieckim, które jest o ok. 70% większe niż podlaskie i ma 5 razy więcej ludności, a obecnie posiada 150 – 200 turbin, docelowe ok. 250 turbin na Podlasiu to aberracja. Gdy niedawno rozmawiałem w miejscowości Malesze gmina Wyszki, z ostro protestującymi przeciwko degradacji ich okolicy poprzez instalację gigaturbin, sugerowałem, by zwrócili się o pomoc do swojego posła. Wyśmiali mnie. Po sprawdzeniu listy posłów z tego okręgu przyznaję, że moja sugestia była co najmniej naiwna. Są tam posłowie z PiS, PO, PSL i Polska 2050, oraz Krzysztof Bosak. Dla tych polityków problemy elektoratu, zwłaszcza takie, są bez znaczenia. Niektórzy rozmówcy z Malesz sugerowali, że jest tylko jeden polityk który mógłby się za nimi ująć – to Grzegorz Braun. Też tak uważam! Braun jest jednym z niewielu polityków dla którego tuż za rogatkami Warszawy nie kończy się cywilizacja. Czy ktoś wyobraża sobie Jego Ekscelencję Krzysztofa Bosaka przed Urzędem Gminy Wyszki, gdzie jesienią ubiegłego roku miał miejsce jeden z protestów mieszkańców wsi Malesze i Szpaki? Niedawno Grzegorz Braun w Nieporęcie pod Warszawą rozpoczął kampanię „Z grubej rury”. Media podkreślały, że w ostatnich wyborach prezydenckich zdobył tam (w gminie Nieporęt) 4,91% głosów i ta konferencja to rodzaj wdzięczności dla elektoratu. W rzeczywistości chyba nie tylko o to chodziło. Ale idąc tropem „wdzięczności za głosy” warto odnotować, że w gminie Wyszki na Podlasiu w wyborach prezydenckich Grzegorz Braun uzyskał 7,30% poparcia, czyli więcej niż jego ogólnopolskie 6,34%. 

Cdn.

Cezary Michał Biernacki

Piramida informatyki jest odwrócona, stoi [jakoś] na swym czubku. [Rozszerzone].

Piramida informatyki jest odwrócona, stoi [jakoś] na swym szczycie. [Rozszerzone].

Mirosław Dakowski 10 sierpnia 2026

Stwierdzono, że w jakimś dziale przesyłu informacji między ludźmi – ponad 90%, to jest porno.

Ogólnie, podobno 90% informacji w ogóle przesyłanych to są informacje tajne lub wojskowe.

Ja wykażę, że obecnie ponad 99% informacji przesyłanych jest całkowicie zbędna.

Bo dubluje, przesyła po raz czwarty lub dziesiąty te same dane, które po zatem tak naprawdę są w ogromnej większości śmieciem, bełkotem.

Te miliony tak zwanych informatyków, by wykazać swoją przydatność, budują kolejne nakładki do nakładek od dawna istniejących programów. To się nazywa patchwork, a jest ciężką pracą, zresztą dobrze opłacaną, a nie tylko zbędną, ale zdecydowanie szkodliwą.

W latach 60 zeszłego wieku badaliśmy w Instytucie Badań Jądrowych w Świerku bardzo ciekawe zjawisko, mianowicie potrójne rozszczepienie jąder. Sami projektowaliśmy i budowali niskoszumowe przedwzmacniacze i wzmacniacze, bo takich nigdzie na rynku, czy w Sowietach czy na Zachodzie nie było. Używaliśmy najpierw 14-to kanałowy analizator amplitud, potem udało się zakupić stu-kanałowy. Dopiero skierowanie naszego szefa, który był partyjnym, na tak zwanego popa [sekretarza Podstawowej Organizacji Partyjne – to dla młodzieży] całego Instytutu Badań Jądrowych, pozwoliło nam dzięki jego wpływom, na uzyskanie, kupionego z USA analizatora 1600 kanałowego. Rozbudowaliśmy go, już informatycznie, do ponad 2,5 miliona kanałów.

Ale dostępny wtedy komputer Skip, miał tylko 1024 komórki czynne, czyli słowa, oraz bęben średnicy około 40 cm, w którym było 4 tysiące słów, oczywiście bardzo wolno dostępnych, bo bęben kręcił się mechanicznie.

A obecnie każdy dureń ma telefon komórkowy z miliardami bajtów. Czy stał się przez to, już nie powiem miliardy razy, ale choćby odrobinę mądrzejszy? Czytamy, że IQ we wszystkich krajach stale i szybko maleje.

Programowaliśmy w językach FORTRAN oraz ALGOL, które bezpośrednio tłumaczyły rozkazy na język maszynowy. Dlatego, mimo ubożuchnej strony technicznej, duże problemy matematyczne można było rozwiązać w rozsądnym czasie.

Myśmy wtedy odkryli, zbadali i przekazali do środowiska fizyków rozszczepienia zjawisko emisji kilkudziesięciu izotopów lekkich pierwiastków z szyjki rozszczepiającego się jądra. Jak dotąd, zjawiska te nie zostały jeszcze wyjaśnione przez pełną teorię rozszczepienia. A „postępy informatyki” galopują.

Obecnie, przy maszynach miliony razy szybszych, i miliardy razy większej pamięci, rozwiązywanie takich problemów nie jest łatwiejsze. A często nawet trudniejsze. Wszystkie systemy operacyjne plączą się w dżungli swego skomplikowania i nakładek do nakładek. Próbował zrobić system od podstaw Linux, ale też ugrzązł w nakładkach.Przy obecnym skomplikowaniu systemów chyba nie maja już wyjścia, może poza systemami do konkretnych zadań. Prześcigają się w teraflopach komputerów, ale drogi do prostoty już chyba nie znajdą.

Przykład: Starsza część [z lat 2007 do spalenia] mojego Portalu uległa zniszczeniu, mimo że dwa równoległe serwery stały u mnie w domu na półce. Dyski zostały spalone w odstępach paru tygodni, a nikt obcy do domu nie przychodził. Część z tych starych artykułów dobrzy ludzie odzyskali z jakiej chmury i umieściłem je w Archiwum.

Chciałem się dowiedzieć, na ile to archiwum jest wykorzystywane, więc poprosiłem o licznik wejść. Okazało się, że jest kilka programów, które można by wykorzystać, każdy po kilkadziesiąt czy więcej megabajtów, ale one jakoś nie dały się dostosować do mojego portalu.

A tymczasem programik taki wygląda następująco:

X = 0; przy każdym wejściu na archiwum :X = X + 1. I tylko w razie żądania „pokaż” wynik jest pokazywany. Koniec.

Tylko, że w obecnych w systemach taki programik nie może zostać zainstalowany.

——————————————-

W pracy na portalu internetowym ciągle natykam się na żądanie [sic!!], abym pobrał nową wersję jakiegoś tam kolejnego programu. Ci durnie, którzy takie nakładki produkują, widocznie nie są umotywowani, by sprawdzić czy nowa wersja nie psuje poprzedniej. A zwykle psuje. Wymuszają „aktualizacje”, które zamiast być ulepszeniami, zabijają poprzednie, znane i dobre wersje. A jednocześnie jest gwarancja, że są w nowym wariancie pluskwy [bugs], usuwane pracowicie po jakimś czasie na interwencje wściekłych użytkowników. Poza sprawą przyłączania zbędnych treści jest też sprawa przerośniętego, oczywiście zbędnego oprogramowania.

I te setki milionów [chyba? może więcej?] nieszczęsnych informatyków tona, szarpią się w lawinie absurdów.

Jak przykro uzmysłowić sobie te wszystkie łatki naszyte na inne łatki w tysiącach czy setkach tysięcy. Czy chodzilibyśmy w takim kubraku, gdybyśmy to widzieli? Czy byłby wart cerowania? Przecież dawno oddalibyśmy zbieraczom starych łachów.

Jak nieskończenie daleko im do skomplikowania któregokolwiek żywego organizmu, cudu racjonalnego projektu.

Poza tym mnie, który starałem się wprowadzić w Polsce i w Europie poszanowanie energii, czyli po prostu łatwe, tanie i znaczne zmniejszenie jej zużycia, obecnie boli i śmieszy, że rozbudowywane serwerownie podobno potrzebują już do 10% stworzonych, tj. wygenerowanych przez człowieka energii. elektrycznej Czy można o kimś takim powiedzieć że jest homo sapiens?

Dlatego też widzę i pokazuję, że eksponencjalne rozbudowywanie potęgi informatycznej jest budowaniem odwróconej piramidy, to jest stojącej na swoim czubku.

Jak myślicie, czym to się może skończyć?

Otóż niewątpliwie, i to w bliskim czasie, musi się skończyć totalną katastrofą.

Przed paroma tysiącami lat Babilończycy budowali wieżę Babel. Ale byli jeszcze na tyle rozsądni, że budowali ją w kształcie piramidy. Zgrzeszyli pychą i ateizmem, więc się zawaliła.

[A te egipskie – zbudowane podstawami na ziemi, na fundamentach – stoją twardo już wiele tysięcy lat]

Obecni Sataniści są na tyle ślepi i pełni pychy, że budują ją, ale odwróconą.

Obyśmy zdążyli uciec przed jej złomami, gdy będzie się zwalić.

Marzenie Scotta Bessenta o pokonaniu Iranu w ramach budowy rurociągu naftowego

Marzenie Scotta Bessenta

o pokonaniu Iranu w ramach

budowy rurociągu naftowego

10 sierpnia 2026 przez Larry C. Johnson sonar21/scott-bessents-delusional-oil-pipe-dream-to-defeat-iran

Kiedy sekretarz skarbu USA Scott Bessent powiedział w wywiadzie w ten weekend, że Cieśnina Ormuz „stanie się nieistotna” w ciągu dwóch lat — skoro ponad połowa energii przepływającej przez nią jest obecnie przekierowywana podziemnymi rurociągami — oddawał się mrzonce . Bessent nie rozumie, że zdolność Iranu do wykorzystania Cieśniny Ormuz jako geopolitycznej dźwigni nie zniknie, jeśli Arabowie z Zatoki Perskiej szybko zbudują rurociągi naftowe. To prawda, że ​​kapitał nienawidzi wąskich gardeł, a producenci z Zatoki rzeczywiście ścigają się, aby budować wokół jednego z nich. Arabia Saudyjska rozszerza swoją linię Wschód-Zachód Petroline, ZEA naciskają mocniej na swoją obwodnicę Fudżajry, a Irak odkurza długo uśpione lądowe korytarze eksportowe. Chevron bada nawet reaktywowaną linię Haditha-Baniyas z Iraku do syryjskiego Morza Śródziemnego.

Chociaż propozycja budowy rurociągu naftowego Bessenta brzmiała jak sprytny sposób na zneutralizowanie Iranu, nie dostrzega on prawdziwego znaczenia gospodarczego Zatoki Perskiej i siły nacisku, jaką Iran będzie miał przez kolejne lata. W ujęciu Bessenta Ormuz jest traktowany jako problem naftowy , a sieć rurociągów – jakkolwiek ambitna – rozwiązuje problem naftowy. Ale Ormuz to nie tylko najważniejszy na świecie punkt krytyczny dla ropy naftowej. To jedyny morski punkt wyjścia dla klastra wyspecjalizowanych surowców, których nie da się przepompować rurociągiem, nie da się szybko pozyskać surowców z innych źródeł, a których zakłócenia już teraz powodują wymierne szkody gospodarcze w sektorze żywności, półprzewodników i przemysłu ciężkiego. Budowa obejścia dla ropy naftowej i uznanie cieśniny za „nieistotną” to błąd, ponieważ jeden punkt przepustowości jest dla nich wszystkich nieistotny.

Dowody na to nie są hipotetyczne. To zapis ostatnich pięciu miesięcy.

Obliczenia dotyczące obejścia oleju są już łatwą częścią — a nadal nie można ich zamknąć

Zacznijmy od surowca, którego dostawy mają obsługiwać rurociągi. Nawet w tym przypadku substytucja jest niepełna. Przez Ormuz przepływa zazwyczaj około 20 milionów baryłek ropy naftowej, kondensatu i produktów dziennie – około jednej piątej światowego zużycia ropy naftowej. Obecna przepustowość obejścia wynosi około 4,7 miliona baryłek dziennie. Zlikwidowanie tej luki wymaga nie jednego głównego rurociągu, ale całej redundantnej sieci, budowanej przez aktywne lub niedawno aktywne strefy konfliktów, przez lata. Dwuletnia perspektywa Bessenta jest optymistyczna w tym kontekście i jest najkorzystniejsza, ponieważ ropa naftowa to jedyny ładunek z Ormuz, do którego transportu rurociągi są faktycznie zaprojektowane.

Cała reszta towarów produkowanych w Zatoce Perskiej nie nadaje się do transportu rurociągiem, a mają one kluczowe znaczenie dla światowej gospodarki.

LNG: Brak rurociągów z Ras Laffan do Tokio

Około jedna piąta światowego handlu skroplonym gazem ziemnym przechodzi przez cieśninę Ormuz, głównie z Kataru, drugiego co do wielkości eksportera LNG na świecie. Kiedy irańskie ataki uszkodziły katarski kompleks Ras Laffan – największy na świecie obiekt eksportu LNG – a QatarEnergy ogłosiło na początku marca stan siły wyższej, około 10 miliardów stóp sześciennych dostaw dziennie, czyli około 20% światowego obrotu LNG, zostało wyłączonych z eksploatacji. Dane Kaplera dotyczące tankowców nie wykazały, aby przez prawie dwa miesiące przepłynął przez cieśninę żaden załadowany statek LNG.

Konsekwencje szybko dotarły do ​​krajów daleko od Zatoki Perskiej. Indeks cen gazu ziemnego Banku Światowego wzrósł o 24% w ciągu jednego miesiąca. Przewiduje się obecnie, że europejski benchmark wzrośnie o około 25% do 2026 roku, ponieważ LNG często ustala tam cenę krańcową; Azja, która przyjmuje zdecydowaną większość ładunków z Kataru, ucierpiała najbardziej, ponieważ nabywcy starali się zastąpić zakontraktowane dostawy na rynku spot.

Oto część, której rurociąg nie jest w stanie naprawić: LNG nie ma drogi lądowej z Kataru. Skroplony gaz z definicji jest produktem morskim — skraplają go właśnie dlatego, że nie da się go przesłać rurociągiem przez oceany do Japonii, Korei Południowej czy Indii. A jedyny producent wystarczająco duży, by wypełnić tę lukę, Stany Zjednoczone, nie jest w stanie tego zrobić. Budowa nowych amerykańskich terminali skraplających zajmuje lata i kosztuje miliardy; EIA spodziewała się, że eksport USA wzrośnie jedynie o ułamek brakującego wolumenu z Kataru, a znaczące nowe moce produkcyjne będą napływać w najlepszym razie do końca 2026 roku. Obwodnica dla ropy naftowej nic nie da nabywcy LNG w Osace. Nie ma żadnej obwodnicy do zbudowania.

Mocznik i amoniak: szok nawozowy, który dotyka każde gospodarstwo rolne

Zatoka Perska to nie tylko centrum energetyczne. To jedna z największych fabryk nawozów na świecie, a Ormuz – to właśnie stamtąd te nawozy trafiają na pola, które są od nich zależne. Bliski Wschód dostarcza blisko jedną czwartą światowego eksportu mocznika; według niektórych szacunków, około jedna trzecia światowego handlu nawozami drogą morską została zagrożona po zamknięciu cieśniny. Iran wstrzymał produkcję amoniaku; Katar zawiesił produkcję mocznika, amoniaku i siarki po zniszczeniu cieśniny Ras Laffan.

Reakcja cenowa była gwałtowna. Cena mocznika przekroczyła 850 dolarów za tonę metryczną w kwietniu – o około 80% więcej niż w lutym i osiągnęła najwyższy poziom od 2022 roku. Światowe ceny mocznika wzrosły w szczytowym momencie mniej więcej dwukrotnie. Cena amoniaku wzrosła o prawie 40% w ciągu kilku tygodni, a około 24% światowego handlu amoniakiem zazwyczaj przechodzi przez Ormuz. Agencja Fitch podniosła swoje prognozy dotyczące amoniaku i mocznika na 2026 rok o około jedną czwartą i ostrzegła, że ​​nawozy azotowe odczują największe spadki ze wszystkich kategorii produktów.

W przeciwieństwie do wykresu cen, szkody w dół łańcucha dostaw się kumulują. Indie – które pozyskują około 80% amoniaku z Zatoki Perskiej – odnotowały zahamowanie krajowej produkcji amoniaku i straty setek tysięcy ton miesięcznej produkcji mocznika, ponieważ gaz przemysłowy był racjonowany. Amerykańscy rolnicy załagodzili szok w najgorszym możliwym momencie, rozpoczynając wiosenne zasiewy z rosnącymi cenami nawozów i ceną oleju napędowego przekraczającą 5 dolarów za galon. Ponieważ gaz ziemny stanowi około 80% kosztów nawozów azotowych, zakłócenia na rynku LNG i zakłócenia nawozów wzajemnie się napędzają – efekt drugiego rzędu, którego nie dotyka żaden rurociąg naftowy. Kiedy nawozy stają się rzadkie i drogie, ostateczny rachunek mierzy się plonami i cenami żywności w krajach, które nigdy nie kupiły ani baryłki ropy z Zatoki Perskiej.

Siarka i DAP: cichy wkład w łańcuch fosforanowy

Siarka rzadko trafia na pierwsze strony gazet, dlatego właśnie jej zakłócenia są pouczające. Jest produktem ubocznym przetwarzania gazu z Zatoki Perskiej i kluczowym surowcem do nawozów fosforanowych oraz niezliczonych procesów przemysłowych. W związku z zawieszeniem produkcji siarki w Katarze i ograniczeniem dostaw w regionie, ceny wzrosły mniej więcej dwukrotnie od początku roku. Przełożyło się to bezpośrednio na cenę fosforanu diamonowego (DAP): ceny DAP wzrosły w kwietniu o ponad 10% z powodu ograniczenia podaży i wyższych kosztów siarki, na co wpłynęły działania Chin zmierzające do ograniczenia własnego eksportu – Chiny importują około połowę siarki z Bliskiego Wschodu.

To jest schemat warty uwagi. Zakłócenie na Ormuzie nie powoduje jednego, czystego niedoboru; wywołuje kaskadę powiązanych procesów chemicznych – gaz w amoniak, amoniak i siarka w gotowy nawóz, a zakazy eksportu nakładają się na fizyczne niedobory. Rurociąg transportujący ropę naftową nie przecina żadnego z tych łańcuchów.

Hel: surowiec, dla którego nie ma substytutu i alternatywnego wyjścia

Hel jest najlepszym przykładem ślepej uliczki Bessenta, ponieważ w przypadku helu argument o rurociągu jest nie tylko niewystarczający, ale wręcz kategorycznie niemożliwy do zastosowania.

Katar dostarcza około jednej trzeciej światowego helu, wydobywanego jako produkt uboczny w procesie przetwarzania LNG w Ras Laffan. Marcowe strajki i zamknięcie cieśniny spowodowały przerwanie produkcji helu o około 30%, a oceny szkód sugerują, że pełna odbudowa niektórych elementów infrastruktury może zająć lata, a nie tygodnie. Dystrybutorzy z USA powołali się na siłę wyższą, rozpoczęli racjonowanie dostaw, priorytetowo potraktowali klientów z sektora opieki zdrowotnej i nałożyli dopłaty; ceny spot gwałtownie wzrosły.

Hel nie może być syntetyzowany. Jest to gaz ograniczony, nieodnawialny, którego nie da się zastąpić w krytycznych zastosowaniach: produkcji półprzewodników, zaawansowanych obudowach chipów, urządzeniach MRI i hermetycznym wnętrzu każdego dysku twardego o dużej pojemności w momencie, gdy popyt w centrach danych napędzanych sztuczną inteligencją rośnie. Seagate i Western Digital zgłosiły całoroczne alokacje i wzrosty cen o 20–30%; południowokoreańscy producenci chipów mieli według doniesień działać na zapasach wystarczających na około sześć miesięcy.

Każdy gram katarskiego helu opuszcza kraj tą samą drogą: statkiem, przez Ormuz. Nie ma alternatywy dla rurociągu, drogi lądowej, obejścia – jedynym wyjściem helu z drugiego co do wielkości centrum produkcyjnego na świecie jest 33-kilometrowy szlak wodny. Sieć rurociągów do transportu ropy naftowej mogłaby zostać ukończona już jutro, ale do fabryki chipów na Tajwanie nie dotarłby ani jeden litr helu.

Dlaczego kadrowanie ma znaczenie

Nic z tego nie oznacza, że ​​rurociągi okrężne to zły pomysł. Zmniejszenie zależności świata od jednego wąskiego gardła ropy naftowej jest rozsądne, a redundancja sterowana przez rynek jest dokładnie tym, czego by się chciało. Bessent ma rację, że przepływy kapitału omijają ryzyko, a Teheran przyspieszył własną strategiczną marginalizację, wykorzystując cieśninę jako broń.

Jednak twierdzenie, że „Cieśnina Ormuz stanie się nieistotna”, jest rażąco mylące. Prawdziwa waga strategiczna tego szlaku wodnego wynika z jego roli jako wspólnej bramy eksportowej dla pakietu towarów – LNG, mocznika, amoniaku, siarki i helu – które są transportowane drogą morską z powodu warunków fizycznych, skoncentrowane w kilku obiektach w Zatoce Perskiej i niemożliwe do szybkiego uzupełnienia. Każdy z nich został zakłócony w realnym świecie w ciągu ostatnich pięciu miesięcy, a każde z nich powodowało szoki cenowe i szkody w dół łańcucha dostaw, których rurociąg naftowy nie jest w stanie zapobiec.

Obecny rynek to podkreśla. Na początku sierpnia cena ropy Brent oscylowała w okolicach 85 dolarów i rosła na nagłówkach gazet dotyczących cieśniny Ormuz, z premią za ryzyko wojenne, która nie chciała spaść pomimo miesięcy negocjacji – w tym procesie amerykańskie Strategiczne Rezerwy Ropy Naftowej zostały obniżone do najniższego poziomu od lat 80. Ta premia odzwierciedla wycenę całego koszyka ropy naftowej, jaką niesie cieśnina, a nie tylko baryłek. Dopóki nie powstanie plan budowy tankowca LNG, ładunku amoniaku, transportu siarki i zbiornika z helem – z których żaden nie zmieści się w rurociągu – cieśnina Ormuz pozostanie daleka od nieistotnego.

Rurociąg może transportować ropę naftową. Nie może transportować reszty tego, co transportuje Ormuz. A to właśnie reszta po cichu zmienia obecnie globalną gospodarkę.


Sędzia pokazał mi film z Bessentem, który zainspirował mnie do napisania tego artykułu:

Larry Johnson: Czego potrzebuje Iran, aby otworzyć Ormuz

Najnowsze informacje na temat dynamiki rozwoju sytuacji w Zatoce Perskiej przekazuję za pośrednictwem protokołu przejściowego :

PILNE: Gdzie był Modżtaba Chamenei? Niewidzialny przywódca Iranu wykonał pierwszy ruch – kto podpisał irański dekret?

Karen Kwiatkowski zastąpiła dziś Kyle’a Anzalone’a:

LARRY JOHNSON i PUPŁ. KAREN KWIATKOWSKI - Trump PRZEGRAŁ, a Ameryka jest przez to słabsza!

Nima i ja rozmawialiśmy o absurdalnym twierdzeniu Trumpa, że ​​chce reparacji od Iranu:

Larry Johnson: Trump zmienia scenariusz: USA żądają teraz miliardów dolarów reparacji od Iranu

Miałem krótką zapaść nerwową na Sulaimana, gdy pojawiły się doniesienia o planach przeprowadzenia operacji lądowej w Zatoce Perskiej:

INWAZJA LĄDOWA NA IRAN NIEMOŻLIWA, TRUMP ATAKUJE IRAN, REZERWY ROPY W USA SPADAJĄ Z CIA Larrym Johnsonem

Dziękuję za nieocenione wsparcie w postaci czasu poświęconego na czytanie i komentowanie.

Europa zmierza ku kolejnemu szokowi energetycznemu

Europa zmierza ku kolejnemu szokowi energetycznemu

Europa ponownie stoi w obliczu kryzysu energetycznego – i tym razem może on być bardziej złożony niż w czasie pierwszych poważnych zapaści podażowych po wybuchu wojny na Ukrainie. Podczas gdy wielu polityków bagatelizuje sytuację, analitycy rynkowi ostrzegają przed niebezpiecznym połączeniem niskiej pojemności magazynów gazu, malejących rezerw oleju napędowego i rosnącej zależności od rynku globalnego.

Kluczową różnicą w porównaniu z 2022 rokiem jest to, że wtedy Europa była w stanie zrekompensować zakłócenia w dostawach rosyjskich rurociągów dzięki masowemu importowi skroplonego gazu ziemnego (LNG). Dziś ten model coraz bardziej osiąga swoje granice.

Europejskie magazyny gazu są na najniższym poziomie o tej porze roku od początku prowadzenia pomiarów. Jednocześnie Europa konkuruje z Azją o ograniczone dostawy LNG, a zakłócenia w dostawach wynikające z kryzysu na Bliskim Wschodzie dodatkowo obciążają rynek. Nawet zrewidowany cel UE dotyczący poziomów zapasów do grudnia może okazać się trudny do osiągnięcia.

Ale to nie wszystko. Sytuacja pogarsza się również w przypadku oleju napędowego. Europa nie produkuje wystarczającej ilości oleju opałowego i oleju napędowego i jest uzależniona od importu. Jednocześnie globalne zapasy pozostają niskie, a dostawy z kluczowych regionów eksportowych są ograniczone. To napędza wzrost cen i zwiększa ryzyko niedoborów dostaw – tuż na początku sezonu grzewczego. 

Przewodniczący rosyjskiej Dumy Państwowej Wołodin mówi, że Biden „stał się terrorystą” sabotując Nord Stream

Uszkodzony rurociąg Nord Stream

Szczególnie krytyczny jest fakt, że Europa nie może już polegać na długoterminowych, stabilnych umowach na dostawy z Rosji. Zamiast tego kontynent uzależnił się od niestabilnego rynku globalnego. Każdy kryzys na Bliskim Wschodzie, każda awaria instalacji LNG czy każdy wzrost popytu ze strony Azji może mieć natychmiastowy wpływ na ceny energii w Europie.

Ponadto istnieje zjawisko, które jak dotąd nie wzbudziło większego zainteresowania: Arabia Saudyjska coraz częściej przenosi eksport ropy naftowej na droższe, alternatywne szlaki, aby zmniejszyć zależność od Cieśniny Ormuz. Dłuższe trasy transportu, wyższe składki ubezpieczeniowe i rosnące koszty logistyki mogą trwale podnieść ceny ropy naftowej, a w konsekwencji oleju napędowego – nawet jeśli sytuacja militarna w Zatoce Perskiej się uspokoi. Jednocześnie eksperci ostrzegli, że od początku wojny utracono ponad 2,6 miliarda baryłek ropy naftowej i że nawet przy natychmiastowym powrocie do normalności odbudowa zapasów zajęłaby nawet 18 miesięcy.

Konsekwencją może być problem strukturalny: Europa ponosi wyższe ceny energii nie tylko z powodu tymczasowych konfliktów, ale dlatego, że globalne łańcuchy dostaw ulegają trwałym zmianom.

Tymczasem inne regiony polegają na długoterminowych partnerstwach energetycznych lub posiadają większe rezerwy własnych surowców. Europa z kolei pozostaje w pułapce konkurencji o ograniczone dostawy LNG i jest bardziej niż kiedykolwiek zależna od globalnych szlaków żeglugowych i rozwoju sytuacji geopolitycznej.

Jeśli nadchodząca zima będzie mroźniejsza niż przeciętnie lub jeśli na rynkach energii wystąpią nowe zakłócenia, Europa może stanąć w obliczu rosnących kosztów ogrzewania, wyższych cen energii elektrycznej oraz większych obciążeń dla przemysłu i konsumentów szybciej niż oczekiwano. Reuters podsumowuje sytuację jasną oceną: po kilku kolejnych stanach kryzysowych Europa ponownie jest o jedną srogą zimę od poważnego kryzysu energetycznego.

uncutnews.ch/europa-steuert-auf-den-naechsten-energie-schock-zu-dieser-winter-koennte-schlimmer-werden-als-die-krise-von-2022

** * * * * *

ZB: Czy cokolwiek sensownego czynią brukselscy urzędnicy i europejskie rządy, by przeciwdziałać nadchodzącemu kryzysowi energetycznemu? – W ciągu wielu lat w celu realizacji fixe-idei zdążyli zlikwidować wiele kopalni węgla kamiennego i brunatnego. Niemcy pogniewali się na energię jądrową i stawiają sobie oraz innym państwom mało wydajne, szkodliwe dla środowiska, wiatraki. [tu pieprzy. md]

Równocześnie Europa zafundowała sobie covida, a później z entuzjazmem wsparła Ukrainę w wojnie z Rosją, wydając setki miliardów euro na broń dla kijowskiego reżimu oraz na rozbudowę własnych armii. Z kim zamierza ona wojować, przed kim chce się bronić? – Rządzący, a przynajmniej ich doradcy, wiedzą przecież, że Moskwa nie ma ani interesu, ani ochoty walczyć z Europą.

Ćwierkają wróble, że niektóre państwa Europy prowadzą dyplomatyczne rozmowy z rosyjskimi ekspertami na temat przywrócenia dostaw ropy i gazu. I jeśli coś ruszy z miejsca, to jeszcze będzie można pytać: Po co wam to było?

Opracował: Zygmunt Białas

Zielona energia coraz droższa. A rządzące cymbały nie wiedzą, dlaczego.

Zielona energia coraz droższa. Koszt rekompensat dla producentów przekroczył 100 MILIONÓW

10.08.2026 nczas./zielona-energia-coraz-drozsza-koszt-rekompensat-dla-producentow-przekroczyl-100-milionow

Załamana kobieta i panele fotowoltaiczne
NCZAS.INFO | Załamana kobieta i panele fotowoltaiczne. Zdjęcie ilustracyjne. / Foto: Pixabay

Koszt rekompensat, jakie dotychczas trzeba było wypłacić producentom energii z wiatru i słońca, przekroczył już 100 mln zł – informuje „Dziennik Gazeta Prawna”.

„Tegoroczny rachunek dla Polskich Sieci Elektroenergetycznych to tylko do lipca 57,9 mln zł – ponad dwa razy więcej niż w całym poprzednim roku” – podaje gazeta.

Gazeta podkreśla, że stoją za tym nie ograniczenia techniczne sieci, ale sytuacje, w których produkcja energii jest wyższa niż potrzeby odbiorców. Wg dziennika, taka sytuacja z kolei zagraża stabilności systemu.

„Nadprodukcja energii z OZE jest oczywiście wynikiem pogody, niemniej jednak z wymuszeniem przez operatora wstrzymania pracy OZE wiążą się odszkodowania. Wypłacone rekompensaty to z kolei składnik kosztu pracy systemu, który jest finansowany z rachunków za prąd. Największą nadwyżkę energii, której wstępu do sieci odmówił operator, wygenerowała fotowoltaika (ok. 70 proc.)” – czytamy w „DGP”.

========================================

Mirosław Dakowski:

Nie wiecie, durnie, że tak energetyka jądrowa, która „nie lubi” zmian zapotrzebowania, oraz fotowoltaika i wiatraki, bo tu są zmienny „dostawy” – wzmagają MAGAZYNÓW ??!!??

A programy i ludzi, którzy o tym pod trzydziestu lat pisali i mówili – olaliście !